

本土投顧近期發布研究報告指出,精密半導體耗材大廠中砂(1560)受惠於大客戶在先進製程與晶背供電技術上的加速推進,不僅推升鑽石碟與再生晶圓的需求與內涵價值,法人更全面上修其2026年至2027年EPS至14.23元與20.85元,維持「買進」評等,目標價調高至840元。
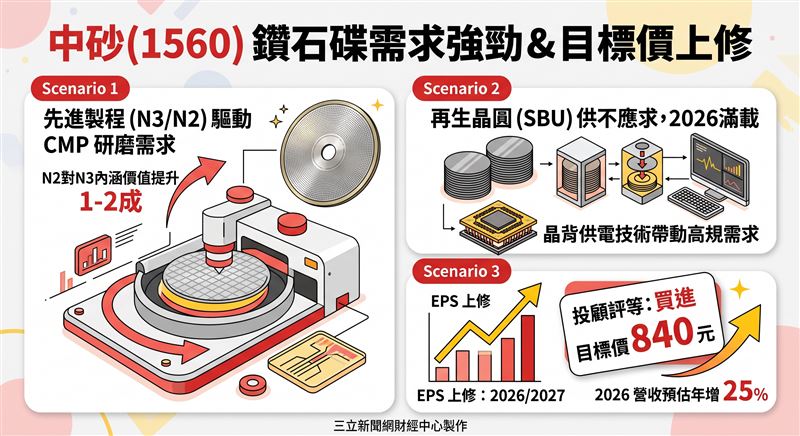
隨著晶圓代工大廠持續擴充N3與N2先進製程產能,身居CMP(化學機械平坦化)製程關鍵耗材的鑽石碟迎來強勁動能。
中砂在3奈米製程的市佔率顯著提升並超越對手,且隨著製程微縮至2奈米及導入晶背供電技術,CMP研磨層數與消耗量增加,使得N2對N3的鑽石碟內涵價值進一步提升1到2成。預期中砂在主力客戶N2製程的供應比重將進一步拉升至8成以上。
在再生晶圓(SBU)業務方面,隨著先進製程容錯空間縮小,監控與擋控片需求大幅增加,帶動整體再生晶圓用量隨製程微縮而攀升。中砂SBU擴產提前於2026年第二季達滿載,新增產能以高階產品為主,有效改善整體毛利率表現。
結合傳統砂輪與工具機業務(ABU)的需求回溫與合併綜效,推動公司整體營運展現良好的規模經濟與獲利槓桿效應。
除了現有核心業務外,中砂亦積極布局晶圓減薄砂輪,配合客戶本土化策略與分散供應鏈風險的需求,正積極進行高頻率上機測試與驗證。針對晶背供電衍生的高規格承載晶圓需求,中砂已成功出貨予美系記憶體客戶。法人預估,在AI、HPC與車用新應用帶動下,中砂2026年營收預估年增25%,中長期營運展望保持正向。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. 升息利空暫退場!14檔短線買氣強強滾
. 升息落地台股歡慶!年化17%的他 成交人氣王、破21萬張
. 升息1碼看後市!5萬點不是夢?「短線教戰守則」出爐
. Q3主動式ETF落難!打敗大盤僅剩「這3檔」