


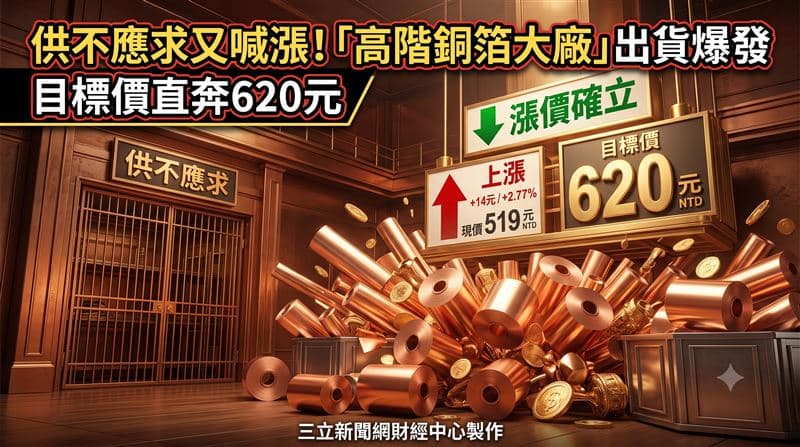
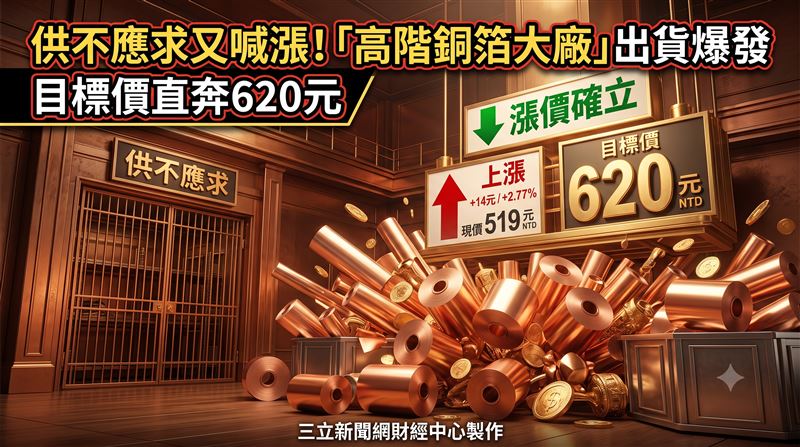
金居(8358)今年起HVLP3、HVLP4等高階銅箔正式放量出貨,各路需求持續強勁,加上下半年高階銅箔恐出現供不應求,漲價趨勢確立,法人看好這家銅箔大廠的後市表現,不僅維持「買進」投資評等,更將目標價調升至620元。金居2日股價上漲14元、漲幅2.77%,收在519元。
這高階銅箔大廠出貨爆發 目標價奔620元
法人指出,金居Q2受惠於HVLP3、HVLP4等高階產品陸續開出,再加上電費、銅價等成本墊高,以及下游客戶拉貨力道強勁,上半年全產品加工費累計調漲10%的效益逐步浮現,推升營收逐月改寫新高。Q2營收達28.05億元,季增10.9%,與法人預期相當。不過,雖有產品組合優化與加工費調漲持續加持,季末銅價成本仍一路墊高,加上6月起改採夏季電價計算,獲利表現被部分侵蝕,Q2毛利率為27.4%,低於法人原先預期;營業利益為6.85億元,季增5.5%。所幸金融資產評價提升,帶動業外收益挹注,稅後淨利仍季增4.9%至5.45億元,EPS 2.16元,營運再創歷史新高。

法人分析,預期Q3起高階銅箔市場恐進入供不應求的局面。金居受惠於下游終端需求成長,HVLP4占比有望超車HVLP3,再加上國際銅價持續走高,法人認為金居後續仍會調漲產品售價,因此將Q3營收預估上修至31.6億元。雖然高毛利產品占比逐季墊高,但考量Q3夏季電費與銅價大幅攀升的衝擊,毛利率預估下調至28.8%,不過毛利率逐季成長的態勢依舊不變。此外,營業費用預估上修至0.93億元,營業利益預估為8.18億元,並推升稅後淨利預估至6.56億元,EPS 2.6元,營運維持高檔。
評價方面,法人認為金居今年起高階銅箔開始出貨,公司營運結構正轉往高附加價值產品,在各方面需求強勁成長下,預估今、明年EPS分別上看10元、21.96元。又因下半年起高階銅箔市場恐面臨供不應求,產品漲價趨勢不變,隨著產能陸續開出,金居也有望擴大AI相關產品的市占率,因此法人維持「買進」投資評等,並將目標價上調至620元。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. 二哥強勢攻漲停 被動元件族群開紅趴!唯獨「它」蹲角落掉淚
. 記憶體兩樣情!雙雄猛衝領軍族群上漲 「它」落單慘淪綠葉
. 大學生瘋台股 借15萬學貸買「這檔ETF」!眾人見1細節傻眼
. 【盤前】外資砍「這檔」2.1萬張 它火速救援!75萬股東看著螢幕發呆


