


本土投顧看好景碩(3189)8月自結獲利優於預期,AI伺服器高效能運算(HPC)需求持續升溫,ABF載板景氣同步轉強。加上ABF產能利用率提升、產品價格上漲及AI需求延續,將2027年EPS上修至27.06元,目標價由1000元大幅調升至1300元,維持「買進」評等。
景碩8月自結營收48.1億元、年增40%,稅前淨利11億元、年增255.77%,歸屬母公司稅後淨利8.17億元、年增353.9%,EPS達1.59元,優於市場共識與法人原先預估。法人指出,8月毛利率達34%,主要受惠一次性廢料貢獻、產能利用率提升及價格上漲。
展望第四季,法人預估景碩營收將季增10%至158.4億元,受惠nVIDIA Vera CPU放量、記憶體BT載板需求穩健,以及價格上漲,毛利率可進一步升至32.4%,單季EPS估4.43元、年增215%。
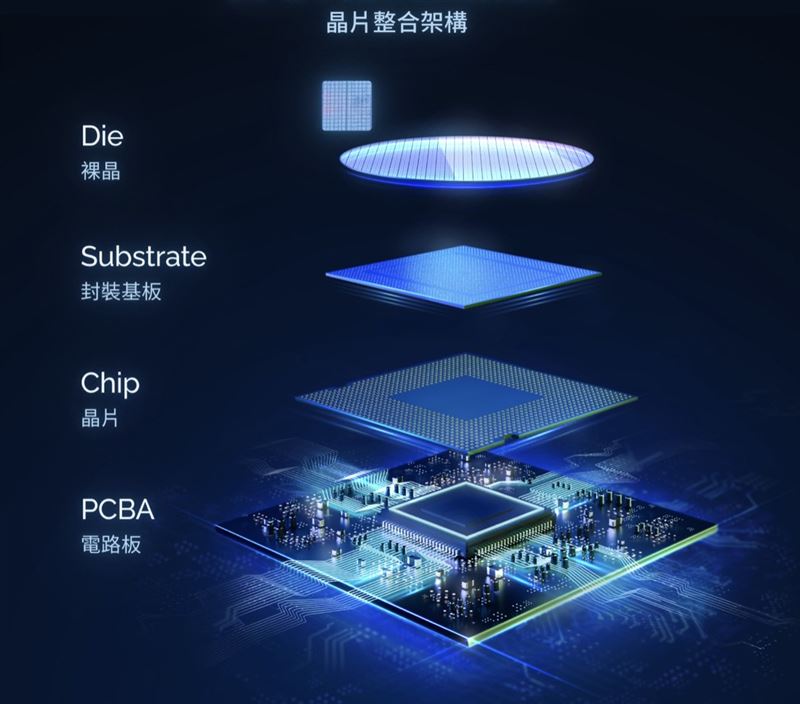
中長線最大成長引擎仍是AI與HPC帶動的ABF載板需求。法人指出,景碩啟動新一波產能擴充,整體ABF載板月產能預計由2026年底4,000萬片,提高至2027年底5,000萬片;後續龍潭廠2027年底主要用於滿足nVIDIA Vera CPU需求,產能並預計持續擴充至2028年的6,500萬片、2029年的8,000萬片。
獲利預估也全面上修。法人將2026年營收由528.93億元調高至538.12億元,EPS由10.22元上修至12.14元;2027年營收由743.73億元上修至782.31億元,EPS更由22.37元提高至27.06元,增幅達21%。2027年毛利率估達33%、營益率21.7%、淨利率18.2%,獲利結構持續改善。
法人認為,新增產能貢獻及ABF供需緊俏,將支撐景碩2027年漲價5%至10%,推升毛利率表現。不過,報告亦提醒投資人留意材料短缺,以及BT、ABF價格上漲幅度等風險。基於獲利上修,法人以2027年預估EPS、48倍本益比評價,將目標價上調至1300元。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. 【盤前】台股今有望拚5萬點!標普那指創史高助攻 台指期夜盤跌31點
. 5檔處置股「抓去關」!它6天慘崩近6成列25分撮合 全關到10月14日
. 台股愈震!它好猛2年報酬飆180% 定投4萬筆月月扣
. AI、低軌衛星升級潮!「這大廠」目標價上看6140元 明年EPS衝破204元


