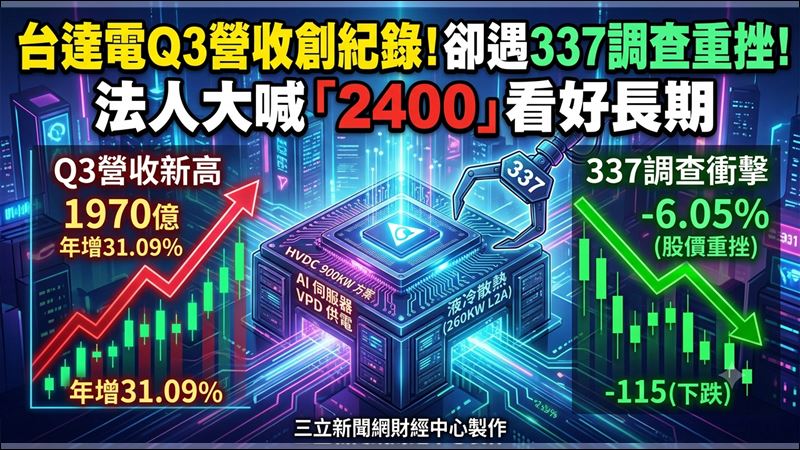
台達電(2308)第3季營收再創新高,但美國337專利調查也為股價增添變數。台達電9月營收達654億元,月增1.26%、年增14.61%,帶動第3季營收達1970.59億元,季增7.53%、年增31.09%,改寫單季新高。本土法人指出,第3季營收達成率約96%,低於研究部預期,推測與部分客戶缺料、泰國廠區淹水有關;至於針對Vicor訴訟的337調查,目前鎖定AI伺服器垂直供電(VPD),相關產品尚未受到影響。
台達電今(13)日股價開低走低,截至上午11時30分,盤中下跌115元、跌幅6.05%,暫報1785元。市場除了關注337調查後續是否影響相關產品出貨,也將觀察第4季營收能否延續成長,以及HVDC、液冷等新一代資料中心電力與散熱方案的實際貢獻。
展望第4季,法人看好台達電營收動能延續,新一代AI伺服器平台放量、零組件缺料情況逐步緩解,都有助於後續出貨。長期成長則聚焦高壓直流供電(HVDC)與液冷散熱需求,其中正負400V、900KW的HVDC方案訂單能見度明確,預估2026年營收占比約1%;至於800V架構,仍須觀察輝達(NVIDIA)推動後的終端客戶拉貨進度。液冷方面,L2A Sidecar產品規格預計由140KW升級至260KW,帶動平均售價(ASP)提高,法人預估2026年液冷業務營收占比可達12%。
此外,法人認為,台達電下半年漲價逐步談成,加上規模經濟效益,有望推升營業利益率優於上半年。隨資料中心朝HVDC架構發展,台達電的技術布局也被視為長期優勢。研究部預估,台達電2027年營收可達1.05兆元,每股盈餘(EPS)62.68元,並以38倍本益比推算,給予目標價2400元,維持正向看法。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. 從零到一生意經/昔英文老師轉行!陳可蒂拆解流量變現 翻身品牌操盤手
. 從零到一生意經/陳可蒂點破行銷最大盲區 10年悟出品牌變現祕訣!
. 從零到一生意經/陳可蒂行善不募款百人志工相隨 將影響力投入公益
. 巴逆逆贏哲哲?「這檔」崩近9% 網淚求:賣掉救大家