

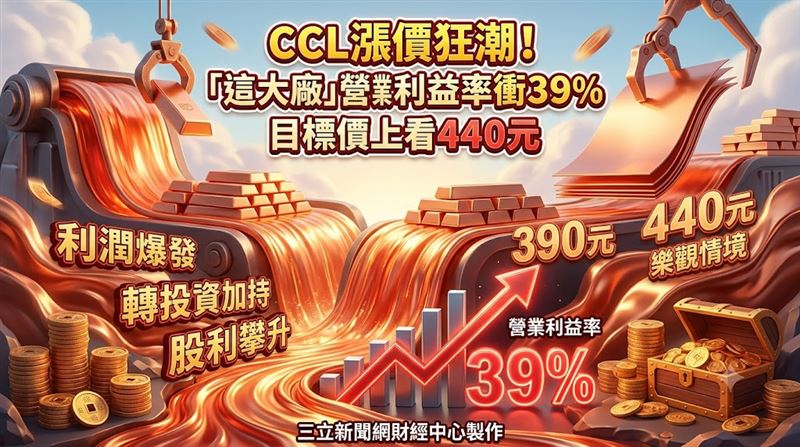
銅箔基板(CCL)漲價效益持續擴大,成為瑞銀證券看好南亞(1303)的關鍵推力。瑞銀最新報告指出,隨著CCL價格一路走揚,加上轉投資事業獲利同步轉強,將南亞合理股價推估調升至390元,樂觀情境更看到440元,數字已超越麥格理證券先前喊出的424元目標價。同時,瑞銀也上修南亞2026年、2027年每股稅後純益(EPS)預估,分別調高至16元與26元,均優於市場共識。

CCL漲價狂潮 這大廠目標價上看440元
回顧股價表現,南亞自9月底以來累計漲幅約3成,波段高點一度攻上350.5元,近期雖跟著大盤震盪拉回,但瑞銀認為,公司電子材料業務的獲利改善幅度仍優於預期,其中高階CCL產品價格持續走揚,成為推升毛利率與營業利益的關鍵引擎。
瑞銀分析,南亞第三季CCL獲利表現優於預期,漲價效益相當明顯。依財報推算,CCL每片平均售價每提高1美元,約可多貢獻0.7美元營業利益。瑞銀預期第四季每片售價將調升8.5美元,可帶動單片營業利益增加約5.9美元,使CCL營業利益率拉高至39%,2027年更有機會再攀上44%。
在產品組合優化與營運槓桿效益加持下,瑞銀也將南亞第四季電子材料業務營業利益率預估上修至33%,2027年進一步提升至36%,顯示高階電子材料需求暢旺、報價同步改善,替獲利成長打開空間。
除了本業動能,南亞持股約29%的南亞科(2408)與23%的台塑化(6505),同樣是獲利上修的重要助力。瑞銀指出,南亞科第三季營運表現強勁,台塑化煉油業務獲利也同步好轉,有助南亞認列更多轉投資收益,進一步墊高未來兩年的EPS成長力道。
此外,高股息也是瑞銀看好南亞的理由之一。南亞2016年至2023年的股利配發率約落在73%至88%,2024年與2025年更突破100%。瑞銀預估,2026年、2027年配發率可維持約75%,每股現金股利分別上看12元與20元,為長期投資人提供可觀的潛在收益。
瑞銀認為,在CCL報價走揚、電子材料獲利率擴張,以及轉投資收益改善的帶動下,南亞整體獲利仍有上修空間。不過,390元目標價、440元樂觀情境及未來配息水準,均屬券商預估,後續實際表現仍須觀察產品報價、轉投資獲利,以及公司最終的股利政策。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. 輝達全球大擴產!黃仁勳喊「產能成AI瓶頸」 押寶3台廠供應核心
. Muse火爆 Meta打贏翻身仗?
. 發動魔法卡!「這2檔」強勢攻漲停 被動元件族群百花怒放
. 大顯神威?瑤池金母加碼「這檔老AI」4703張 它上漲近4%