

隨著高資產人士及家族企業的資產配置跨國化,跨國遺產繼承涉及不同法域的準據法、遺囑形式與效力,以及跨境稅務與文件認證等議題;在家族財富傳承方面,也須同步考量遺產及贈與稅、生前贈與、保險與信託等工具。
安永聯合會計師事務所舉辦第十一屆「安永新世代寰宇領袖菁英會-沙龍雅聚」,解析跨國遺產繼承、遺囑規劃及家族財富傳承實務,協助高資產人士與家族企業及早檢視資產布局與傳承安排。
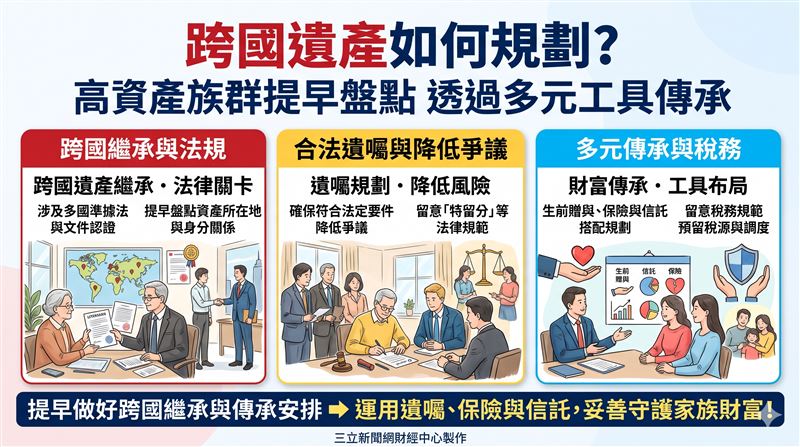
當被繼承人、繼承人或遺產涉及不同法域時,跨國遺產繼承就算是沒有爭議的遺囑,在繼承事實發生時,都須因應各地法律要求不同,需要準備各種形式之文件,進行包括跨國文件公認證在內各式各樣的程序,如果沒有事前規劃,花個一、兩年才走完繼承程序在實務上屢見不鮮,更不用說在面對爭議時,相關的法律訴訟可能耗時多年才能解決。
安永圓方國際法律事務所合夥律師闕光威指出,跨國資產「位於哪裡」並不必然等同適用該國法律,被繼承人的國籍、住所等因素才是判斷法律適用的重要關鍵。就遺囑而言,其成立、效力、方式及遺產內容處分,也可能分別涉及不同的準據法規範,因此跨國資產持有人應提早盤點資產所在地與個人身分關係,並檢視遺囑安排是否符合相關法律要求。
依我國現行規定,遺囑方式包括自書、公證、密封、代筆及特定情形下的口授遺囑,各有不同的法定成立要件;例如自書遺囑須由立遺囑人親筆書寫全文、註記年、月、日並親自簽名,而公證、密封及代筆遺囑則涉及不同的見證人要求。此外,遺囑內容須留意特留分等規定,降低未來遺囑效力或遺產分配產生爭議的風險。
家族財富傳承也須同步考量遺產及贈與稅。安永聯合會計師事務所安永家族辦公室協同負責人張啓晉表示,我國遺產及贈與稅涉及納稅義務人、課稅範圍、免稅額、扣除額及適用稅率等規範;但是需留意若在死亡前兩年內贈與繼承人之財產,將視為被繼承人遺產,須併入遺產總額課稅,所以生前移轉財產仍應整體評估後續稅務影響。
在家族財富傳承工具方面,生前贈與、人壽保險及信託各有不同功能與稅務考量。生前贈與可妥善運用每年免稅額和較低稅率的贈與稅級距;人壽保險可透過指定受益人及適當規劃,發揮預留稅源、財務調度等功能,但仍須注意保單安排所涉及的遺產稅、贈與稅及所得基本稅額問題。信託可透過信託目的、受益人及財產管理機制,作為家族資產管理及傳承安排的工具。
更多三立新聞網報導
. 銅箔基板漲價熱!「6檔」概念股評等獲加碼
. 大盤震盪翻揚!「10檔」拉回就是買點
. 跌愈多買愈多!「22檔」台股ETF買氣爆棚 受益人數衝破1925萬
. 台股上演狂飆戲碼!震盪收高594點 大咖資金點火「39檔」


