這大廠Q4有望EPS飆21.11元 目標價曝光

最後更新
文|三立新聞網


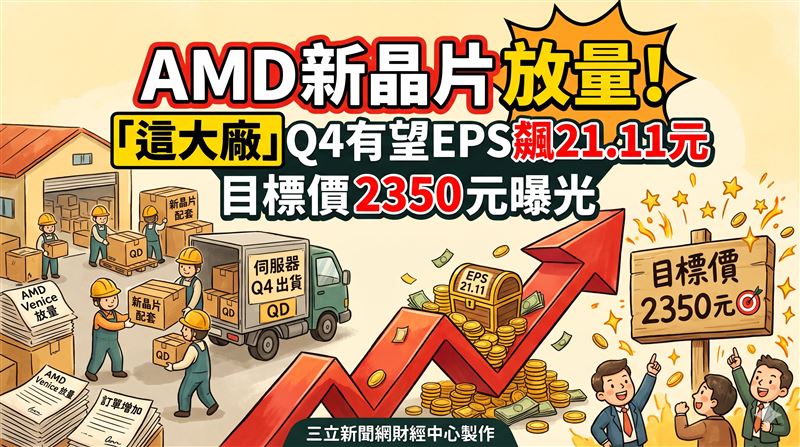
美系外資看好嘉澤(3533)第4季營運重回成長軌道,預估單季每股盈餘(EPS)上看 21.11 元;隨著伺服器平台世代交替、AMD「Venice」系列 CPU 插座放量,以及 AI 伺服器新產品 QD、SOCAMM 與 NPO 陸續量產,外資預期 2028 年 AI 相關營收占比將突破 20%,因此維持「加碼」評等,將目標價調升至 2350 元。(圖/三立新聞網財經中心莊佳芳AI製圖)

美系外資最新出具報告,看好電子連接器廠嘉澤(3533)後市,預估第4季每股盈餘(EPS)可達21.11元,並認為隨著AI伺服器QD等新產品陸續量產,2028年AI相關營收占比有望攀升至20%以上,因此將目標價調升至2350元,評等維持「加碼」。嘉澤昨(29)日股價下跌55元、跌幅2.81%,收在1900元。

這大廠Q4有望EPS飆21.11元 目標價曝光

回顧財報,嘉澤2026年第3季合併營收為99.24億元,季增4%、年增18%;合併毛利率為44.6%,低於市場預期的45.8%,不過營業費用下滑,營業淨利仍可望達24.52億元。稅後淨利為21.74億元,季增10%,單季每股盈餘為19.36元。

美系外資看好嘉澤(3533)第4季營運重回成長軌道,預估單季每股盈餘(EPS)上看 21.11 元;隨著伺服器平台世代交替、AMD「Venice」系列 CPU 插座放量,以及 AI 伺服器新產品 QD、SOCAMM 與 NPO 陸續量產,外資預期 2028 年 AI 相關營收占比將突破 20%,因此維持「加碼」評等,將目標價調升至 2350 元。(圖/資料照)

美系外資指出,嘉澤第3季營收雖略遜於市場預期,但研判已落在谷底。隨著伺服器平台世代轉換步調加快,AMD「Venice」系列CPU的插座將自2026年第4季開始放量,加上ODM伺服器主機板出貨預期在第4季回升,嘉澤第4季業績有望明顯回溫,預估第4季合併營收達105億元,單季每股盈餘為21.11元。

展望後市,美系外資強調,QD、SOCAMM與NPO等業務貢獻將持續成長,且嘉澤手握兩個NPO商機,預期到2028年,QD、SOCAMM及NPO合計將占營收20%以上,因此給予目標價2350元,並維持「加碼」評等。

三立新聞網提醒您:

內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。

更多三立新聞網報導
. 二哥追殺令?「這檔」成交量爆32萬張 股價慘吞跌停
. 聽見下雨的聲音!瑤池金母加碼「這封測大廠」1976張 股價遭潑綠油漆
. 國巨、禾伸堂落難 被動元件族群淪災區 !「這2檔」衝出重圍撐盤
. 奇鋐重摔3% 散熱族群一片綠油油!「二哥」逆勢上漲成紅玫瑰

點按看下一則延伸閱讀文章
延伸閱讀
鏡週刊掌握趨勢,領先一步: 從國際大事到生活小確幸,我們確保您不錯過任何一個重要瞬間,誠摯邀請您立即加入閱讀。