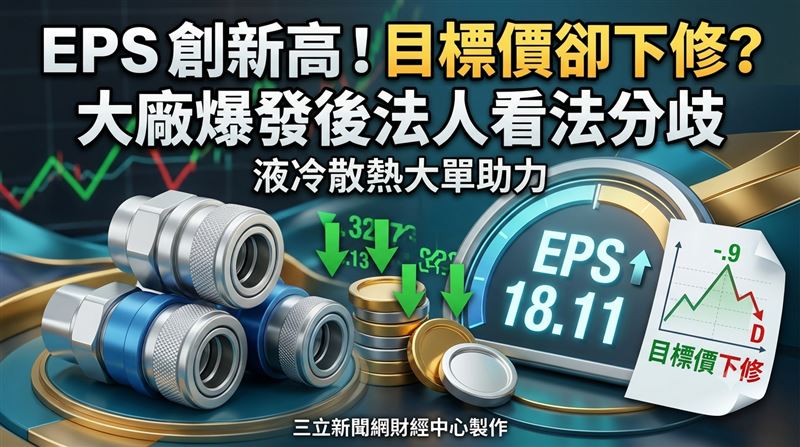
AI伺服器液冷快接頭需求暢旺,富世達(6805)日前召開法說會,第三季在出貨放量與產品組合優化加持下,毛利率一路攀升至38.03%,每股稅後純益(EPS)達18.11元,毛利率與EPS雙雙改寫單季新高紀錄。累計前三季EPS來到43.88元,不僅與同期高點並駕齊驅,更已超越去年全年獲利。不過,本土投顧給予24倍本益比,並將目標價調降至2920元。富世達昨(4)日股價下跌80元、跌幅3.70%,收在2080元。
液冷快接頭需求爆發 它目標價卻被調降
富世達第三季營收達45億元,季增20.4%、年增26.3%,主要由GB300持續出貨撐腰,VR200也開始小量供貨。不過,中系折疊手機受記憶體漲價與供貨吃緊拖累,客戶拉貨腳步轉趨保守。
細看產品組合,第三季伺服器營收占比由第二季的55%跳升至81%,帶動毛利率來到38.0%,季增4.0個百分點,表現優於預期;營益率為32.4%,季增4.5個百分點,與預期相符;EPS 18.11元,也高於原先預估的17.57元。
法人指出,雖然CSP資料中心建置時程遞延,恐影響2027年機櫃實際出貨量,加上中系手機客戶拉貨趨緩,因此小幅下修2027年預估,但仍維持富世達「買進」評等,理由有四:第一,第三季產品組合優化,使毛利率登上歷史高點,且優於預期;第二,QD月產能已擴充至450萬顆,增幅達50%,2027年還會持續擴產;第三,2027年受惠VR放量,加上CSP ASIC專案陸續貢獻,營運成長動能可期;第四,目前本益比已回落至17.7倍,落在相對低檔。
綜合以上因素,法人將富世達2027年營收下修至295億元,EPS微幅下修至121.74元,並給予24倍本益比,目標價調降至2920元。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. 封測雙雄遭潑綠油漆!「大哥」逆勢翻紅挺住 領軍族群殺出重圍
. 甜甜價來了?「0050」摔2.6%失守百元大關 成交量衝破20萬張
. PCB三雄全倒 族群飄在綠海!剩「這檔」孤勇抗跌
. 雙雄士氣低迷 CCL族群一片綠!「大哥」逆勢上漲殺出重圍