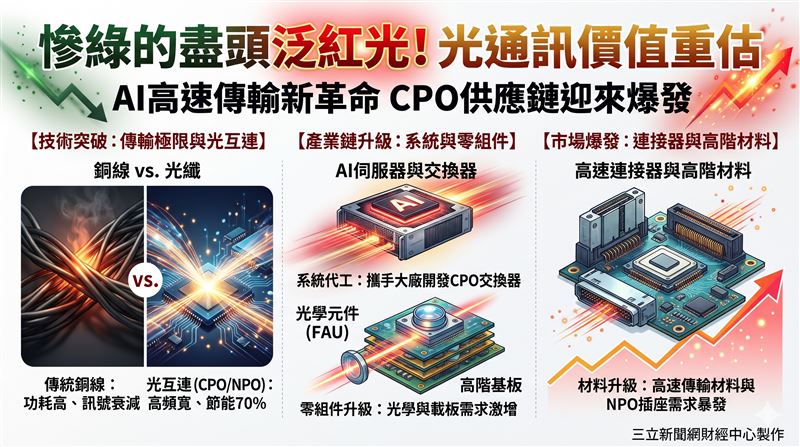
隨著全球AI運算規模持續擴大,資料中心內的資料傳輸速度正面臨前所未有的物理極限挑戰。當單通道傳輸速率逐步朝向200G甚至448G邁進時,傳統的銅線互連已漸漸不堪負荷。
近期本土法人出具最新產業深入分析報告指出,為了突破訊號衰減與高功耗瓶頸,市場期待已久的共封裝光學(CPO)與近封裝光學(NPO)技術正加速落地。
這場由光互連引領的架構革命,不僅將重新定義資料中心的硬體生態,更為台灣一票站在浪頭上的電子權值與零組件大廠,開啟了極具想像空間的成長動能。
傳輸極限逼近銅線瓶頸 光互連技術全面崛起
在AI伺服器與資料中心高速發展的推波助瀾下,伺服器內部的東西向流量呈爆炸性增長。傳統插拔式光模組在面對大規模AI訓練時,逐漸面臨功耗過高與延遲增加的痛點。根據產業研究顯示,當互連頻寬達到1.6T時,機櫃間已必須強制導入光互連;而到了3.2T世代,甚至連機櫃內部也得全面改採光連接。
這也讓CPO技術成為市場矚目的焦點,透過將光引擎直接移近晶片以縮短電訊號路徑,不僅能大幅降低訊號損失,更能實現高達70%的節能效益。隨著博通(Broadcom)等大廠積極推進CPO交換器藍圖,預期相關商機將在2028年前後迎來大規模量產。
系統代工廠大顯身手 鴻海等指標廠搶下關鍵入場券
在這波光通訊架構的軍備競賽中,台廠供應鏈扮演了不可或缺的角色。在系統與交換器組裝方面,鴻海(2317)憑藉扎實的研發與製造實力,已獲本土法人青睞給予「買進」評等,目標價上看376元(FY27 EPS預估達26.9元,本益比約9.1倍),不僅為主要交換器ODM廠,更積極攜手大廠開發CPO交換器;同為組裝大廠的廣達(2382)與緯創(3231),目標價分別為458元(FY27 EPS預估達36.3元)與253元(FY27 EPS預估達17.9元),評等皆為「買進」,正積極爭取相關市占。此外,網通交換器龍頭智邦(2345),目標價則喊出3,500元(FY27 EPS預估達116.1元),穩居高速網路設備的核心受惠地位。
光學與高階基板升級潮 大立光與載板三雄同步受惠
除了系統組裝,零組件與材料供應商更是本波升級的最大贏家。在光學元件部分,大立光(3008)因切入光纖陣列模組(FAU)供應鏈,技術實力備受肯定,本土法人給予「買進」評等,目標價高達8,535元(FY27 EPS預估達172.1元)。
而在高階基板與載板方面,隨著CPO交換器基板尺寸不斷放大、層數突破30層,對ABF載板的消耗量顯著激增,並加速玻璃核心基板的導入進程。包括欣興(3037),目標價1,600元(FY27 EPS預估達43.0元);南電(8046),目標價2,000元(FY27 EPS預估達45.2元);以及景碩(3189),目標價1,300元(FY27 EPS預估達27.1元),評等全面獲法人列為「買進」。
網通與連接器需求暴發 多檔潛力標的備受矚目
隨著傳輸架構持續演進,連接器與高階材料廠同樣展現強勁爆發力。在連接器領域,針對過渡期應用的NPO插座,嘉澤(3533)展現高度競爭力,本土法人給予「買進」評等,目標價上看2,300元(FY27 EPS預估達114.7元)。
而在高速傳輸不可或缺的高階銅箔基板(CCL)領域,儘管部分架構導入光學,但高速傳輸需求帶動材料升級趨勢不變,台光電(2383)目標價更來到8,525元(FY27 EPS預估達304.8元),評等為「買進」。整體而言,在AI浪潮強力推動下,台灣光通訊與伺服器供應鏈正全面迎來價值重估的黃金時期。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. 看破愛別人!台股震盪選股困難 第四法人用鈔票投「這4檔」
. 台股翻場測底尋支撐!「19檔」強勢股帶頭衝
. 台股盤面變數未除!「10檔」有特色的帥哥
. 4.4萬點保衛戰!台股量縮急跌測頸線 本土法人點名「12檔」有支撐