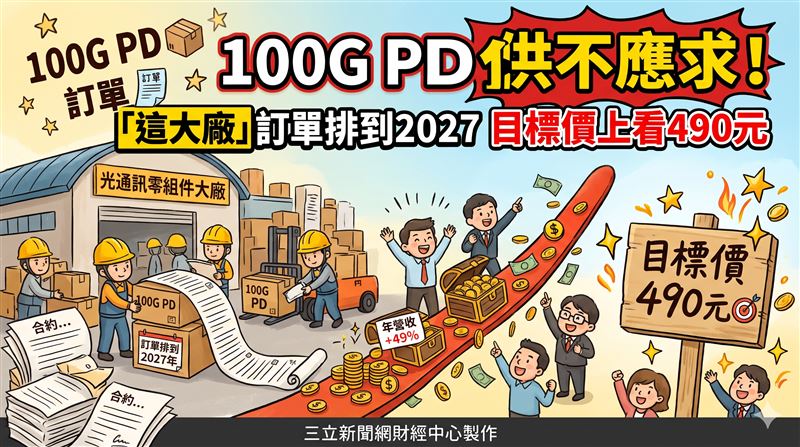
環宇-KY(4991)受惠100G PD需求持續吃緊,訂單能見度已一路排到2027年中。法人指出,隨著InP基板供應逐步改善,加上200G PD與CW Laser後續陸續加入出貨,2027年營運成長可期。不過,CW Laser 100mW產品出貨遞延,相關費用卻已提前攀升,法人因此下修今、明兩年獲利預估,但仍維持「買進」評等,目標價490元。

這大廠訂單排到2027 目標價上看490元
回顧第3季表現,環宇營收季增10%至8.5億元,毛利率季增3.8個百分點至47%,主要是AOC光通訊事業的營收占比,由前一季的61%拉升至71%,推升單季EPS季增45%至1.31元。不過這份成績單仍較法人預期低11%,原因在於公司發行員工限制權新股,認列一次性費用,再加上CW Laser 100mW產品遞延,相關費用已先行上身。展望第4季,法人預估營收季增10%至9.3億元,EPS為1.46元、季增約11%,惟獲利預估較先前下修8%。
法人表示,環宇100G PD訂單已排到2027年中,隨著InP基板短缺暫時緩解,未來幾季營收可望持續季增。至於200G PD已通過認證,主要用於1.6T光通訊產品,但原設計所需基板供應有限,改為導入美系供應商,預期2027年第2季起出貨貢獻才會較為明顯。CW Laser 100mW產品則預計2027年第3季小量出貨,第4季開始明顯放量。
有鑑於此,法人將環宇2026年、2027年獲利預估分別下修5%、19%,EPS分別調降至5.3元、12.2元,主要是反映CW Laser 100mW相關費用與成本提前入帳。不過,法人預估2026年營收可達32.6億元、年增49%,2027年再成長52%至49.5億元,EPS年增131%。法人認為,100G PD訂單持續撐起營運基本盤,200G PD與CW Laser也將逐步接棒挹注成長動能,因此以2027年預估EPS及40倍本益比評價,維持目標價490元與「買進」評等。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. 眼前的黑不是黑?「這檔ETF」成交量衝破84萬張 股價卻重挫近5%
. 損益單出現綠極光?瑤池金母加碼「這封測大廠」1463張 股價卻重挫近7%
. 聯茂、騰輝綠到發光 CCL族群淪為重災區!「這小兵」逆勢上漲成紅玫瑰
. 金控三雄帶頭衝 族群一片紅海 !唯獨「這檔」沒跟上部隊腳步