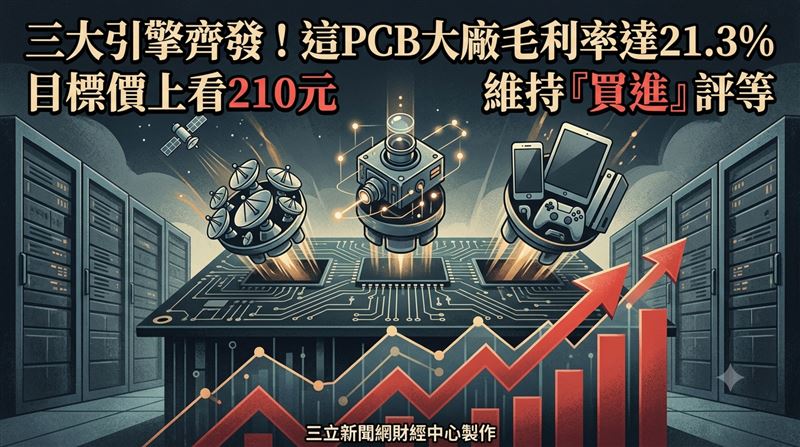
低軌衛星指標股、PCB大廠華通(2313)日前公布第3季財報,單季每股盈餘(EPS)1.8元,表現相對亮眼。本土投顧最新報告指出,展望第4季及2027年第1季,在低軌衛星、光模塊與消費性產品三大動能齊發下,華通整體營收有望持續季增;不過,由於研發費用高於預期,投顧因此下修獲利預估,但仍看好公司後市發展,維持「買進」評等,目標價則由247元下調至210元。華通昨(10)日股價上漲8元、漲幅4.58%,暫報182.5元。
這PCB大廠毛利率達21.3% 目標價至210元
投顧表示,華通第3季營收達225.9億元,季增13%、年增12.6%,營收達成率96%,大致符合預期。產品組合方面,適逢手機傳統旺季,加上低軌道衛星地面設備及光模塊產品陸續放量,推升毛利率來到21.3%,季增2.8個百分點、年增1.4個百分點,優於預期;營業利益28億元,季增43.5%、年增11.5%,較預期低2%,主因新品開發使研發費用墊高;稅後淨利22億元,季增48.8%、年增2.1%,略低於投顧預期5%,也較市場預期低21%,EPS為1.8元。
展望第4季及2027年第1季,投顧分析華通近期營運動向。首先,低軌衛星方面,Starlink V3雖已於9月底完成發射部署,但零組件仍在進行小改款,加上衛星客戶也在調整當中,預期至2027年第1季,低軌產品仍將由地面設備擔綱主力;光模塊方面,第3季受原料吃緊影響,部分訂單遞延,華通已加快驗證新供應商,預期光模塊營收將持續爬坡;消費性產品方面,公司已向客戶反映原料漲價,不過客戶拉貨動能略為放緩。投顧預估華通第4季、2027年第1季營收分別為257.3億元、233.2億元,與先前預期相去不遠,但受新品研發費用高於原先預期拖累,2季獲利分別下修至26.9億元、29.3億元,EPS預估為2.18元、2.38元。
展望2026年與2027年,投顧認為,隨著1.6T滲透率提升,光模塊出貨將跟著加速;低軌衛星預計在2027年完成V3小改款後放大出貨,規格升級也將帶動平均售價(ASP)走高;消費性產品則持續與客戶溝通原料成本轉嫁。不過,因新產品研發使研發費用高於前次預期,投顧將華通2026年、2027年獲利預估分別下調5%、2%,至78.8億元、173億元,EPS則分別為6.47元、14.02元。評價方面,投顧將本益比由18倍下調至15倍,並以2027年預估EPS進行評價,推得目標價210元,維持「買進」評等。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. 追漲大軍出動!「這檔ETF」外資瘋狂搶買 它成交量衝破53萬張
. 黃仁勳桃色風暴震供應鏈!Blackwell概念兩樣情 「股王」慘崩近8%
. 瑤池金母顯靈了?00981A加碼6大名單曝光 「這2檔」強攻亮燈漲停
. 台股報復性反彈!PCB全線強噴 「這7檔」率先亮燈漲停