


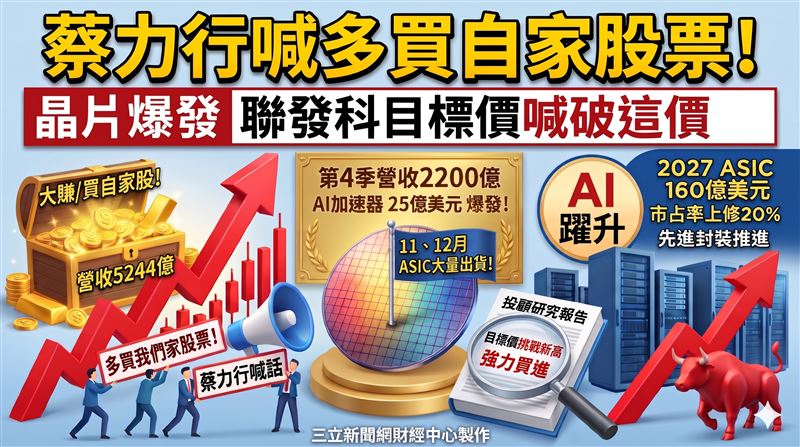
IC設計龍頭聯發科(2454)日前公告10月營收550.25億元,月減0.7%、年增5.8%,累計前10月營收達5244.16億元,年增5.35%。儘管10月營收相較法說會給出的第四季財測達成率僅約25%,引發市場關注短期動能,但執行長蔡力行日前高喊「多買我們家股票」,本土投研部更出具最新評析指出,第四季營收目標維持2200億元不變,主因雲端服務供應商(CSP)的ASIC晶片大量出貨落在11與12月,並全面看好AI加速器後續爆發力道。
消費電子疲弱干擾 晶片出貨集中年底
投研部分析,10月營收達成率偏低,主因消費性電子需求相對疲軟,但法說會預估第四季營收季增25%至32%的方向並未改變。聯發科在供應鏈協調順利,不僅將第四季AI加速器貢獻營收由原先的20億美元上修至25億美元,單季EPS預估達25元,更將2027年ASIC貢獻營收規模由120億美元大幅調升至160億美元,市占率更自16%至18%上修至20%,展現客製化晶片在材料與產能對接上的強大整合實力。
載板良率面臨挑戰 先進封裝如期推進
針對市場高度關切的CSP客戶下一代加速器進度,聯發科雖面臨載板與良率問題,但小晶片(Chiplet)架構中已有數顆晶粒完成設計定案(tape out),較複雜的晶粒亦依既定計畫進行,預計將於2028年第一季完成設計定案。在先進封裝領域,聯發科積極攜手台灣與日本的IDM及載板供應商克服瓶頸,距離量產仍有逾一年時間,公司對準時量產深具信心;此外,第二家CSP客戶預計於2027年貢獻委託設計(NRE)費用,並於2028年邁向量產階段。
盤面震盪壓抑股價 投顧重申強力買進聯發科
由於高階加速器單價高推升營收規模,加上營業費用維持穩定,聯發科第四季營業利益率將迎來向上拐點,2027年平均營益率估站上20%。投顧預估2026年至2028年EPS分別為73.12元、141.16元與298.9元,AI營收占比預計於2027年超越手機,並在2028年躍居第一大營收來源。從半導體板塊資金流向觀察,近期大盤震盪回檔提供逢低布局契機,投顧以2027年40倍或2028年20倍本益比評價,將目標價上修至5980元並維持強力買進,長線資金逐步回流高技術護城河與高能見度之運算龍頭。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. 黃仁勳桃色諜戀疑雲 引爆地緣監管審查?Anthropic祭最嚴禁令封中資
. 台股收盤/台積電漲110元!台股飆1545點收復4.4萬 創下史上第6大漲點
. 親曝婚外情只是為了止損?總經專家直言美國1動作 恐讓黃仁勳丟職位
. 網紅亂評美光爭議引科技界圍剿!巴逆逆狠酸網美獲業界一面倒力挺


