美國IC設計大廠超微(AMD)股價10月初攀上歷史高點,但隨後回檔約25%。據《Motley Fool》報導,直到11月3日第三季財報出爐,由於執行長蘇姿丰的提前布局有成,加以她在法說會上釋出樂觀展望,股價才止跌回升。
蘇姿丰釋出樂觀展望 超微股價止跌回升
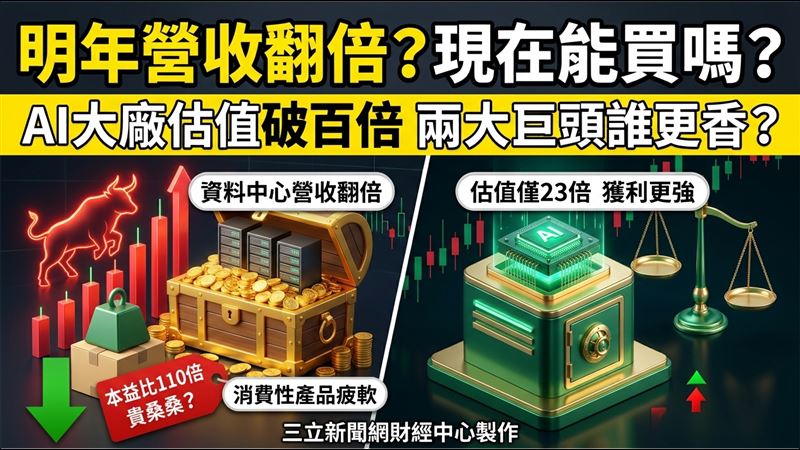
超微的資料中心部門於第三季繳出85億美元營收,年增率達97%,遜於第二季的107%成長幅度。通常這類成績恐怕會引發市場賣壓,但蘇姿丰揭露的指引讓投資人吃下了定心丸。蘇姿丰表示,公司預期2027財年伺服器營收將翻倍,AI成長也會較上季高層所預估的加速。
資料中心成績亮眼 消費性產品部門卻拖後腿
不過,文中提醒,雖然超微目前營收大都來自資料中心業務,其餘部門同樣扮演舉足輕重的角色。問題是這些業務都表現疲弱,客戶端與遊戲部門的營收年減8%至37億美元,嵌入式事業僅年增29%,營收約11億美元。公司整體營收年增率45%,但消費性產品部門的不佳業績依然拖後腿。
超微vs.輝達:估值偏高 成長增速略遜色
文章直言,超微股票貴桑桑,遠超過公司的基本面。一年來超微股票估值貴不可攀,現在本益比高達110倍,若以明年預估獲利計算,本益比才降至較為合理的29倍。但相較之下,輝達(Nvidia)明年預估本益比也僅約11倍,目前本益比約23倍。雖然輝達因執行長黃仁勳的外遇風波,股價連日受挫,其資料中心業務的規模和主導力量依然遠勝超微。
即使超微的2027年預估成長實現,輝達現在的股票依然比較便宜,如此巨大的估值落差,投資人不可不慎。加以輝達月底即將公布的財報,由於業務高度集中在資料中心,業績成長增速預料將勝過超微,文中認為輝達更值得持有。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. 外資眼中的肥羊 「這檔」遭狠砍3.4萬張!89萬股東心臟暴擊
. 外資賣超6.85億!上市櫃近1600家綠油油 「這檔傳產股」逆勢噴漲逾6%
. 矽谷最狠「偷家」大戲!Claude重做Office、ChatGPT搶商家後台
. 黃仁勳「共諜小三」丈夫下落曝光!中媒:遭公安逮捕