近期台股盤勢震盪劇烈,究竟資金該往哪裡擺才能安度風浪?根據研究報告彙整,外資券商針對盤面上10檔指標性個股進行了深度的財務預測與評價調整。
這份報告不僅大膽喊出驚人的翻倍目標價,更殘酷地揭露了部分老牌企業正面臨估值下修的窘境。對於想要在年底前搶先卡位、佈局明後年行情的投資人來說,這無疑是一份必須詳讀的尋寶圖。
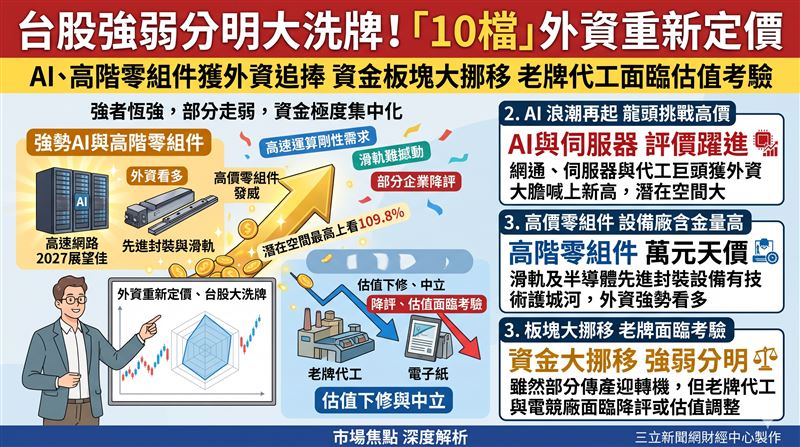
AI巨浪再掀狂潮!智邦目標價翻倍破三千 鴻海強攻四百大關
在這份名單中,AI伺服器與高速運算的剛性需求依然是外資券商最堅定的信仰。網通大廠智邦(2345)無疑是全場最吸睛的黑馬,其參考股價約落在1,525元,但多家外資券商不約而同給予「買進」或「加碼」評等,其中最狂的UBS更一口氣將目標價喊上3,200元,潛在上漲空間高達109.8%。
另外兩家外資券商Daiwa與Morgan Stanley亦給出3,000元與2,250元的高價,預估其2026年每股盈餘(EPS)上看85.56元至87.53元,展現極強的獲利爆發力。
同時,代工霸主鴻海(2317)也迎來評價大躍進。在參考價240元的基礎上,三家外資券商齊步看多,CITI最高目標價直指400元,潛在上漲空間達66.7%;其餘外資券商Daiwa與Morgan Stanley亦給出320元與310元的穩健預期,預估其2026年EPS將站穩16.38元至20.16元之上。而AI伺服器大廠緯創(3231)同樣獲得外資券商青睞,在參考價174.5元之下,BofA Securities將目標價上看250元,潛在空間達43.3%。
高價零組件發威!川湖劍指萬二天價 萬潤與嘉澤緊追在後
除了系統代工廠,高階零組件與設備廠的獲利含金量更是外資券商鎖定的核心標的。伺服器滑軌大廠川湖(2059)挾帶難以撼動的技術護城河,在參考價8,165元之際,外資券商BofA Securities強勢維持「買進」評等,目標價一舉推升至驚人的12,988元,上漲潛力達59.1%,預期其2026年EPS將高達326.91元,獲利能力傲視群雄。
在半導體設備方面,受惠先進封裝需求大增的萬潤(6187),參考價落在1,015元,外資券商Goldman Sachs給予「買進」評等並將目標價設定在1,450元,預期上檔空間有42.9%。連接器大廠嘉澤(3533)同樣表現剽悍,參考價1,740元,獲外資券商Morgan Stanley給予「加碼」評等,目標價上看2,350元,潛在漲幅達35.1%。
資金板塊大挪移!中租迎轉機 仁寶與微星面臨估值考驗
不過,在這波資金重新定價的洗盤過程中,並非所有個股都能雨露均霑。在非電子族群方面,中租-KY(5871)獲得外資券商送暖,在參考價102元的位階CITI給予「買進」評等,目標價上看130元,潛在空間達27.5%,預期2026年EPS為11.80元,營運可望穩步回溫。
相對而言,老牌代工廠仁寶(2324)則遭到外資券商Morgan Stanley無情降評至「減碼」,參考價30元,目標價甚至下修至23元,面臨負23.3%的下檔風險,顯示外資對其後市獲利動能持高度保守態度。此外,電競大廠微星(2377)與電子紙龍頭元太(8069)則雙雙陷入評價中立區。微星參考價141元,外資券商CITI維持「中立」評等,目標價僅微幅上看145元。
元太參考價140元,兩家外資券商Daiwa與BofA Securities分別給予「持有」與「中立」評等,目標價落在165元與148元,上漲空間相對受限。這份最新的外資券商報告,明確揭示了未來台股資金高度集中化、強弱分明的殘酷現實。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. MSCI半年度調整!「8檔」第四法人跌愈多買愈多
. AI股強勢回魂!「10檔」近一週飆漲12%起跳
. 台股震盪打底!各大投信看好「5檔」
. 再見老黃!短線震盪難免 「26」檔停看聽