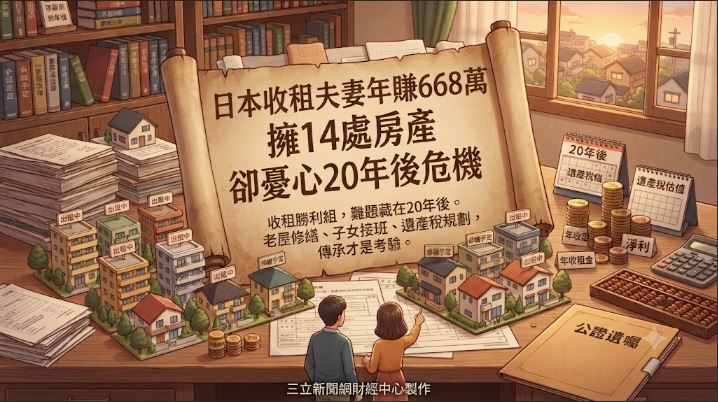
日本一對50多歲的S先生夫婦,名下擁有14處出租房產,年租金收入約3257萬日圓(約台幣668萬元),房產估值高達約3.36億日圓(約台幣6900萬元)。外人眼中的收租勝利組,夫妻倆卻說自己安心不了,因為真正的難題藏在20年後。
日本房東收租 14處房產年租金668萬
夫妻倆陸續買進收益型房產,丈夫、妻子各持有7處,扣除支出後年淨利仍約2446萬日圓(約台幣501萬元)。但這些房產多已屋齡20至30年,未來15至20年外牆、屋頂、管線都可能需大修甚至重建,一旦空屋增加,租金恐跟著下滑。各處獲利落差大,有的值得長抱,有的修繕費越滾越高。
老屋重建子女接班 出租房產傳承
根據《THE GOLD ONLINE》報導,專家建議,先依獲利、屋齡與修繕成本,把房產分成積極持有、修繕改造、重建、出售重組四類,再出售老屋、重整組合。三名子女想法各異:30歲長子有意接手,28歲次子是持證房地產經紀人,25歲長女則想要好管理的資產。因此長子與次子先用三年,從盤點資產、分管房產到參與修繕決策循序學習;長女則以存款、證券、壽險為主,避免共有房產起爭執。
遺產稅二次繼承 公證遺囑規劃
房產分屬夫妻兩人,還得預估二次繼承的稅負。這批房產遺產稅估值約1.36億日圓(約台幣2791萬元),現金未必夠繳,須評估壽險與小型住宅用地特例,並以公證遺囑明定分配。專家提醒,傳承不只是留下資產,更要讓子女接得住。若擁有多處出租房產,建議趁身體健康時整理資產、及早與子女溝通意願,再視情況出售或重組,減輕日後負擔。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. 「連女兒都不知道」!月領3.8萬老婦藏1680萬 讓人意外的原因
. 兒子開口要賣房一起住! 74歲夫妻婉拒同住 背後藏驚人危機
. 「別再來過夜」! 73歲翁以為受歡迎卻成了惡夢 連假探孫兒媳忍不住開口
. 74歲嬤5年匯40萬金援失業兒!驚覺孫女慶生冷漠失約 心寒讓她決定改變