獨家/地王瞞不了真相5/壽險公司為何不能長期「養地」?宏泰淡海案背後的保戶資金與監理紅線



宏泰人壽淡海段4、4-1地號土地於2019年公開標售,當年成交金額約25億4504萬元,檢調懷疑該筆交易可能使宏泰人壽受有約1億元、甚至更高金額的資產損失,今(2026)年共發動二波搜索,案件偵辦中。宏泰人壽淡海土地案之所以不同於一般建商買賣土地,首先要從壽險資金的性質理解。
保險公司的主要資金來自廣大保戶長期繳納的保費,最終要用來履行醫療、死亡、年金等保險給付。因此,保險資金的運用不能完全比照一般企業,主管機關對安全性、收益性、流動性及資產配置設有更高要求。保險資金不是一般企業的自有閒錢,不動產投資須符合「即時利用並有收益」的法定原則。
法界人士C先生告訴本刊,依《保險法》第146條之2第1項規定,保險業對不動產投資應以「即時利用並有收益」者為限。這項規範的精神,就是避免壽險公司挾龐大保費資金長期囤地、等待土地增值,卻沒有產生符合保險經營需要的即時收益。對壽險業而言,土地不是不能買,而是必須能說明用途、收益與資產負債管理的合理性。
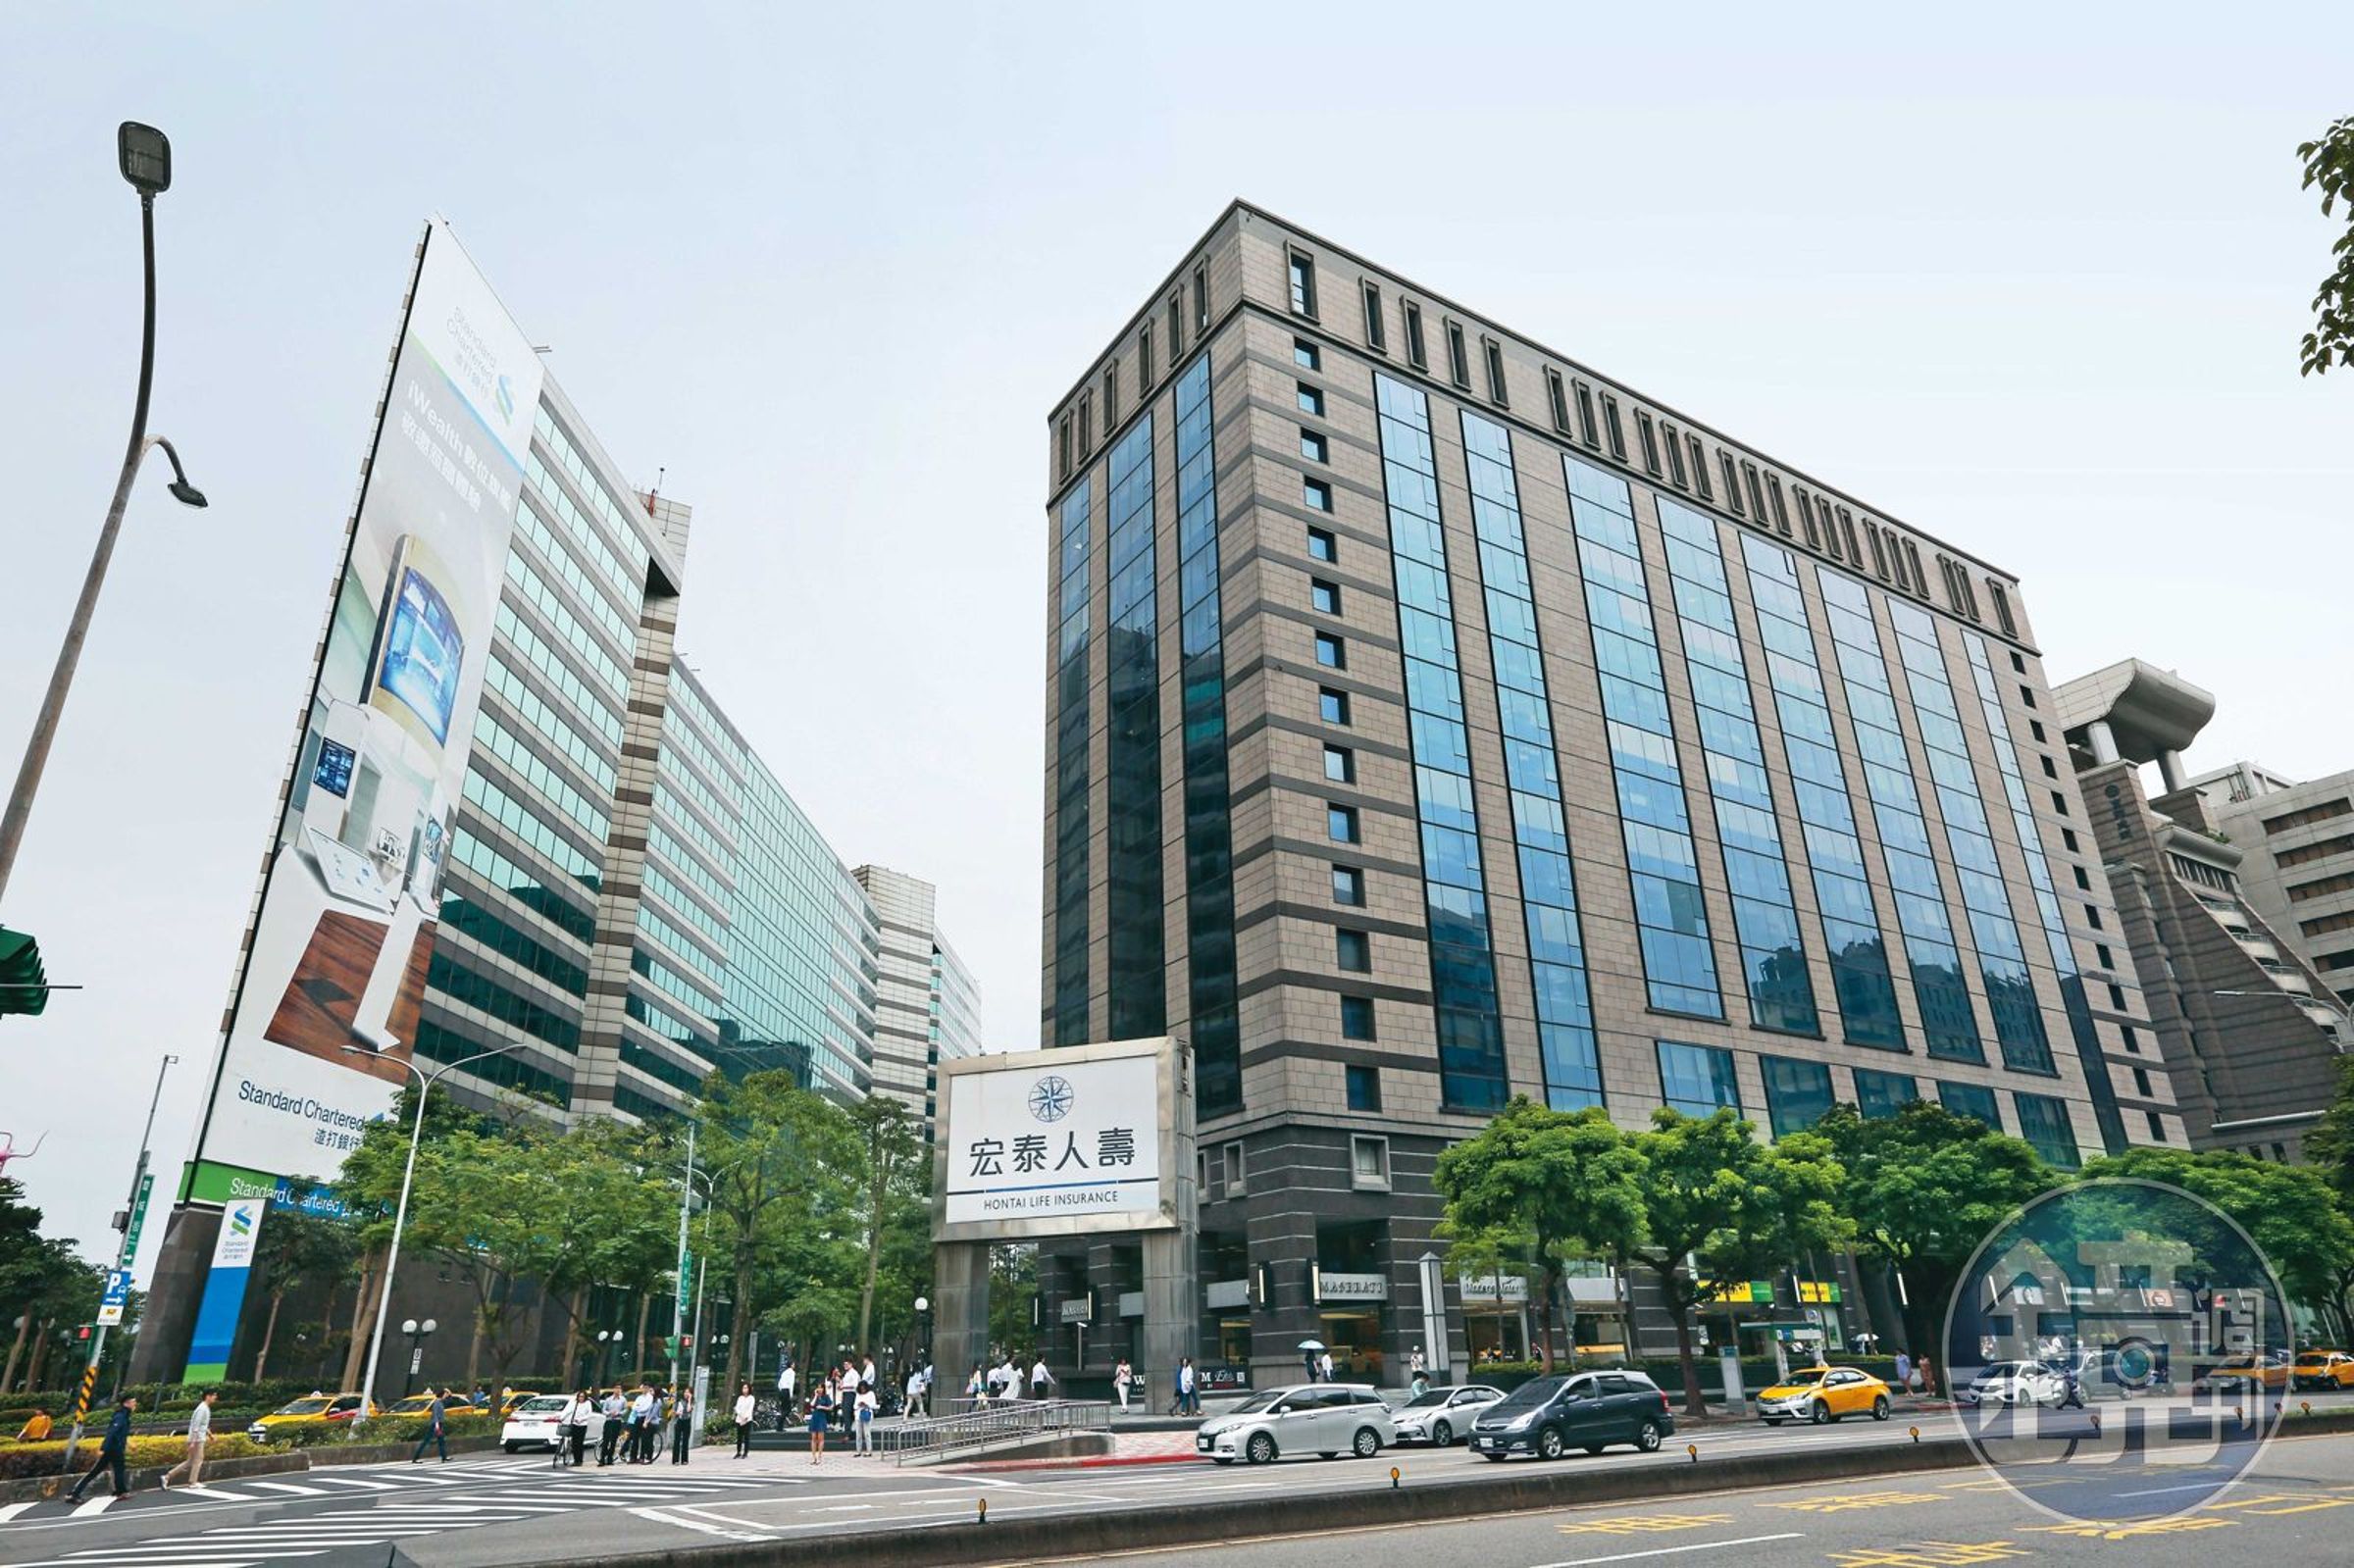
宏泰人壽因淡海土地案遭北檢偵辦,企業形象受損。本刊資料照
宏泰人壽2010年間以約81.66億元取得淡海新市鎮近3.5萬坪土地,之後亦持有淡海地區其他土地。曾因部分不動產未能符合「即時利用」要求,金管會自2016年前後,曾多次要求提出改善計畫,並就不同地區不動產投資開罰及限期改善。
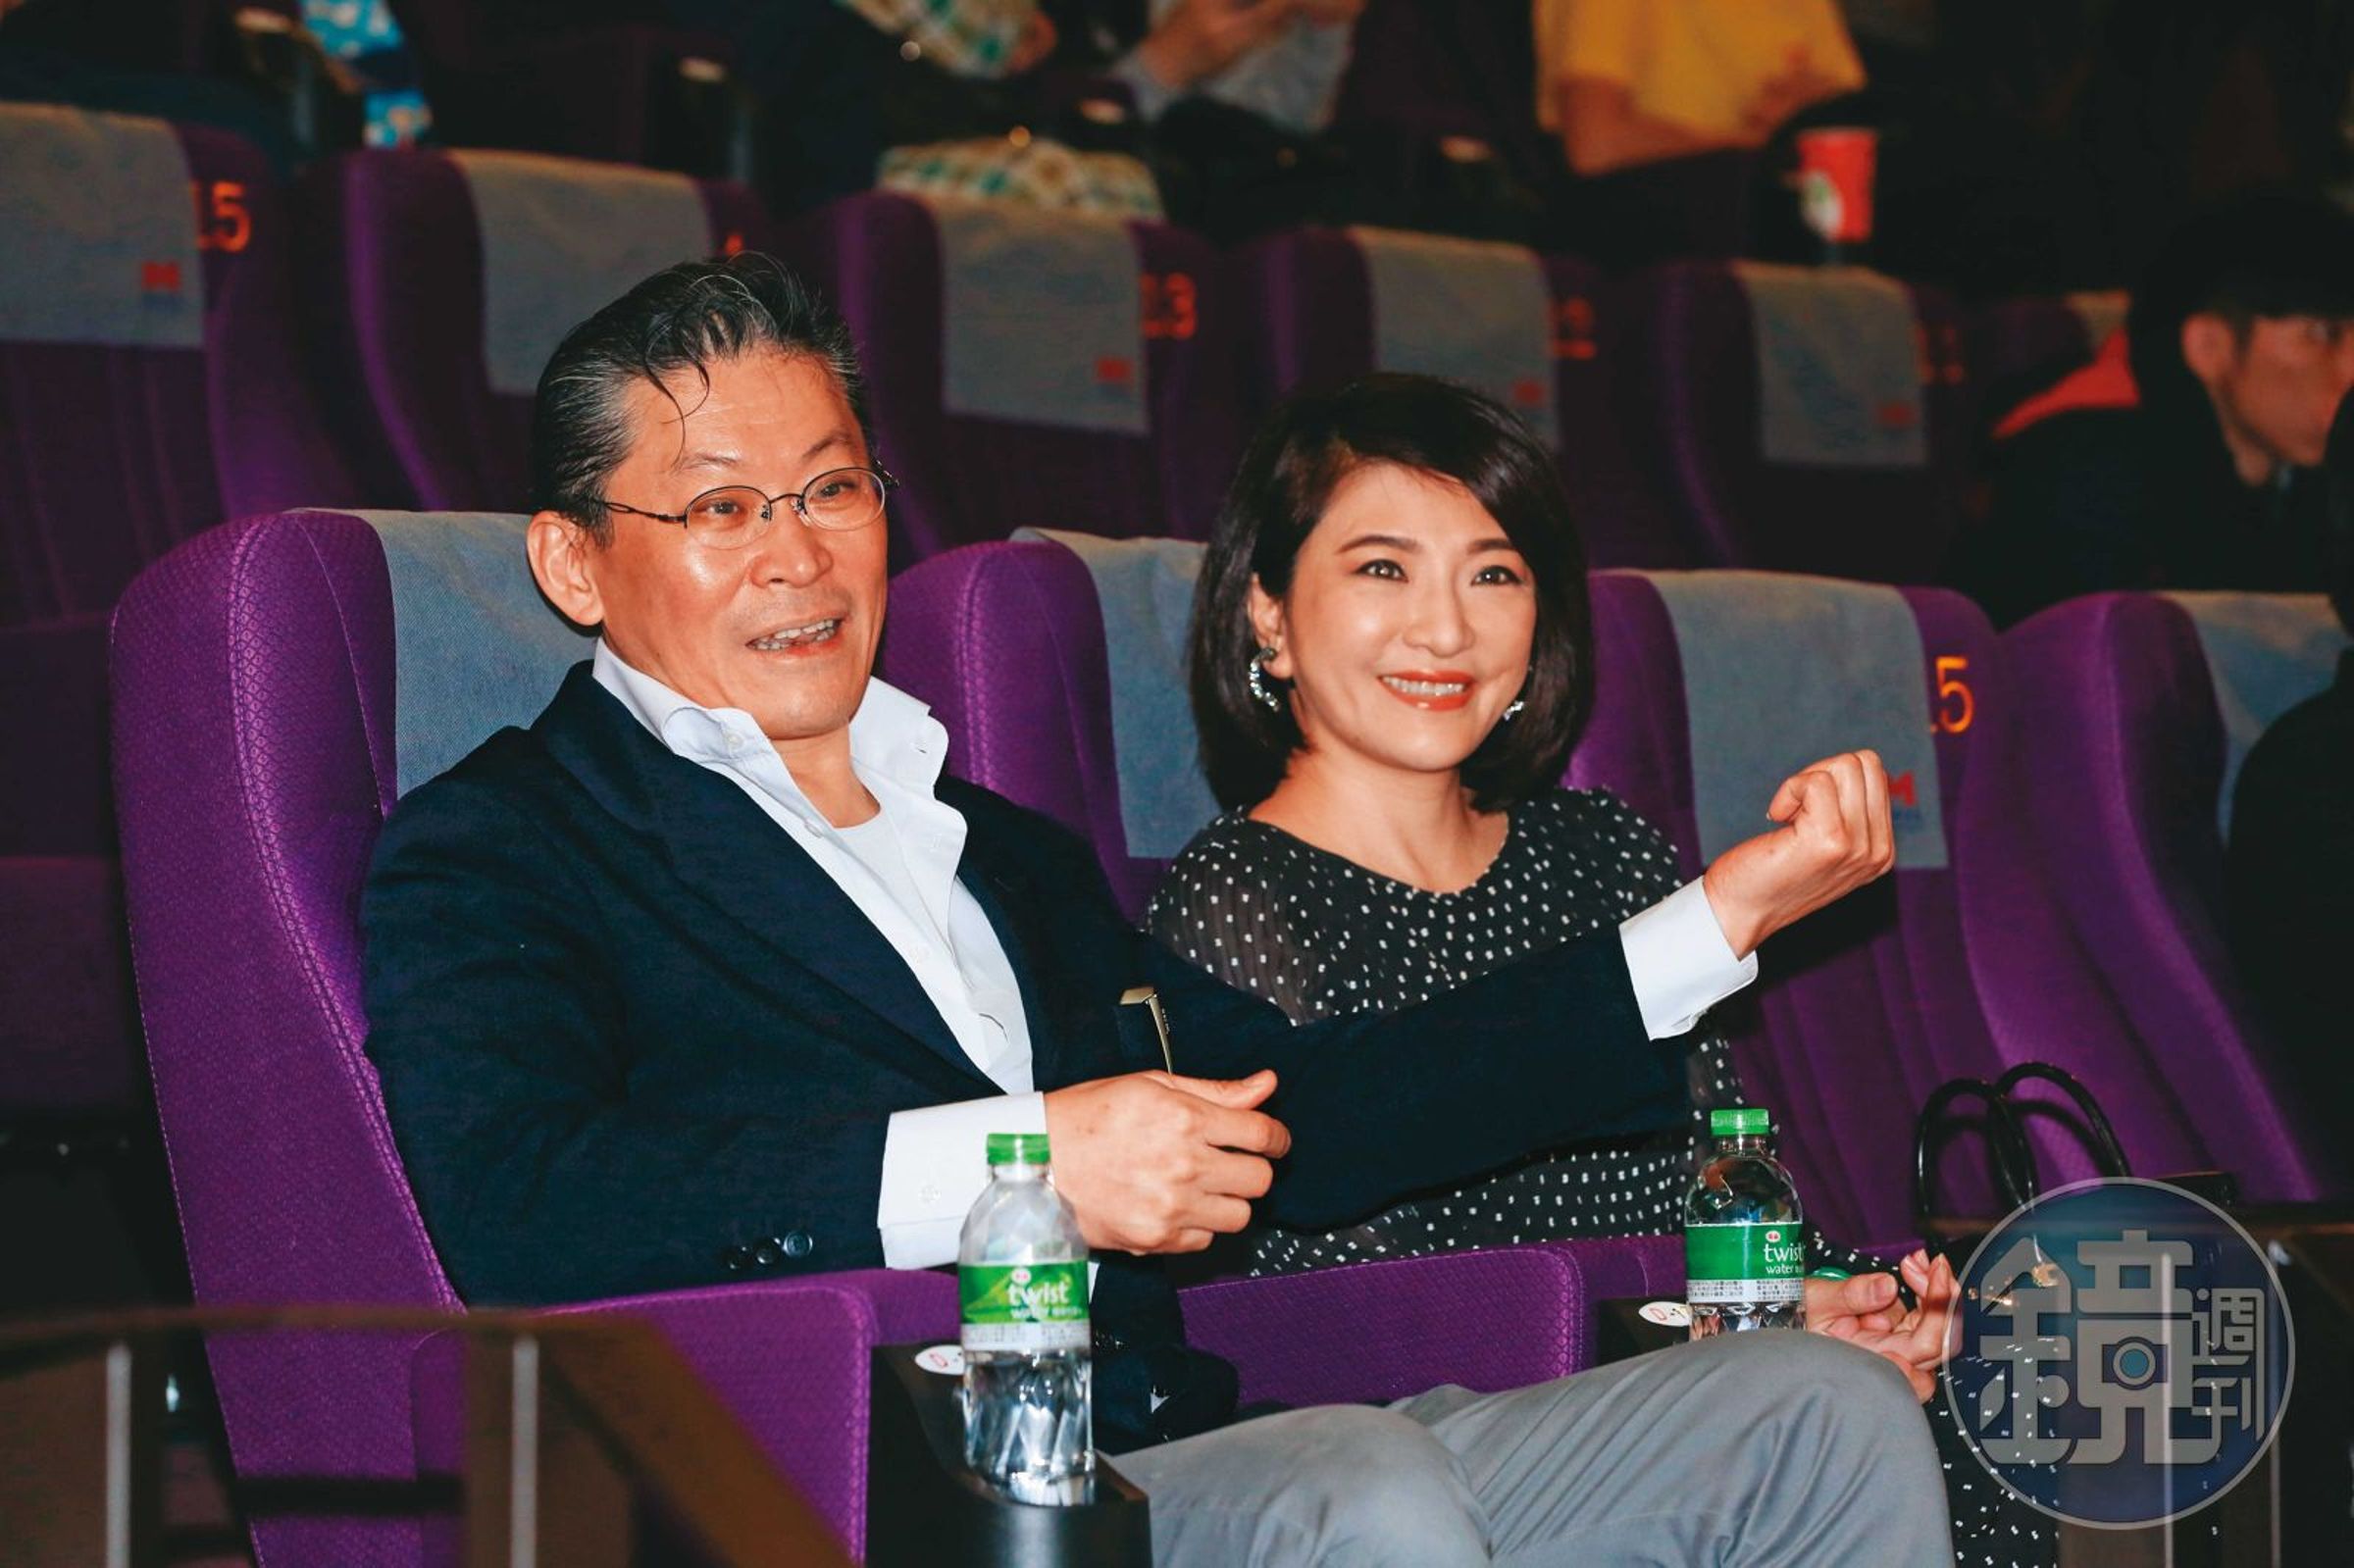
林鴻南與前妻王婉玲撕破臉,卻在淡水土地交易弊案後雙方大和解。本刊資料照
C先生認為,正因如此,若主管機關要求壽險公司處分不符合利用標準的土地,監理目的應是讓資產真正退出不適當的持有狀態,而不是只完成名義過戶。如果土地最後轉到一個與原控制體系存在實質連結的交易主體,且開發利益仍留在同一利益圈內,就會產生「形式完成處分、實質仍在養地」的監理疑問。
「這不代表只要關係企業得標就一定違法」,C先生特別強調。但他認為真正需要穿透查核的是:處分是否經過公平競爭、價格是否符合公司利益、買方是否獨立、資金是否來自賣方控制體系,以及主管機關在事後有沒有追蹤最終承受人與實質控制關係。唯有這些問題被回答,才能判斷監理命令究竟有沒有達到原來目的。
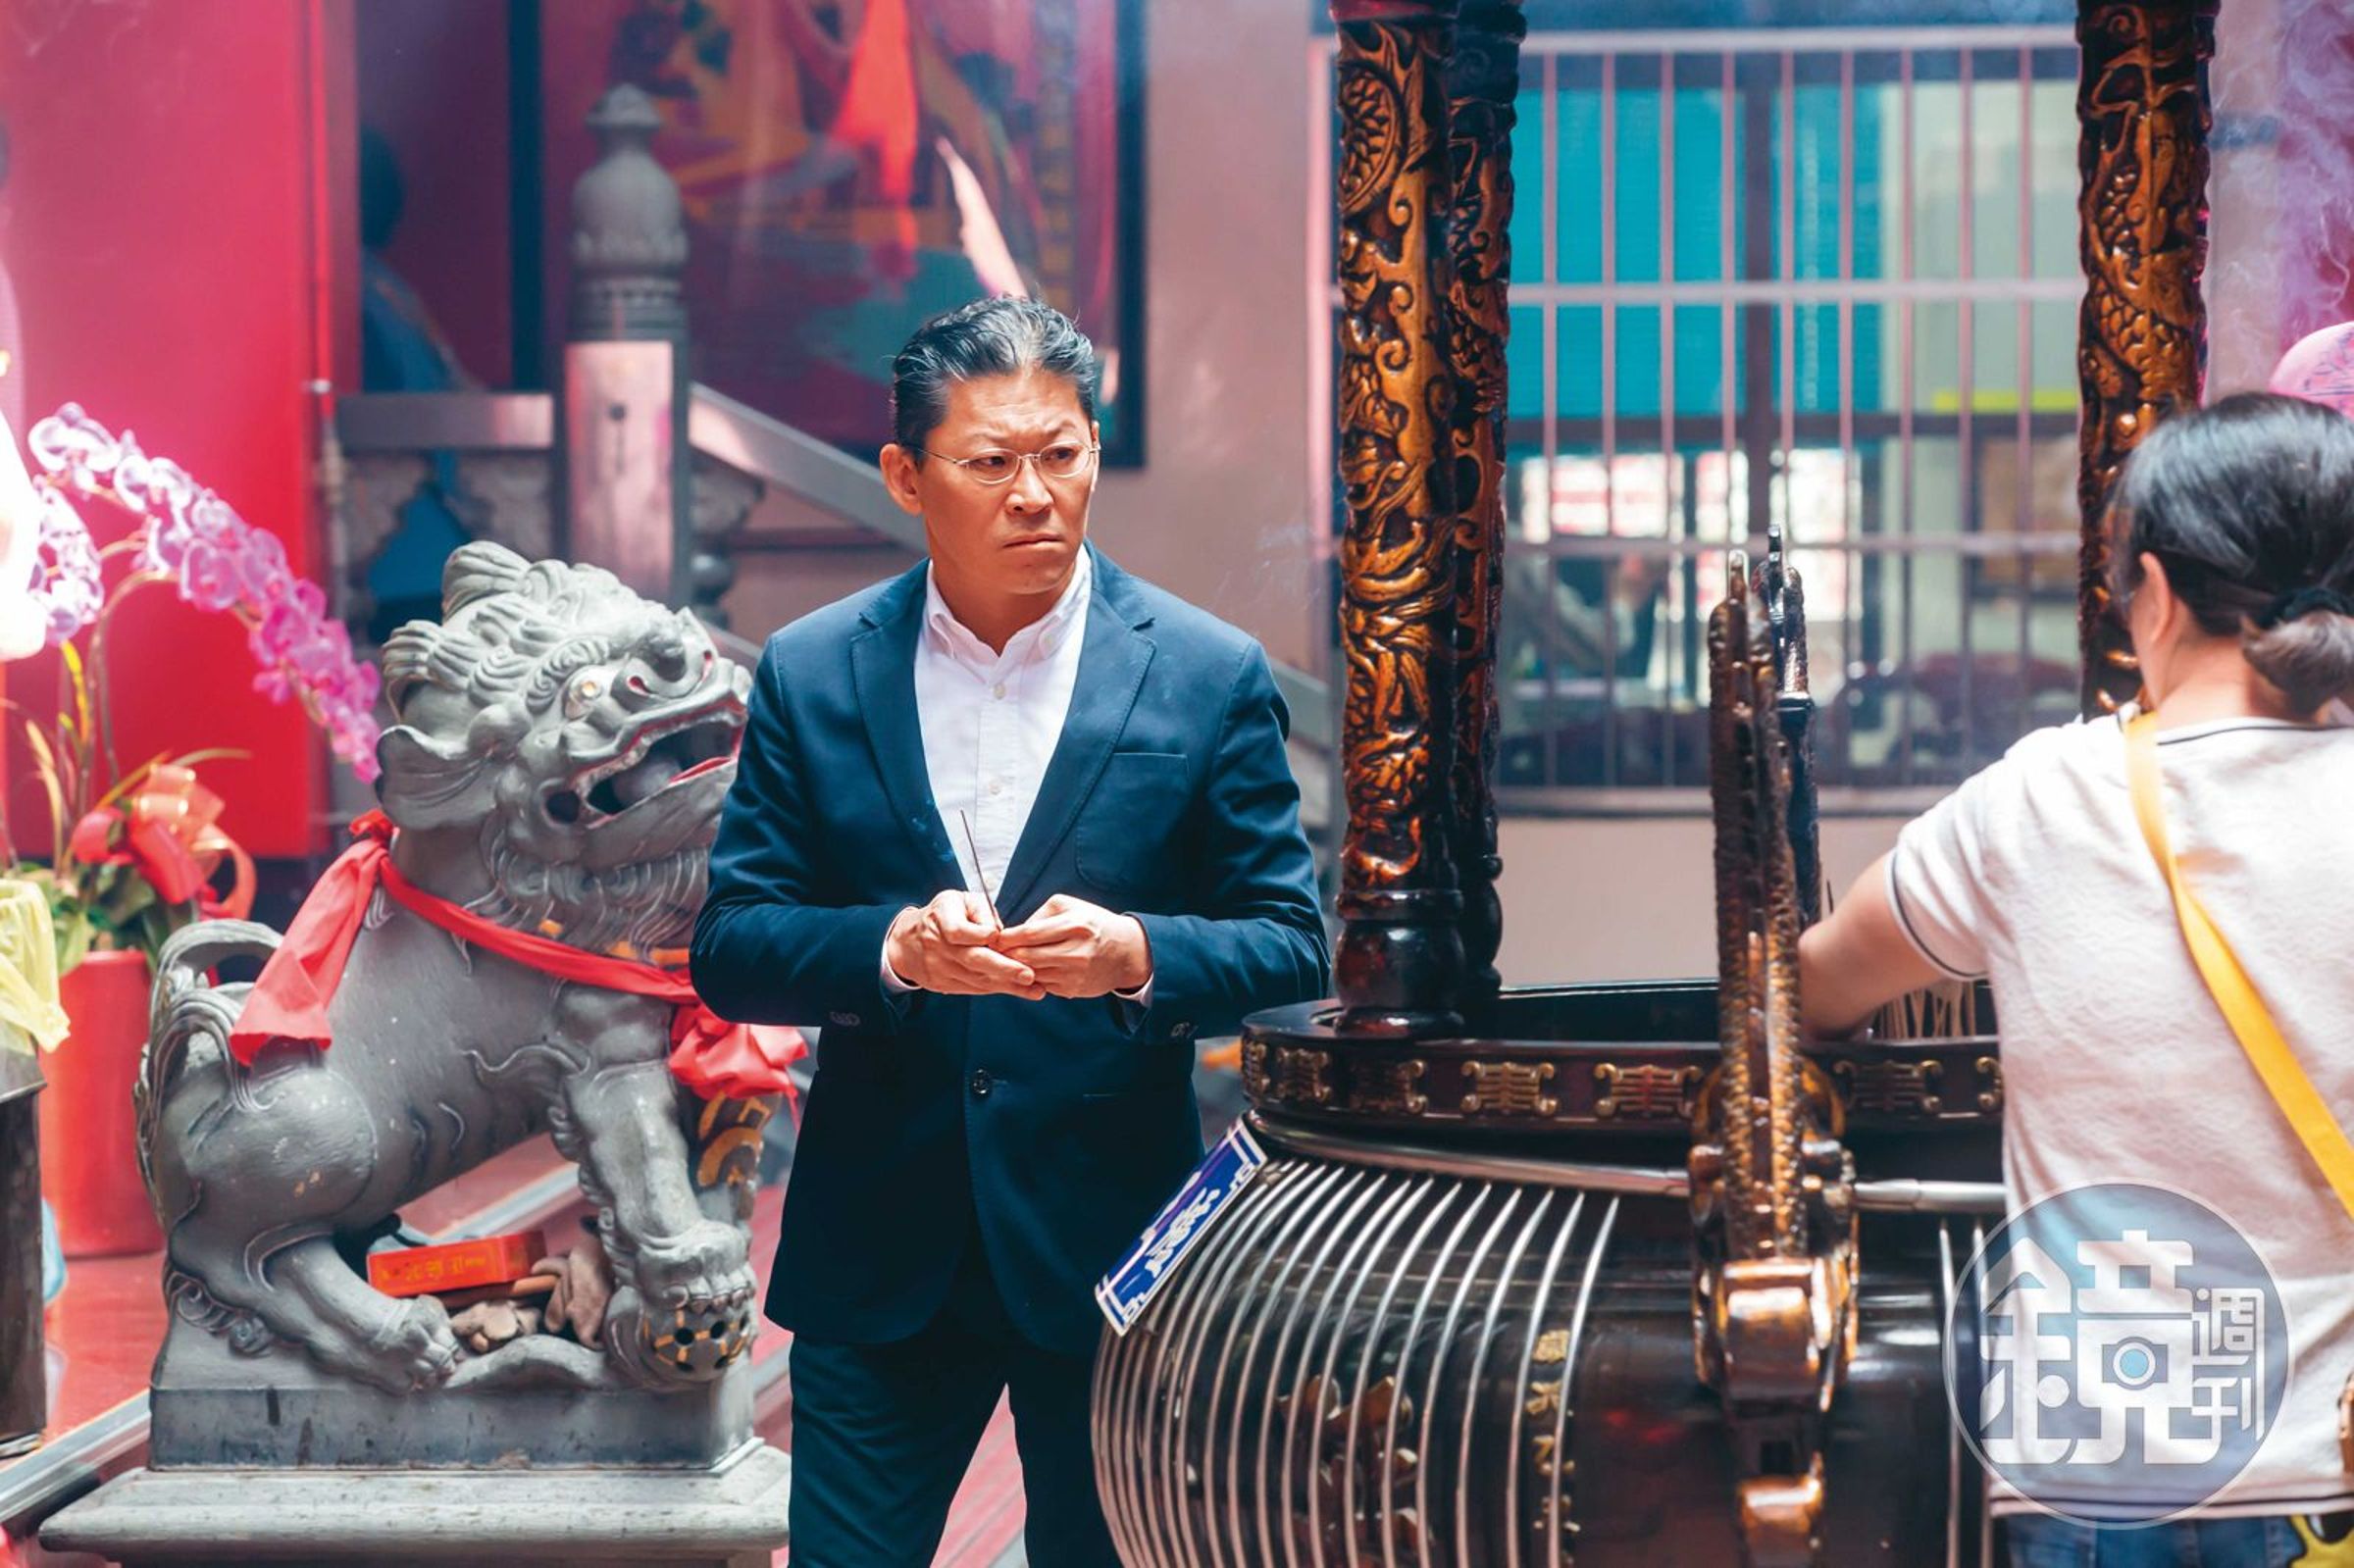
林鴻南能否率領宏泰人壽走出官司醜聞,各界等著看。本刊資料照
C先生點出,對廣大保戶而言,案件的公共利益也正在這裡。壽險公司的土地若處分得太便宜,損失的是公司資產;若處分只是形式,監理制度又可能被架空。淡海案最後的刑事責任仍待司法判斷,但它已經提出一個更大的制度問題:面對多層公司、融資與控制架構,金融監理是否有足夠能力辨識真正的交易實質,值得省思。


