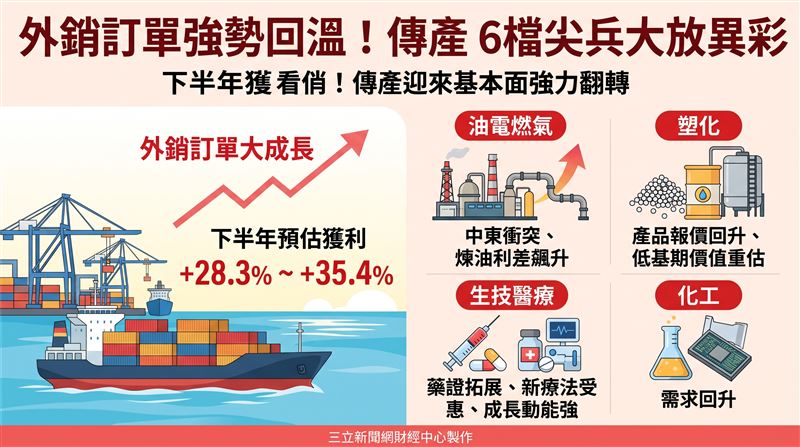
在電子與AI族群獨領風騷的同時,傳統產業正悄悄迎來基本面的強力翻轉。根據國票投顧最新出具的專題報告指出,傳產外銷訂單在第二季的成長幅度較上一季進一步擴大,帶動整體企業獲利展現強勁韌性。
觀察台灣50及中型100企業的季度獲利趨勢,傳產扣除金融產業後,預期下半年將維持28.3%與35.4%的顯著成長幅度,顯示傳產類股的後市行情正逐漸受到法人青睞。在這波評價已落底且下半年獲利看俏的浪潮中,油電燃氣、塑化、化工及生技醫療類股成為市場聚焦的核心亮點。
在油電燃氣與塑化族群方面,近期國際地緣政治變化成為推升產業獲利的關鍵催化劑。中東衝突導致部分煉油設施損壞,進一步加劇全球成品油供給趨勢,使煉油利差大幅走揚至每桶30至37美元的高檔水準,遠高於過去約9美元的均值。
身為國內煉油龍頭的台塑化(6505)直接成為最大受惠者。從技術面與籌碼面來看,台塑化近期獲得外資與投信的大幅加碼,多頭格局延續。在煉油利差維持高檔的強力支撐下,本土法人看好其獲利表現將進一步上修。
除了台塑化外,塑化雙雄台塑(1301)與台化(1326)同樣展現出強勁的低基期價值重估潛力。台塑受惠美伊戰爭推升塑化產品報價,加上轉投資台塑美國與台塑化持續貢獻獲利,目前股價淨值比(PBR)僅約0.8倍,下檔風險相對有限。
而身為芳香烴龍頭的台化,不僅持有台塑化高達24%的股權,更積極布局AI電子材料(如高階銅箔基板與玻纖布需求),隨著PX/PTA產業循環回升,外資持續加碼,前高突破指日可期。
在生技醫療族群方面,各家大廠的藥證與海外拓展進度皆傳出捷報。藥華藥(6446)受惠其創新藥物Ropeg已被NCCN指南列為ET(原發性血小板增多症)的第一類首選療法,助攻處方持續成長,且筆型注射器已獲美國FDA核准。
本土法人預估,藥華藥今年將貢獻每股盈餘(EPS)約16元,明年獲利更有望迎來翻倍成長。另一檔備受矚目的生技廠禾榮科(7799)則以「BNCT(硼中子捕獲治療)設備 + 藥證」雙引擎驅動,今年已完成5台設備簽約,建置期約30個月,營收預計於明後年逐步認列,且TFDA已同意F18 FBPA phase I/II IND申覆審查通過,吸引投信大幅加碼。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. 明恐跌千點?台積電ADR回檔等利空夾擊 連假後迎震撼教育?
. 大盤創高拉回!12檔台股ETF規模逆勢登頂 「這檔」報酬翻倍奪冠
. 上看5萬2!法說旺季12檔多頭攻勢猛
. 每月千億護盤!「19檔」集氣挑戰5.5萬