


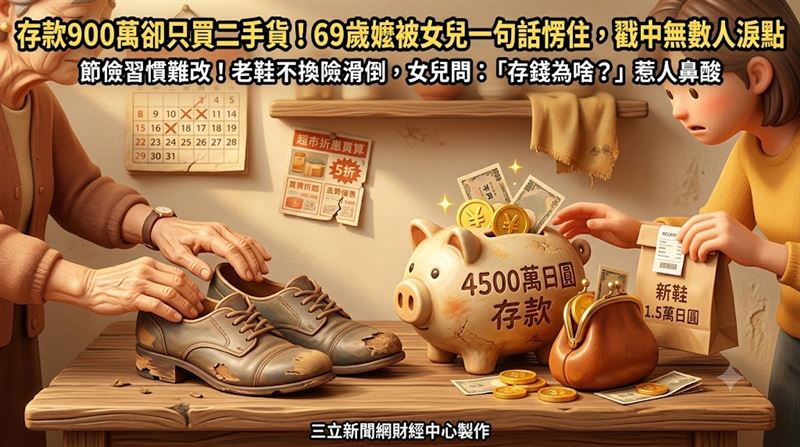
日本一名69歲的和子(化名),每月領約16萬日圓(約新台幣3.2萬元)退休金,存款卻高達4500萬日圓(約新台幣900萬元)。不過她退休後,依然習慣晚上等超市打折再買菜,衣服也都挑二手的,就連鞋跟磨壞了也捨不得換。直到一次雨後逛街,女兒終於忍不住問了她一個問題。
日本老人 節儉退休生活
和子65歲前一直是公司職員,丈夫過世後獨自生活,住的公寓房貸早已還清。她的退休金扣掉稅金和社會保險費,實領約14萬日圓(約新台幣2.8萬元),每月生活費約12.5萬日圓(約新台幣2.5萬元)。回頭看,早年丈夫收入不穩定,家裡得先還房貸、付女兒的學費,所以每次發薪前,她都要先看冰箱有什麼,再安排這幾天的三餐。這樣的日子久了,省錢就成了她的習慣。
日本老人 存款不敢花
那天下過雨,和子在人行道上差點滑倒,43歲的女兒美咲(化名)低頭一看,才發現母親的鞋跟早就磨損得很嚴重,便問她存這麼多錢到底是為了什麼。和子想了一下才說,以前太怕沒錢,現在能買到便宜的東西才覺得安心。根據《THE GOLD ONLINE》報導,內閣府《2024年老年人經濟生活調查》顯示,60歲以上長者的金融資產中位數約1000萬日圓(約新台幣200萬元),平均則約1769萬日圓(約新台幣354萬元),和子的存款明顯高出不少。
日本老人 安心退休花錢
美咲並不是要母親大手筆花錢,只希望鞋子這類攸關安全的東西不要省。於是母女倆一起去買了雙約1.5萬日圓(約新台幣3000元)的新鞋。之後,和子除了每月生活費,也另外留一筆預算,用來更換必要的物品,還打算明年夏天前換掉臥室那台老舊冷氣。她笑說愛買便宜貨的習慣改不了,也沒必要勉強自己過奢侈的生活。美咲聽了也不再全盤反對,只提醒她,住房、醫療和安全方面的支出,還是要定期檢視。
晚年怎麼花錢,不只看收入多寡或存款多少,還取決於你長期以來的生活方式和價值觀。另外,也需要定期檢視你在住房、醫療和安全方面的支出是否仍符合你目前的生活方式。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. 父母離世留下東京空屋怎麼辦?她靠這招讓負資產活化 秒變穩賺年收百萬
. 「我們家到底存多少錢?」58歲夫退休前一問 妻子報出數字氣氛瞬間凍結
. 「今天會來嗎?」母親天天來電 長子想通1件事後情況變了
. 去看孫子運動會竟像去打工?日本退休婦轉念做1決定 獲解脫


