

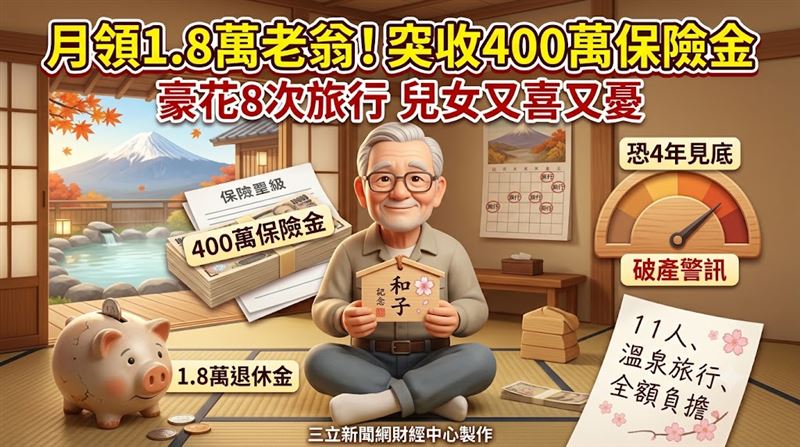
日本74歲木匠田島正雄(化名)獨居在農村公營住宅,每月僅靠約9萬日圓(約新台幣1.8萬元)的退休金度日。兩年前,相伴半世紀的妻子和子(化名)因肺癌病逝,臨走前交給他一份保單文件。他萬萬沒想到,這份遺物竟換來超過2000萬日圓(約新台幣400萬元)的保險金,也讓他的晚年生活悄悄改變。
日本老人突獲400萬保險金 全家出遊他全額買單
和子生前是保險業務員,留下日圓終身壽險、美元終身壽險及個人年金保險。她在70歲開始領年金前就過世,兩筆保險金合計逾2000萬日圓。正雄決定恢復妻子最愛的溫泉家庭旅行,11人出遊一趟近50萬日圓(約新台幣10萬元),他堅持全額負擔,每次都帶著妻子的紀念牌同行。
老後破產警訊 兩年花掉一半以上存款
兩年內他共出遊8次,旅費約400萬日圓(約新台幣80萬元),加上孫輩慶祝與日常開銷,存款已縮水到不足1000萬日圓(約新台幣200萬元)。根據《THE GOLD ONLINE》報導,依日本總務省家庭收支調查,65歲以上單身無業者每月平均缺口約3萬日圓(約新台幣6,000元)。以正雄每月生活費15萬日圓估算,加上每年4趟旅行200萬日圓(約新台幣40萬元),年提領高達272萬日圓(約新台幣54萬元),餘款恐4年見底。
理財規劃師建議 旅行不中斷也能安心退休
理財規劃師表示,把錢花在亡妻重視的事上並非壞事,但未來還有醫療與長照開銷。他建議先估算退休金與支出、預留醫護備用金,再把旅行減為每年2次,或請子女分攤費用。若想投資,也要與近期用款分開並控制額度。重點不是停止旅行,而是把這筆遺愛規劃得更長久,才能同時守住回憶與安心的晚年。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. 淋雨一直走!瑤池金母師弟加碼「這檔」800張 它股價逆勢上漲
. 【盤前】外資愛了 加碼買進「這檔」4.3萬張!131萬股東集體跳震胸舞
. 父親過世後存款剩三百萬 母:總說我很好!孝子驚覺老後危機急補救
. 結婚35年領513萬退休金!6旬妻一句「羞辱話」 他耿耿於懷想離婚


