

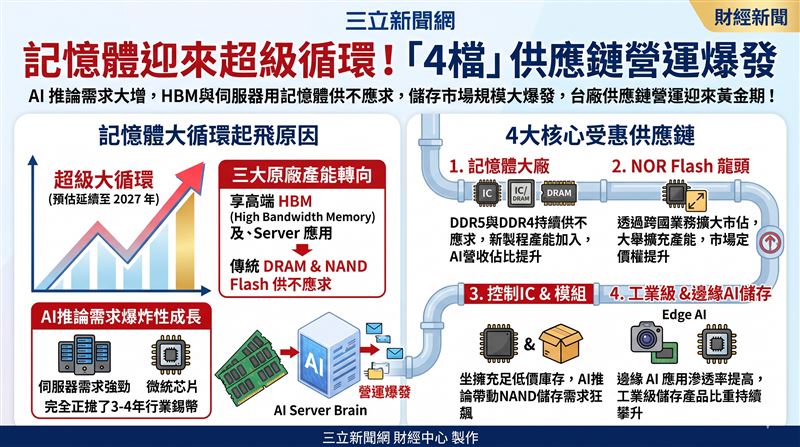
過去記憶體大約每三到四年就會陷入一次供過於求的循環谷底,讓不少投資人傷透腦筋。不過,這波由人工智慧掀起的狂潮完全打破了常規:各大原廠紛紛將產能轉向高階的HBM(高頻寬記憶體)與伺服器應用,導致傳統DRAM與NAND Flash供不應求。根據本土法人最新研究指出,這波榮景將一路延續到2027年,帶動整體儲存市場規模大爆發。
隨著大型語言模型(LLM)的參數規模持續擴大,伺服器與AI推論帶動的資料儲存需求呈現爆炸性成長。雖然記憶體價格持續攀升,讓手機、PC等消費性終端產品面臨成本壓力,出貨動能稍微受抑,但伺服器強勁的出貨表現完全填補了這塊缺口。
特別是輝達(NVIDIA)等大廠推出的新一代架構,對於HBM與企業級SSD(eSSD)的消耗量是以往的好幾倍。在原廠擴產速度有限、產能優先配置給高利潤AI應用的情況下,記憶體價格將長期維持在高檔,形成罕見的超級大循環。
在這波記憶體超級循環中,本土法人特別點名了四檔最具爆發力的台廠供應鏈,從上游DRAM、控制IC到工業級儲存全面涵蓋:
南亞科(2408):受惠於三大原廠產能滿載,DDR5與DDR4等產品持續供不應求。隨著1C新產品預計在2027年第一季開始驗證並逐步提高AI營收佔比,本土法人預估其2026年至2027年EPS分別可達77.85元與133.21元,給予「買進」評等,目標價上看800元。
華邦電(2344):透過收購英飛凌旗下相關業務,市佔率突破三成,大幅提升市場定價權。為因應強勁需求,華邦電擴大資本支出近400億元擴充產能,預估2026年至2027年EPS分別為27.34元與61.23元,給予「買進」評等,目標價上看300元。
群聯(8299):坐擁大量低價庫存,在AI推論帶動NAND儲存需求狂飆、供需缺口逐季擴大下,營運規模持續放大。本土法人預估其2026年至2027年EPS高達467.05元與594.31元,給予「買進」評等,目標價上看3,000元。
宜鼎(5289):在邊緣AI(Edge AI)快速發展下,相關產品佔比持續提高,推動業績續創歷史高峰。本土法人預估其2026年至2027年EPS分別為389.96元與404.71元,評價相對具吸引力,給予「買進」評等,目標價直指2,000元。
面對AI技術不斷迭代、記憶體供不應求的結構性轉變,這波由技術壁壘撐起的行情,正為懂盤勢的投資人帶來難得一見的布局契機。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. 殖利率高達8%!全台首檔混合債登場 野村投信揭鎖定收益秘訣
. 大漲939點收復季線!「9檔」漲多、量大
. 盤勢忽高忽低!「3檔」不改長線基本面
. ASIC強壓傳統GPU!6檔老牌廠有望變飆股