華邦電(2344)今(3)日舉行2026年第三季法人說明會,總經理陳沛銘宣布,董事會已通過731億元資本支出案,主要用於高雄廠Module B擴產,包括土建、機電工程及長交期記憶體設備。新廠預計12月29日啟動建設,目標2029年下半年開始少量出貨,2030年全面開出產能。總經理陳沛銘強調,記憶體市場供應持續緊張,預期2027年供需可能比2026年更加吃緊,2028年供應也將維持緊俏。展望第四季,陳沛銘指出,消費性市場需求開始出現修正,部分PC及消費性電子客戶在前三季備貨後,第四季拉貨動能轉弱。不過,AI相關需求仍然強勁,呈現AI與非AI市場需求分化的情況。他表示,第四季DRAM合約價格仍將上調,但漲幅可能不如第三季。由於不同客戶的合約到期及重新議價時間不一,整體價格仍有向上空間。
獲利動能看俏 優先支援長約
陳沛銘認為,第四季華邦電營運仍有成長機會,但成長力道可能不及前幾季,不過這個空缺產線剛好來挹注明年需求。他強調隨著2027年新一年度需求展開,以及16奈米製程逐步放量,公司獲利動能仍然強勁。對於中長期記憶體市場,他指出,AI伺服器、邊緣AI、車用及基礎建設需求持續增加,DDR3與DDR4供應尤其緊張,部分過去未與華邦電合作的基礎建設客戶,也因市場缺貨而尋求新供應來源。陳沛銘預期,2027年記憶體供需可能比2026年更加緊張,2028年供應仍將維持吃緊。不過,公司不會單純追求最高價格或最大需求,而是優先支持長期合作及簽署長約的客戶。
製程升級優化 車用工控成長
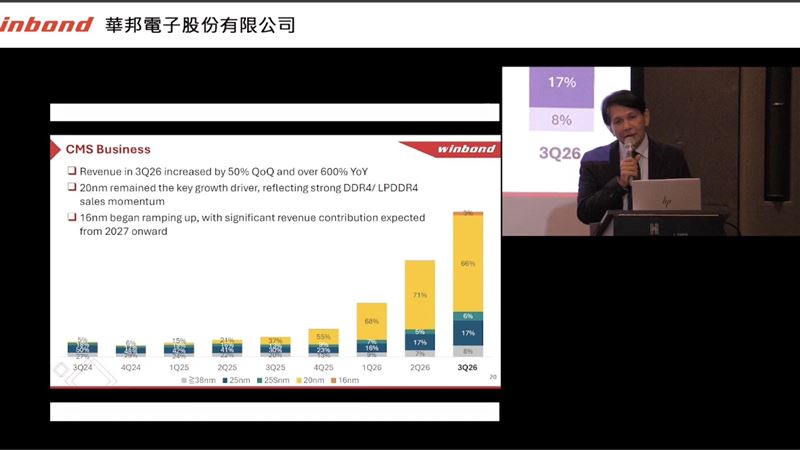
回顧華邦電今(3)日公布2026年第三季營運表現,合併營收為新台幣823億3千1百萬元,較去年同期增加278.2%,營業毛利率為70.6%,歸屬母公司稅後淨利為新台幣354億2千2百萬元,每股盈餘為新台幣7.58元。其中客製化記憶體產品線占2026年第三季營收比重為58%,受惠於DDR4及LPDDR4產品強勁的銷售表現,20nm製程產品持續為主要成長動能;快閃記憶體產品線營收占比32%,隨著製程技術持續升級及產品組合優化,24nm製程產品營收貢獻進一步提升,高容量NOR Flash營收及出貨占比亦雙雙創下新高,展現穩健成長動能;邏輯產品線營收占比9%;其他產品線營收占比1%。2026年第三季記憶體產品營收在各應用類別占比分別為通訊電子(Communication)占31%、消費性電子(Consumer)占26%、車用及工業用相關(Car & Industrial)占26%、電腦相關(Computer)占17%。
更多三立新聞網報導
. 10月驚人營收後 南亞科再放新利多
. 宣布了! 南亞科10月驚人營收曝
. 外勞10年就能領勞退? 勞動部解釋
. 盤後/除美股影響 台股摔1612點戰犯還有它