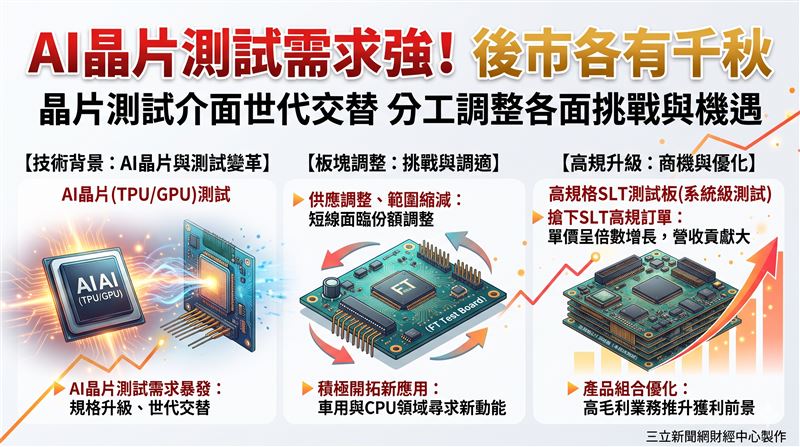
隨著全球AI人工智慧應用全面爆發,高階晶片如TPU與GPU的測試需求正迎來結構性轉變。近期本土法人出具最新產業報告指出,下一世代TPU測試介面供應鏈面臨重新分工,相關台廠供應鏈的版圖也跟著出現變化。在這波競賽中,台系測試板與探針卡大廠幾家歡樂幾家愁,不僅牽動各自的獲利預估,也讓法人圈對相關個股的目標價進行了最新調整。
精測供應範圍縮減 短線承壓但長線動能仍在
在上一世代的TPU專案中,各類測試板幾乎由精測(6510)全面包辦;不過,隨著下一代供應鏈分工重新配置,CP探針卡將轉由領導性晶圓代工廠提供,使得精測的供應範圍出現縮減。
本土法人分析,雖然精測在後段FT測試板仍由其負責,但整體供應份額下滑已成定局,加上市場傳出其在某大AI GPU客戶的供應比重由約70%調整至50%,促使法人下修其2027年獲利預估11.5%,預估2027至2028年每股盈餘分別為106.28元與146.56元。
儘管如此,精測在車用大廠及CPU探針卡領域持續積極開拓新應用,若後續CPU潛在業務順利敲門,仍具備上修空間,因此本土法人維持其增加持股評等,目標價設定在4,380元。
雍智搶下SLT高規格訂單 產品組合優化推升獲利
相較之下,另一家測試板大廠雍智(6683)雖然未能如原先預期切入完整的TPU探針卡供應,但成功拿下了高規格SLT測試板業務。由於下一代SLT測試板規格大幅升級,帶動平均單價呈倍數增長,加上預期出貨數量可觀,產出的營收貢獻足以完全彌補未能拿下探針卡的缺口。
更重要的是,相較於完整探針卡需要外購探針而墊高成本,SLT測試板的毛利率相對較高,這也讓本土法人決定維持其營收預估不變,同時將2027至2028年的獲利預估向上調升3.1%與5.5%,預估每股盈餘分別為41.66元與75.92元。憑藉著更優化的產品組合,法人同步給予雍智增加持股評等,目標價上看2,280元。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. 看破愛別人!台股震盪選股困難 第四法人用鈔票投「這4檔」
. 台股翻場測底尋支撐!「19檔」強勢股帶頭衝
. 台股盤面變數未除!「10檔」有特色的帥哥
. 4.4萬點保衛戰!台股量縮急跌測頸線 本土法人點名「12檔」有支撐