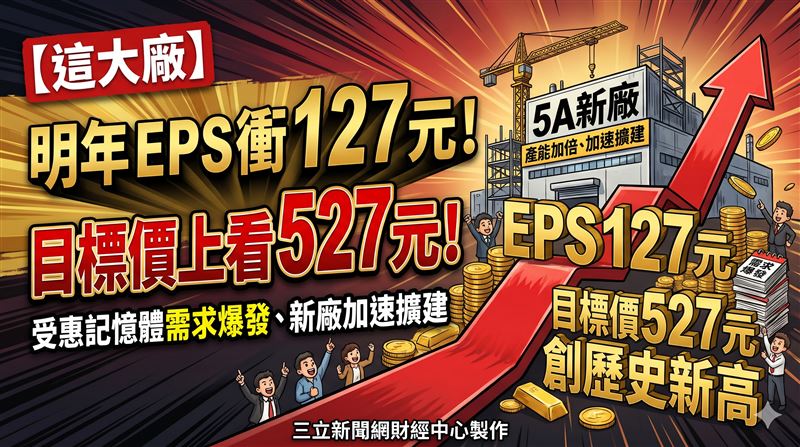
AI運算帶動DRAM需求強勁成長,記憶體大廠南亞科(2408)受惠報價持續上漲,第三季稅後EPS達25.40元,單季獲利大幅躍升。本土投顧看好DRAM供需緊俏延續,預估2026年、2027年EPS分別達76.44元、127.64元,維持「買進」評等,目標價527元。
法人指出,南亞科第三季營收1,336.49億元,季增61.90%,平均售價(ASP)季增逾60%,銷售量季增約1%至3%,毛利率攀升至85.66%,較前季增加6.17個百分點,稅後EPS達25.40元,淨值達118.99元,顯示DRAM漲價效益持續挹注獲利。
法人分析,AI運算涵蓋GPU、TPU、CPU及ASIC,推升整體DRAM需求,全球記憶體產業進入長期結構性擴張。AI應用領域持續擴大,HBM與LPDDR5需求同步成長,排擠傳統DRAM產能,使市場供給更加吃緊,成為支撐報價的重要因素。
展望第四季,法人預估南亞科營收將達1,478.63億元,毛利率進一步攀升至86.91%,稅後EPS達28.94元。隨著報價維持高檔,產品組合改善,獲利動能有望延續至2027年。
產能布局方面,南亞科董事會決議加速5A新廠建置,2026年資本支出由原訂520億元提高至697億元,增加177億元、增幅約34%,較2025年成長420.15%。其中約五成投入設備採購,預計2027年第四季開始投產,2028年底前月投片量達3萬片,2030年長期目標為每月5萬片。
法人預估,南亞科2026年營收4,131.48億元、EPS達76.44元;2027年營收6,491.27億元、EPS達127.64元。儘管記憶體報價維持高檔,仍須留意漲價效益延續性及新廠擴產進度,法人維持「買進」評等,目標價527元。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. AI伺服器商機延燒!貝爾威勒前3季EPS34.61元創高 越南廠搶攻全球訂單
. 台股盤前/美晶片股回神強彈!台積電ADR飆6.3% 台股週一拚止跌反攻
. 美選後飆股數據曝光!大型股不再吃香 它選股鎖定中小潛力股
. 台股ETF週蒸發205億 規模前10大僅這3檔逆勢成長