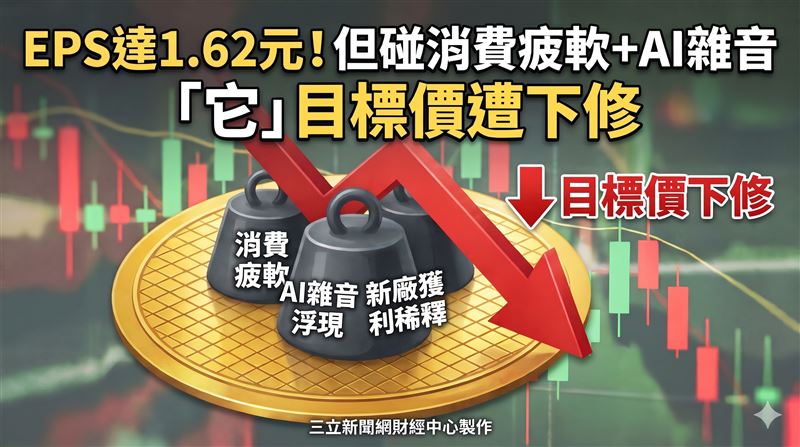
晶圓代工廠世界先進(5347)公布3Q26財報,受惠PMIC需求強勁,單季稅後EPS達1.62元符合預期,4Q26財測亦因價格改善與產能利用率提升至90%以上而優於預期。然而,本土投顧發布最新研究報告指出,儘管成熟製程價格受排擠效應改善,但終端消費市場前景疲軟,且AI增速開始浮現雜音,加上新加坡12吋新廠量產初期將對毛利率造成稀釋,因此將世界先進投資評等由買進調降至中立,並同步下修2027年獲利預估。9日仍受到國安基金、金管會五大穩市的信心面影響,漲停以132元作收。
稼動率衝破九成 明年漲價未給答案
世界先進3Q26營收季增10.2%、年增27.2%,晶圓出貨量季增5.3%至75.1K優於財測,ASP季增3%,毛利率拉升至33.6%;在產品組合上,AI伺服器與手機帶動PMIC營收占比提高至82%,0.18微米占比升至62%,面板驅動IC則受終端消費轉弱影響而下滑。展望4Q26,受限於瓶頸產能,預估晶圓出貨量季增0%至2%,但在ASP續增3%至5%與產能利用率維持90%以上帶動下,單季毛利率預估升至34%至36%,2026年EPS上調至6.25元。不過,前次法說會表示2027年價格漲幅不低於今年,本次則未給明確答案。
星國新廠如期量產 成本提列稀釋獲利
在擴產與資本支出方面,世界先進2026年維持600億至700億元資本支出,高達90%用於新加坡VSMC廠房和設備,全年折舊下修至91億元。新加坡VSMC 12吋廠已於9月底正式開幕,預計1Q27如期正式量產,並以90%以上高產能利用率運作,其中50%產能將生產AI相關中介層,預計1H29達到滿載。但研究員預估,量產初期提列折舊與固定成本將對毛利率造成負面影響,產能達到30K wpm損益平衡點恐須等到2028年,對2027年獲利形成壓抑。
終端消費市場疲軟 投顧下修評等至中立
針對產業前景,公司認為AI狂潮引發監管、資金投報率與風險、資料中心電力平衡及產能排擠等焦慮,預期美國期中選舉後AI發展速度將出現調整,但算力需求成長趨勢不可逆,降溫有助走向健康發展。研究員考量PC與手機等消費市場疲弱,且2027年VSMC尚難獲利,將2027年EPS由8.20元下修至7.81元。從晶圓代工成熟製程板塊資金流向觀察,高估值題材面臨檢驗,在終端需求放緩與新廠成本攤提發酵下,法人資金轉趨謹慎觀望,靜待產能優化與供需格局明朗。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. 新聞幕後/純愛戰士形象崩塌?黃仁勳捲黃樂「間諜密戀」外 3大疑點曝
. 【黃仁勳婚外情總整理】親認不忠掀色戒風暴!輝達股價恐陷關鍵人物風險
. 黃仁勳認偷吃 涉共諜案引發國安疑慮遭內部調查! 輝達盤前跳水重挫
. 三大法人賣超台股945億!權值股火力全開 237檔個股亮燈飆漲停