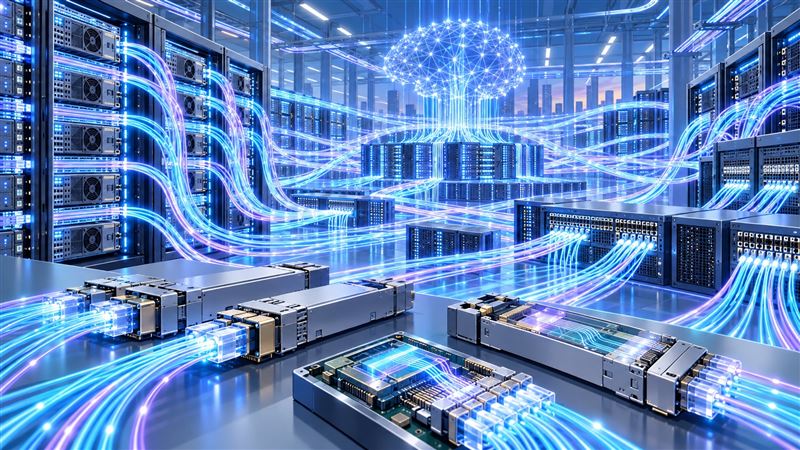
隨著全球人工智慧(AI)與資料中心對超高速網路頻寬的需求急遽攀升,光通訊產業正迎來大規模規格升級與數量爆發潮。根據國內投顧最新產業研究報告指出,400G以上高階光收發模組(Optical Transceiver)出貨量預估於2026年年增79.7%達到1.02億個,2027年將持續年增42.8%至1.46億個。
隨著傳輸速率由400G升級至800G與1.6T,電子級精密陶瓷元件(Ceramic Components)在散熱控制與訊號穩定上的不可替代性顯著提升,成為高階光模組先進封裝的核心關鍵。在AI算力運算集群的帶動下,傳統中低速光模組已無法滿足超低延遲與高頻寬的傳輸需求。報告顯示,2026年市場仍以400G為主流需求,但2027至2028年主流將全面轉向800G。此外,1.6T超高速規格的市場占比預計將從2026年的15%快速上升至2027年的38%及2028年的42%。
先進封裝降功耗 三大陶瓷成標配
在先進封裝架構方面,共同封裝光學(CPO)與近端封裝光學(NPO)將光引擎(Optical Engine, OE)與交換機ASIC晶片共封裝或置於同一PCB板上,能大幅降低傳輸功耗至三分之一至50%。CPO與NPO需求預估將從2026年的41.1萬個爆發性成長至2028年的2228萬個。無論是傳統插拔式模組或先進架構,均需搭配可插拔的外接雷射光源模組(ELSFP),進一步推升相關零組件需求。
光模組傳輸速率越高,發熱量與訊號衰減問題越嚴重;若光晶片溫度過高引發波長飄移(Wavelength Shift),將導致訊號無法穩定傳輸並縮短晶片壽命。精密陶瓷基板具備高導熱性、高電氣絕緣、低介電損耗及熱膨脹係數(CTE)接近光晶片等優勢,在800G以上長距離傳輸光模組中幾乎已成為標配,其中三大核心陶瓷元件包含陶瓷中介層(Ceramic Interposer)、熱電致冷器(Micro-TEC)以及次級載板(Submount)。
打破日美寡占局 台廠切入供應鏈
採氮化鋁(AlN)等材料的陶瓷中介層可承載PIC、EIC、COS及光纖陣列(FAU),取代難以電鍍微細線路的鎢銅(CuW)基座,顯著縮減模組體積並降低高頻雜訊。熱電致冷器利用帕爾帖效應(Peltier Effect)進行控溫,微型化至2mm × 2mm以下,精準維持雷射輸出功率穩定。次級載板則緊貼於CW Laser等雷射晶片下方共封裝,有效導出高功率廢熱。全球電子級陶瓷基板市場長期由Kyocera與Maruwa等日美大廠主導,隨著供需持續吃緊,具備高階微細線路與封裝技術的台廠加速切入供應鏈。
璦司柏專攻薄膜積體電路(DPC)與黃光微影加工技術,陶瓷元件已切入美日大廠,帶動1H26營業毛利率提升至29%;同欣電(6271)亦憑藉高階DPC技術切入AI 800G與1.6T光模組供應鏈。上游雷射晶片與磊晶廠全新(2455)、聯亞(3081)、環宇-KY(4991)受惠於CW Laser強勁需求,石英元件大廠晶技(3042)亦在訊號時脈推升下同步獲益,台廠高階市占率與營運動能看升。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. 盤後/政府護盤大漲1960點 這22檔獲加持
. 台經院2027年景氣預測 2隱憂成經濟拖累
. 市場急缺沙拉油 龔明鑫說話了!
. 資料中心尚在進行 供電3雄必收