帆宣(6196)公布10月營收達73.33億元,月增2.22%、年增77.14%,不過本土投顧卻大砍目標價,由830元下修至580元。投顧說明,下修主因為第3季財報不如預期,加上籌碼面因素干擾;但展望2027年,帆宣手上仍握有台積電(2330)美國P3及AP廠、新竹廠、台南廠及亞灣資料中心等大型工程待認列,營運前景依舊樂觀,因此維持「買進」評等。
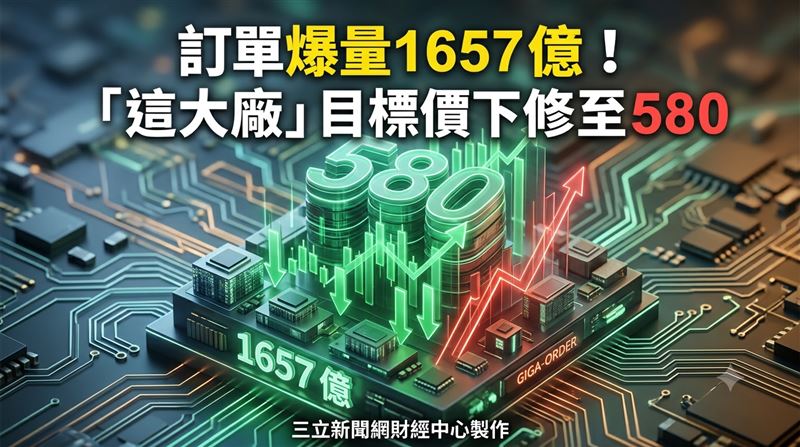
這大廠在手訂單衝1657億 目標價至580元
投顧指出,帆宣第3季營收季增3%、年增91%,再創歷史新高,但毛利率季減0.7個百分點至12.76%,原因在於美國P2廠認列步入尾聲,營收占比下滑,而獲利較差的國內廠務及電子廠占比相對墊高。費用方面則季增15%,費用率季增0.5個百分點,主要是員工獎金提列所致,使本業獲利不如預期;再加上業外淨損失達1.14億元,其中包含約2億元的金融評價損失,所得稅率又上升8個百分點,使本季每股盈餘(EPS)僅5.26元、季減36%,獲利較市場及投顧預期低了約3成。展望第4季,正值年底入帳旺季,投顧預估營收季增4%、毛利率持平,EPS則上看7.36元。
投顧進一步分析,帆宣第3季營收結構中,自動化供應系統占37%最高,整合系統占25%、代理設備材料占23%,OEM客製化設備占15%。前3季廠務工程營收占比超過6成,其中美國廠務約占近一半,美國子公司的獲利貢獻約8.18億元,較過往明顯改善,表現略優於國內廠平均水準,且隨營收規模放大,營運槓桿效應也更為顯著。投顧點出,美國P2廠進度已逼近完工,營收認列超過5成;P3廠於今年年中進場,AP廠則緊接著投入,目前認列比例約1至2成,整體效益預計在2027年全面發酵。
在手訂單方面,帆宣目前達1657億元、月增約5%,主要受惠晶圓代工與記憶體廠積極擴產,另外還新增資料中心建置。投顧認為,半導體供應鏈中能承接大型專案的廠商有限,廠務市場已近乎賣方市場,未來2到3年的成長趨勢將更加明確。展望2027年,認列工程包括台積電美國P3及AP廠、高雄廠P4、新竹20廠P3與P4、台南18廠P9等,同時看好設備代工、代理需求強勁;至於其他公司手上的亞灣資料中心,則遞延至2027年開始認列,預估營收規模將超過100億元。
投顧最新預估帆宣2026年、2027年EPS分別為25.85元、28.57元,因調整毛利率、費用及稅率的假設基礎,各下修12%與14%,但仍維持「買進」評等。目標本益比則降至20倍,推算目標價為580元,反映財報不如預期、系統風險及籌碼面等因素對評價造成的壓力。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. 吸金黑馬?外資投信都搶著買 「這檔」成交量爆41萬張 逼近漲停
. 散熱族群兩樣情!三雄全飄綠海 唯獨「它」逆風噴漲6%
. 南電、景碩軟腳下跌!「這3檔小兵」亮燈漲停小兵立功 領軍PCB族群
. 記憶體三雄齊聲喊衝!「這4檔」漲破3%領軍突圍 族群多頭派對開跑