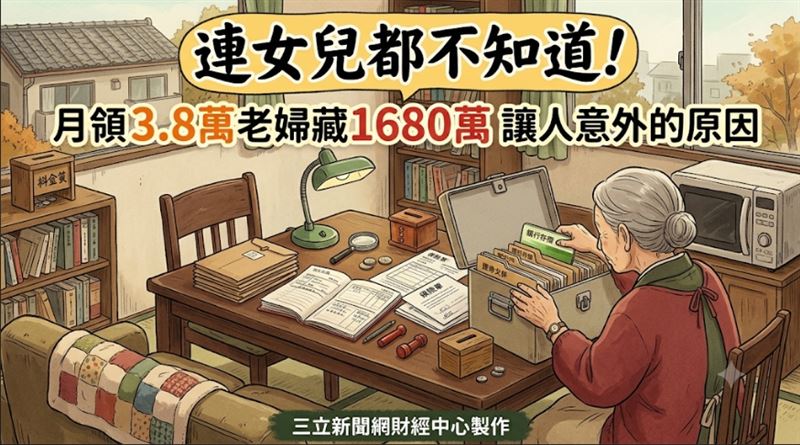
日本首都圈一名74歲獨居老婦洋子(化名),每月只靠18萬日圓(約台幣3.8萬元)的退休金過日子,買菜專挑打折品,連老舊的微波爐都捨不得換,讓女兒相當擔心。但她其實握有約8000萬日圓(約台幣1680萬元)的金融資產,這件事連女兒都不知道。
老婦節儉過日子 千萬存款來源曝光
洋子住在屋齡約30年的自有公寓,每月生活費約15萬日圓(約台幣3.2萬元),一年只和朋友到近郊泡一次溫泉。她的存款約有5000萬日圓(約台幣1050萬元),投資信託與股票則約3000萬日圓(約台幣630萬元)。這筆財富來自她長年全職工作,與丈夫一起還清房貸,再加上20多年的持續投資;離婚後,她也分得部分財產。
隱瞞資產親戚借錢風波 不想被指手畫腳的真心話
洋子之所以守口如瓶,是因為姑母生前曾向親戚提過自己有一大筆積蓄,結果親戚紛紛上門借錢,從買房到創業,金額愈借愈多。她強調並非不信任女兒,只是擔心一旦說出口,就會被唸「該多去旅行」,或被期待幫忙負擔孫輩學費。根據《THE GOLD ONLINE》報導,日本總務省《家計調查報告》2025年平均結果顯示,65歲以上單身無業家庭每月平均短少2萬9980日圓(約台幣6300元)。因此洋子想把錢留給日後的醫療、照護與搬遷。
資產管理遺產稅免稅額 整理文件存放處減輕家人負擔
不過,洋子最近聽說一位熟人突然住院,家人光是找帳戶和保單就費了好大力氣。她於是開始整理銀行、券商、保險與重要文件的存放處,並對女兒說:「家裡經濟沒問題,只是有些文件想請妳確認。」她仍沒說出金額,但打算請教稅務會計師,因為日本遺產稅基本免稅額,是3000萬日圓(約台幣630萬元)加上600萬日圓(約台幣126萬元)乘以法定繼承人數。
在老年資產管理中,決定與家人分享多少資訊至關重要。即使您不願分享所有資產,提前整理好重要資訊和緊急文件存放地點也能減輕家人的負擔。在尊重個人意願的同時,為未來的各種事宜做好準備也十分重要。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. 為等兒子回家花25萬修屋頂 獨子一句話揭開兩代人殘酷真相
. 「別擔心我有退休金」!82歲母親抽屜藏3萬帳單 女兒翻開愣住
. 醫師砸2400萬買新屋!想轉手賺一筆交屋前 仲介這樣說讓他冷汗直流
. 意志力薄弱也能存到退休金?日本專家這4招太狠 連銀行都要感謝