

SpaceX星艦(Starship)第15次試飛完成歷史性任務。第二級星艦Ship 42繞地球飛行約14圈、在太空逗留約22.5小時後返回美國德州星艦基地,完成翻轉及着陸燃燒,最終由發射塔「筷子」機械臂成功捕捉。
其中功率放大器(PA)功不可沒。法人指出,受惠於光通訊、低軌衛星升級以及產品組合優化,PA三雄營運展望正向,營收與獲利動能持續強勁。法人看好產業長期成長趨勢,對全新(2455)、穩懋(3105)及宏捷科(8086)同步維持買進評等,目標價分別訂為687元、773元與171元。砷化鎵磊晶龍頭全新10月合併營收達4.71億元,月增4.93%且年增32.66%,一舉改寫公司歷史單月新高紀錄。
先前適逢9月中日長假造成客戶拉貨遞延,部分訂單順延至10月出貨,推動單月營收逼近5億元大關。在獲利結構方面,全新3Q26毛利率繳出44.91%的近年新高佳績,高毛利的光電子營收占比穩定維持在四成以上。目前磷化銦(InP)基板庫存足以支應客戶需求至4Q26至1Q27,訂單能見度更已排至2027年底。為因應強勁需求,公司積極啟動購地擴產計畫,且隨著德系及日系第二、第三基板供應商產能開出,基板供貨瓶頸有望顯著緩解。全新現有機台62台,3Q26引進之5台MOCVD預計年底前貢獻營收,加計7月增購的2台InP機台預計於3Q27進廠,總機台數將擴充至69台並於2027年底全面投產。法人預估全新2026年與2027年EPS分別為5.89元與11.45元。
穩懋毛利上修 航太拉貨發威
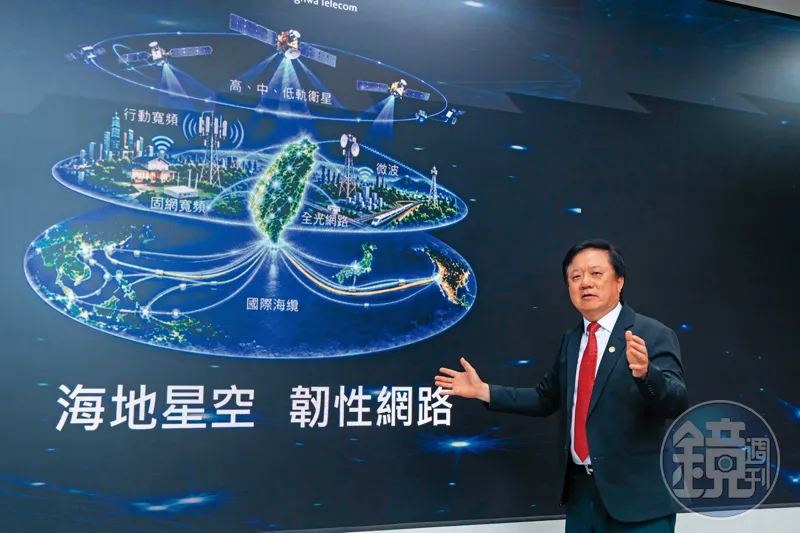
晶圓代工龍頭穩懋(3105)10月營收達20.56億元,月增1.33%且年增31.88%,創下2022年以來的單月新高紀錄。儘管手機PA(Cellular PA)進入傳統拉貨淡季,但在航太、衛星通訊以及光通訊光電探測器(PD)產能陸續開出的拉動下,法說指引4Q26營收仍將維持低個位數(low-single digit)季增,毛利率更大幅上修至35%至39%(high-thirties)水準。穩懋為低軌衛星升級浪潮下的核心受惠者,隨Starlink升級至V3規格,傳輸量提高與手機直連(D2C)應用帶動PA及LNA用量大增,氮化鎵(GaN PA)占比亦顯著攀升。
法人預期穩懋基礎建設(Infra.)營收占比將由2026年預估的37%躍升至2027年的47%,帶動整體產品毛利率持續走揚。在光通訊布局上,美系客戶200G PD產能逐步放量,預計將於2027年迎來大幅營收貢獻;CW Laser及EML亦完成大部分產品開發,預計於2028年進入規模化貢獻期。法人預估穩懋2026年與2027年EPS分別為12.2元及19.32元。
宏捷科持高檔 光通訊添支柱
宏捷科(8086)10月營收為4.24億元,月增0.50%且年增3.25%,單月營收穩定維持在4億元以上高檔。4Q26產能稼動率預估與前季持平,約落在70%至75%。下半年毛利率雖受到鎵、黃金等原物料成本上漲壓力影響,3Q26毛利率降至24.31%,但隨著產品價格陸續反映調整,預期毛利率將於1H27迎來回升。
在產品應用端,宏捷科手機PA受惠於美系IDM廠退出中國市場、韓系品牌擴大採用陸系供應商,以及客戶拉貨重心轉向中高階機種,有效淡化記憶體漲價對低階市場之衝擊,推升出貨量與平均銷售單價(ASP)。此外,無人機Wi-Fi PA隨高解析影像回傳規格升級,展現明確成長動能。在光通訊領域,應用於數據通訊(Datacom)之VCSEL每年成長逾30%至40%,GaAs PD最快預估於2027年底至2028年初進入量產,InP PD則預計於2028年中量產,光通訊業務將成為2028年關鍵的全新成長支柱。法人預估宏捷科2026年與2027年EPS分別為5.17元與5.33元。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. 光通訊回神! 台廠5強訂單在手
. 10月營收總盤點 這21檔豐收後市佳
. SpaceX星艦15次試飛 太空商機28檔必收
. 記憶體雜訊頻傳 台廠這2檔有撐