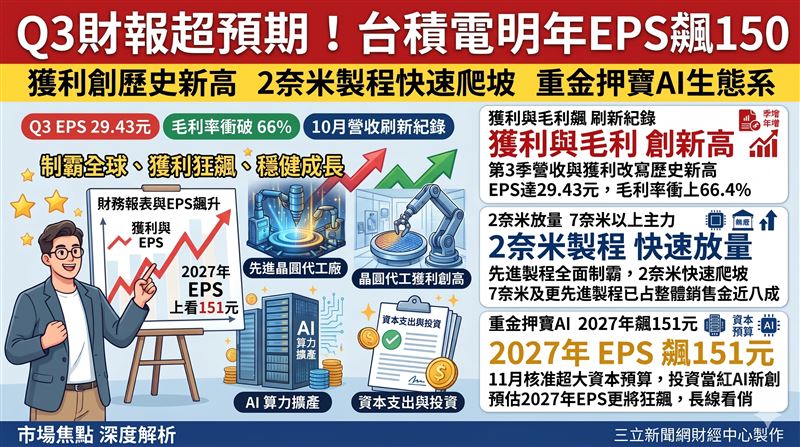
台積電(2330)第3季財報驚豔,EPS達29.43元,毛利率衝66.4%。本土法人看好2奈米放量與AI巨頭投資布局,預估2027年EPS飆破151元,在15.5倍本益比評價下,長線投資價值極具吸引力。
AI狂潮持續席捲全球,晶圓代工霸主台積電(2330)再次繳出讓市場驚呼的成績單。本土法人最新報告指出,台積電不僅第3季營收與獲利雙雙改寫歷史新高,隨著2奈米先進製程進入快速爬坡階段,以及破天荒入股OpenAI與Anthropic等巨頭,護國神山的營運動能正迎來大爆發。
對於想在震盪盤勢中尋找長線避風港的投資理財族群而言,台積電展現出的強大算力擴產藍圖,無疑是現階段最具底氣的標的。
毛利率衝破66% 單月營收頻創歷史新高
攤開台積電第3季財報,數字表現堪稱完美。單季營收來到1兆4942.4億元,季增17.6%,年增率高達50.9%。在獲利方面,稅後純益狂飆至7630.6億元,年成長68.7%,單季每股盈餘(EPS)高達29.43元。更讓市場驚豔的是,單季毛利率衝上66.4%,營益率達58.7%,展現極強的定價能力與成本控管優勢。
這股強勁動能延續到第4季,最新公布的10月營收達5868.9億元,月增14.7%、年增59.7%,再度刷新單月歷史新高紀錄;累計前10月營收已達4兆4856.17億元,年增43.3%。
先進製程全面制霸 2奈米搶占營收版圖
營收創高的背後,先進製程的無敵主導地位是最大功臣。本土法人分析指出,台積電製程組合持續朝先進節點集中,目前7奈米及更先進製程合計已占整體晶圓銷售金額高達79%。
其中3奈米與5奈米分別貢獻33%與28%的營收,而最受矚目的2奈米製程,在第3季便已搶下8%的營收占比。這意味著2奈米已經進入快速爬坡與放量階段,先進製程的強勁需求將是台積電後續營運的最強支撐。
重金押寶AI生態系 2027年本益比揭示上檔空間
為了鞏固護城河,台積電在資本支出與戰略投資上毫不手軟。11月董事會大手筆核准約409.27億美元的資本預算,將重金投入先進製程、先進封裝及特殊製程的廠房與研發建置。此外董事會更罕見核准最高各5億美元的預算,投資當紅的AI新創Anthropic及OpenAI,透過財務投資深度綁定AI生態系。
展望未來,本土法人給出極為樂觀的財務預測,預估台積電2026年全年EPS可達110.83元,年成長率達67.27%;2027年EPS更將狂飆至151.11元,年增36.34%。
若以2027年的預估獲利推算,目前評價落在約15.5倍本益比,暗示隨著算力需求持續擴產,股價未來的推升目標價與長線空間依然極具想像力。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. MSCI半年度調整!「8檔」第四法人跌愈多買愈多
. AI股強勢回魂!「10檔」近一週飆漲12%起跳
. 台股震盪打底!各大投信看好「5檔」
. 再見老黃!短線震盪難免 「26」檔停看聽