

顧衡/長期研究歷史與社會結構的寫作者
一家公司在三個月內實際支付新台幣4432億元興建廠房、添購設備;截至季末,扣除累計折舊後的淨廠房及設備仍超過新台幣4.5兆元。廠房與設備的現金在購置與興建過程中先行流出,待資產達到可供使用狀態後,相關成本再於往後多年透過折舊進入損益表。按照過去對製造業的理解,這種企業理應承受沉重折舊與固定成本,獲利容易受到景氣與產能利用率擠壓。
台積電今年第三季卻交出66.4%的毛利率與58.7%的營業利益率,而這些獲利率已經反映當季約新台幣2202億元的折舊與攤銷費用。單季營業現金流達新台幣9198億元,再扣除本季實際支付的新台幣4432億元資本支出,仍留下約新台幣4766億元自由現金流,年化股東權益報酬率達45.5%。換句話說,台積電一面在損益表承受過去巨額投資帶來的折舊,一面又從現金流量表拿出四千多億元投入下一輪擴產。兩件事同時發生,公司依然留下龐大獲利與現金。
第三季營收達新台幣1兆4942億元,稅後淨利7631億元,每股盈餘29.43元。第二季曾因處分及評價世界先進持股認列較大的業外利益;第三季這類其他利益已大幅降低,本業營業利益反而進一步增加到8764億元。也就是說,第三季的獲利結構,比第二季更能直接反映本業本身的賺錢能力。這組數字已經很難用傳統製造業的財務直覺解釋。
資本市場長期偏愛輕資產企業,有它的道理。工廠越多、設備越貴,折舊與固定成本通常也越沉重。景氣一旦下滑,產能利用率降低,原本用來創造規模優勢的廠房,轉眼就可能變成壓在獲利上的負擔。所以在傳統財務想像裡,重資產往往意味著較低的利潤率與更劇烈的景氣波動。台積電正在迫使人們重新檢查這套理解。
水星近日點的異常進動沒有讓牛頓力學失去價值,卻暴露了原有理論的適用邊界。台積電對製造業財務直覺也有相似作用。折舊、固定成本與景氣循環依然存在,但「資產越重,利潤必然越薄」這條長期奉行的直覺,已經無法完整解釋眼前的數字。
台積電也不是目前唯一出現極高獲利率的製造公司。今年第一季,SK海力士的營業利益率已達約72%;三星電子半導體部門營收81.7兆韓元、營業利益53.7兆韓元,換算營業利益率約65.7%。這些數字說明,只要掌握稀缺技術與實體瓶頸,先進製造完全可能取得過去較常出現在軟體公司的高利潤。AI的經濟價值最後仍然要通過晶圓製造、先進封裝與高頻寬記憶體等工程瓶頸。
不過記憶體產業的獲利容易受到供需循環與價格波動放大。缺貨時,售價與利潤快速上升;產能過剩時,價格也可能劇烈回落。SK海力士與三星證明了重資產製造業可以在供需緊張時產生極高利潤,台積電帶來的衝擊卻更深一層。它的意義不需要建立在某一季拿下全球最高利潤率,而在於它長期投入巨額資本、承受龐大折舊與全球擴產成本,依然維持極高獲利,並持續用自身現金流支應下一輪成長。台積電為2024年至2029年設定的策略性財務目標,也包含跨景氣循環維持56%以上毛利率。它早已很難被視為教科書旁邊的一個例外註腳。
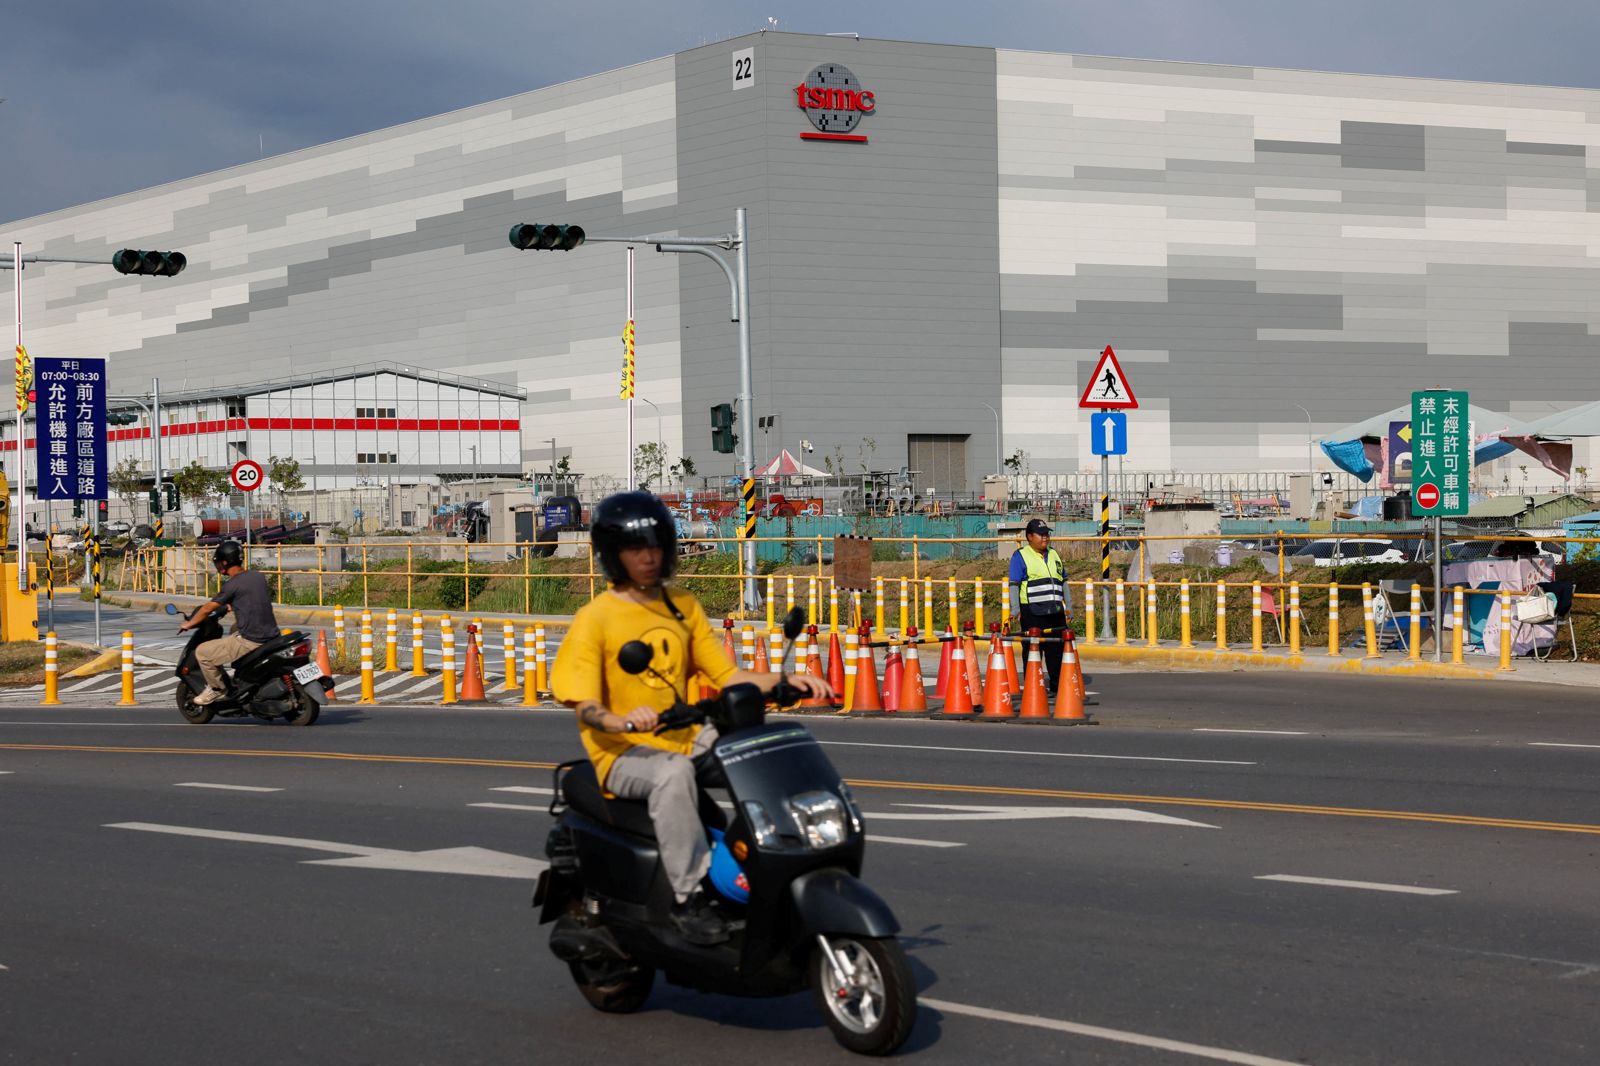
傳統工廠增加一部機器,通常增加的是一份產能。設備能生產多少產品,產能大致就增加多少;在其他條件相近時,競爭者若能買到相同設備,理論上也比較容易複製這份產能。台積電的資本支出卻會接上一套已經運轉數十年的工程系統。半導體製造需要昂貴設備,但買到同樣的設備,並不能保證得到相同的量產結果。晶圓廠裡的製程參數、材料特性、設備狀態、缺陷分析、設計規則、供應鏈管理與現場經驗彼此相連。一個微小偏差,經過數百道製程累積,可能決定一批晶圓能不能準時交貨。
機台本身照樣折舊。複利發生在機台接入量產系統之後。每一批晶圓增加新的良率資料,每一次異常處理留下工程經驗,每一代製程擴大設計生態,每一次準時量產又累積更多客戶信任。新設備進入工廠時,會直接接上經過數十年修正、驗證與累積的知識系統,起點早已不同。它增加的不只是產能,也提高資料密度、製程成熟度與下一代技術的成功機率。規模帶來更多訂單與數據,數據讓工程系統繼續成熟,成熟度吸引更多客戶,更大的現金流再支撐下一代製程與新廠。工程能力創造現金流,現金流擴充工程能力,資本投入不斷接回既有系統,形成自行強化的循環。
這也解釋了台積電的工廠為什麼會越蓋越強。競爭者可以購買機台、興建無塵室,也可以用巨額預算招募工程人員,但新工廠無法立即複製台積電累積數十年的量產資料、異常處理經驗、客戶協作方式與供應鏈默契。資本支出可以買到設備,買不到已經流逝的時間。
第三季已有8%的晶圓收入來自2奈米,3奈米、5奈米與7奈米分別占33%、28%與10%,7奈米及以下先進製程合計占晶圓收入79%;高效能運算平台更占公司營收68%。2奈米占比由第二季的3%提高至8%,新製程接續量產的速度,正是這套累積系統最具體的結果之一。客戶支付的晶圓價格,也包含穩定良率、可預測產能、準確交期,以及下一代製程能否順利銜接。在人工智慧與高效能運算市場,晶片晚幾個月上市,損失的可能是一整代產品週期。台積電長期累積的工程能力,最後轉化成客戶願意付費的風險降低能力。
高毛利形成現金流之後,台積電又把這些錢投入廠房、設備與製程。新投入的資本接回原有工程系統,進一步放大下一輪競爭力。每一座新廠都讓既有知識擁有更大的運轉規模,下一輪量產也因此擁有更高的起點。第三季單季資本支出新台幣4432億元,比去年同期增加約1558億元;淨廠房及設備則由一年前約3.50兆元增加到4.53兆元,一年增加超過1兆元。2026年前三季資本支出已達406.4億美元,公司仍維持全年600億至640億美元的資本支出規劃。
當然,這套複利並不是沒有成本。第三季毛利率由第二季67.7%降至66.4%,公司指出主要原因之一,就是2奈米開始快速量產所帶來的初期毛利稀釋。新製程的前期成本、海外廠較高的生產成本與龐大折舊,都不會因為台積電的競爭優勢而消失。但第四季展望又把問題推得更遠:公司預估美元營收523億至543億美元,毛利率65%至67%,營業利益率56.5%至58.5%。即使2奈米快速爬坡、全球擴產仍在進行,台積電目前仍預期維持極高的獲利水準。
台積電仍然是一家極度重資產的製造公司。它需要土地、廠房、電力、設備與數以萬計的工程人員,折舊不會消失,景氣風險也不會消失。但台積電已經改寫一條長久存在的財務直覺:工廠越重,利潤未必越薄;資本支出越大,也未必只會拖累報酬率。當實體資產接上工程知識、良率資料、設計生態與客戶信任,每一座新廠便會擴大整套系統的學習速度、現金流與競爭門檻。
華爾街熟悉軟體的複利,因為程式碼可以反覆複製。台積電呈現了另一種形式:每一座工廠都非常昂貴,卻能讓累積數十年的工程能力在更大的規模上繼續運轉。當資本支出開始產生這種複利,財務報表上的重量,便同時成了競爭者最難跨越的距離。
台積電早已超出例外註腳的地位,開始改寫人們對重資產製造業獲利結構的理解。
★《鏡報》徵文/《鏡報》歡迎各界投書,來文請寄至:editor@mirrordaily.news,並請附上真實姓名(使用筆名請另外註明),職稱與聯絡電話。來文48小時內若未收到刊登通知,請另投他處。回到原文
更多鏡報報導
台積電領軍!權值股軍團回神 台股上漲700點重返4萬7
更新/台積電F22廠工安事故釀4人身亡 台積電嚴正看待、全台新建廠鋼構作業停工
魏哲家破例大擴3奈米產能原因曝!輝達要求三星HBM也得用台積電