


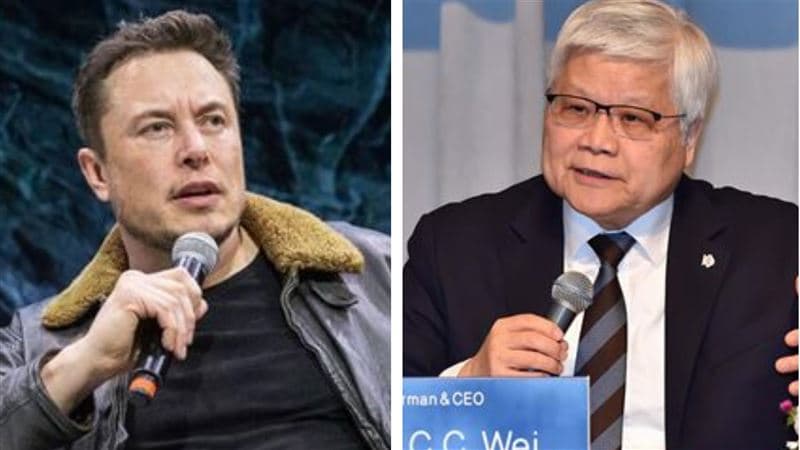
針對市場傳出晶圓代工龍頭台積電(2330)可能與特斯拉執行長馬斯克合作興建並營運巨型晶圓廠Terafab的消息,法人最新新聞評析指出,雖然雙方可能基於商業友好關係進行初步商討,但成案可能性極低。法人分析,此項合作涉及台積電核心技術保護、自主營運原則及市場產能過剩等多重風險,技術外洩風險遠高於潛在接單效益。
馬斯克推動興建自有晶圓廠的初衷,源於全球晶圓代工產能持續供不應求,隨著人工智慧競賽白熱化,晶片運算能力與設計複雜度大幅提升,使用最先進製程節點已成必然趨勢,規劃建置自有廠旨在全面滿足旗下車用、機器人、訓練晶片及低軌衛星等龐大需求。不過,馬斯克宣稱Terafab規劃月產能高達100萬片、即年產能高達1200萬片,對比台積電2025年約當12吋晶圓全年總出貨量約1500萬片,若釋出如此龐大產能,全球晶圓代工市場恐面臨嚴重的產能過剩問題。
法人於評析中提出四大核心理由,說明台積電難以與馬斯克合資營運Terafab。首先是自主營運主軸難以妥協,台積電過往已多次表明晶圓廠建置與營運均以百分之百自主擁有為主,海外合資廠主要是因應先前車用晶圓大缺貨而設立,且以成熟或特殊製程為主並有當地政策補貼與在地車廠股權支持,與該巨型廠定位截然不同。
其次為技術層次拉高引發直接衝突,馬斯克鎖定最先進製程,若台積電參與勢必要提供最先進的2奈米甚至下一世代16A製程技術,營運後產能將直接與台積電本身的先進製程業務正面競爭。第三是最核心製程機密外洩風險過高,目前5奈米以下先進製程為台積電最賺錢的節點,技術外洩風險遠高於代工接單收益。最後則是龐大產能恐嚴重衝擊市場供需平衡,對台積電長期的產能配比與定價能力帶來負面影響。
在台積電自身營運基本面方面,法人分析其最先進製程(2奈米加3奈米加5奈米)目前已占總營收比重約66%,由於先進製程產品平均售價較高,出貨量推估僅占總出貨量35%,毛利率顯著高於公司平均水準。面對強勁的人工智慧需求帶動,台積電正積極擴充3奈米產能,並將部分5奈米設備改機轉入3奈米生產;在最前沿的2奈米製程方面,預計於2025年第4季正式量產,且僅需花費兩個季度即可快速實現獲利。
展望後市,法人預估台積電2025年營業收入為3兆8090.5億元、稅後純益1兆7178.8億元、每股純益66.24元;2026年營收大幅增至5兆4407.5億元、稅後純益2兆8033.5億元、每股純益108.10元;2027年營收進一步推升至7兆2807.6億元、稅後純益3兆7022.2億元、每股純益高達142.76元。基於強勁成長動能,法人以2027年預估每股純益給予22倍本益比評價,計算出目標價為3141元,維持買進評等。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. 搶先卡位法說會行情 台積供應鏈24檔
. PCB全球都缺 台廠21檔出貨旺原因曝
. 快訊/賺爆了! 南亞科9月營收出爐
. 美光毛利率承壓 記憶體族群2強還有利多


