

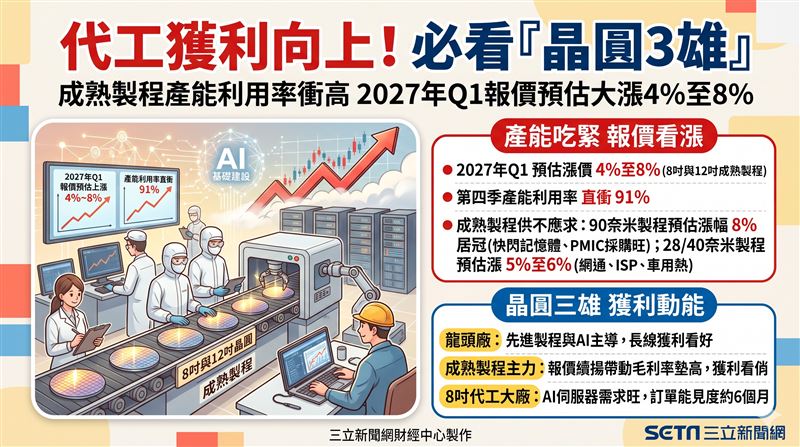
在AI基礎建設持續大擴張的強勁浪潮下,晶圓代工市場正上演一場有別以往的結構性大復甦。根據最新產業調查報告指出,受惠於電源管理晶片(PMIC)、微控制器(MCU)與高速網通需求狂飆,帶動全球成熟製程晶圓代工產能利用率在第四季直衝91%的高檔水準。
更驚人的是,在原資產成本墊高與供需吃緊的雙重夾擊下,研調機構預估,2027年第一季全球8吋與12吋成熟製程報價將全面調漲4%至8%,這股漲價效應一路延續到2027年,也讓法人全面點名看好相關供應鏈的獲利動能。
回顧本波成熟製程的復甦力道,與過去傳統的景氣循環有著相當大的差異。市場供需之所以如此緊繃,主因在於晶圓代工大廠紛紛將8吋及12吋的成熟產能,逐步挪移至先進製程或先進封裝領域;加上二、三線晶圓代工廠也積極將產能轉向AI相關的高毛利應用,同步縮減低毛利產品比重,導致整體成熟製程供給面臨實質縮減。
從個別製程來看,90奈米製程受惠於編碼型快閃記憶體與電源管理晶片採購動能強勁,第四季報價已呈現季增4%,預估2027年第一季將進一步大漲8%,漲幅居冠。至於28奈米與40奈米製程,在網通、影像訊號處理器(ISP)與車用需求同步升溫下,預估2027年首季報價也將分別調升6%與5%。
特別是在8吋晶圓方面,受惠於AI伺服器對48V高壓電源管理晶片的強大配置需求,相關供應鏈業者普遍已掌握約6個月的訂單能見度,市場呈現供不應求的熱絡態勢。
在這波成熟製程報價續揚的利多加持下,本土法人針對國內主要晶圓代工廠釋出最新評等與目標價預估:
聯電(2303):本土法人預估其2026年與2027年每股稅後純益(EPS)分別為7.72元及7.04元,年底每股淨值預估分別為38.58元與35.34元。著眼於成熟製程報價續揚帶動毛利率進一步墊高,本土法人給予聯電「Buy(買進)」投資評等,目標價上看169元,隱含漲幅達28.51%。
台積電(2330):身為全球晶圓代工龍頭,本土法人預估其2026年與2027年EPS分別為111.39元及147.10元,年底每股淨值分別為296.38元與415.48元。在先進製程與AI浪潮主導下,法人同樣給予「Buy(買進)」評等,目標價上看3,200元,隱含漲幅達32.23%。
世界先進(5347):本土法人預估其2026年與2027年EPS分別為5.83元及6.19元,年底每股淨值為37.10元與35.38元。基於現階段營運步調與評價考量,目前給予「Neutral(中立)」投資評等。
在半導體扮演AI硬體投資核心角色的趨勢下,成熟製程擺脫了過去的泥沼,迎來毛利率與獲利同步向上的黃金交叉,也為台股半導體族群點燃下一波多頭續航力。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. 月線保衛戰!「83檔」重要支撐指標股
. 迎接第四季換股!9檔ETF資金重分配 129檔進124檔出
. Q4挖寶潮!中小型股穩居主流 「394檔」潛力股準備翻身
. 就是要對決!硬槓外資 第四法人抬轎「這兩檔」