

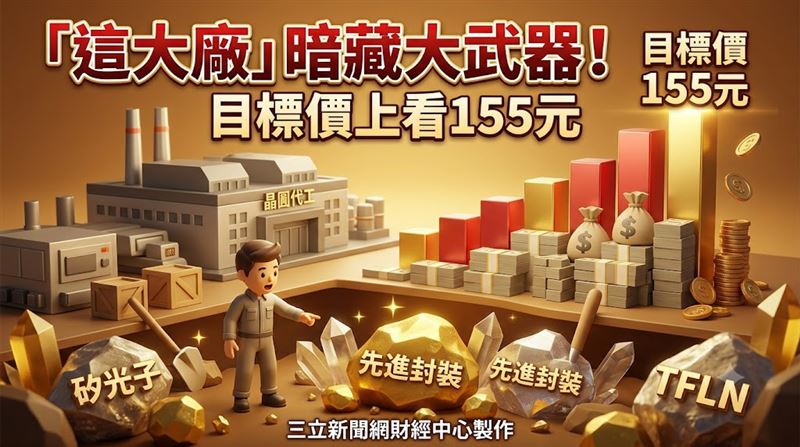
AI浪潮席捲全球,不只讓先進製程供不應求,成熟製程也跟著水漲船高。晶圓代工二哥聯電(2303)近期股價走勢低迷,不過本土投顧看好其在矽光子與先進封裝的布局已見成效,加上成熟製程本業需求回溫,營運正一步步走出谷底,因此維持「買進」評等,目標價看到155元。聯電昨(22)日股價下跌2.5元、跌幅1.95%,收在125.5元。

這大廠暗藏大武器 目標價上看155元
投顧指出,聯電與英特爾(Intel)攜手打造的12奈米晶圓廠,預計明年才會進入量產,初期產品鎖定WiFi與通訊應用,後續是否延伸至矽光子領域,還有待市場觀察。不過投顧仍給予正面評價,認為聯電在光通訊領域的佈局已陸續開花結果。
投顧進一步分析,矽光子方面,聯電7月已向客戶交付首批12吋矽光子PIC(光子積體電路),明年還會推出更多矽光子平台供客戶導入,同步提供製程設計套件,並計畫在明年擴增新加坡廠22奈米與28奈米產能,以迎接PIC與CPO(共同封裝光學)的需求。TFLN(薄膜鈮酸鋰)部分,由於光子調變器為了因應400G以上規格,基板材料已從矽轉向TFLN,聯電與美國新創公司HyperLight合作開發相關產品,且已進入量產導入階段,投顧推估潛在客戶涵蓋Lumentum、Coherent及MACOM等美系光通訊大廠。
至於先進封裝,投顧表示聯電的技術版圖已拓展到採用獨立深槽電容(DTC)的2.5D中介層、3D晶圓對晶圓堆疊(RF SOI),以及記憶體對記憶體堆疊技術,目前手上有10多個活躍客戶,另有超過35項新產品正在洽談,預期今年至明年初起陸續貢獻營收。
評價面上,投顧認為聯電在矽光子與先進封裝雙雙開出好成績,加上成熟製程的產能利用率於第三季已攀上9成以上,營運動能愈來愈強。據此預估聯電今、明兩年稅後EPS分別上看7.06元(含業外貢獻2.5元)與7.69元,並以明年20倍本益比推算,得出155元目標價,維持「買進」建議。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. 三雄齊倒 被動元件族群遭潑綠油漆!「這檔」逆勢大漲4%獨秀
. 雙雄倒地 PCB族群遭綠光籠罩!「二哥」逆勢殺出高舉戰旗撐盤
. 三雄奮勇殺敵!CCL族群陷入兩樣情 小兵卻力竭落馬
. 三雄走弱 記憶體族群飄在綠海上!「它」財報亮眼逆勢上漲近3%


