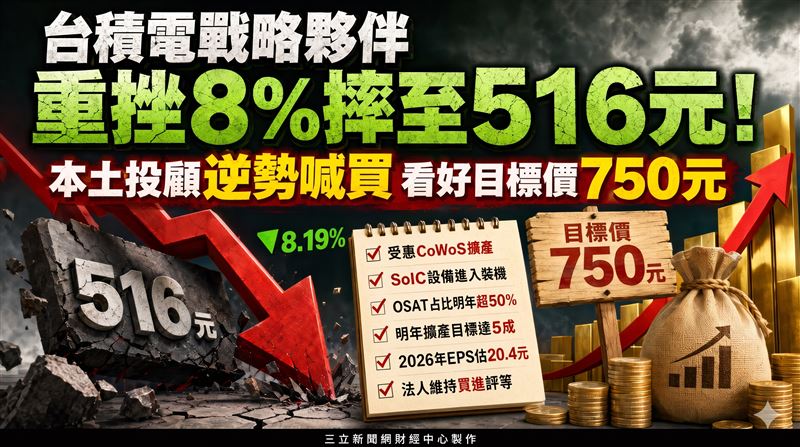
半導體設備廠辛耘(3583)3日遭遇沉重賣壓,股價重挫46元、跌幅達8.19%,下探516元低檔,盤中最低更觸及510元。儘管盤面股價出現修正,本土投顧投研部最新評析力挺辛耘營運步步高,受惠CoWoS先進封裝擴產及SoIC進入裝機階段,預期本季營運優於第三季,全年營收將續創歷史新高,更將目標價評定為750元,維持「買進」評等。
辛耘盤面重挫逾8% 雙先進封裝動能明確
投研部評析指出,辛耘濕製程設備除持續受惠CoWoS龐大擴產需求外,SoIC設備也已順利進入裝機階段。憑藉長期與大客戶緊密合作的品質保證及高性價比優勢,在新客戶、新封裝技術與新廠房陸續推動下,有望逐步提升市場占有率。法人預期,委外封測代工(OSAT)占自製設備業務比重將由今年的20%至30%,大幅拉升至明年超過50%,成為驅動整體營收增長的核心動能。
產能吃緊供不應求 辛耘積極租廠擴產達五成
為全力因應下游客戶強勁訂單,辛耘採取更具彈性的擴產策略。除原先規劃的湖口二廠將於明年第二季如期投產外,公司更增設臨時租用廠房,帶動明年擴產目標由原本的2成至3成大幅拉高至5成。此外,南部客戶拉貨需求優於預期,台南新廠重新上修樓地板面積,儘管投產時程遞延至2028年底,但中長期擴產規模將優於原先規劃,展現龐大的產能擴充彈性。
辛耘短線殺跌評價偏低 法人維持買進評等
法人進一步上修辛耘出貨預估,將2026年與2027年營收分別調升至125億元與152億元,稅後EPS分別估達20.4元與32.5元。面對目前本益比自高點拉回至20倍以下,投顧以區間中上緣23倍本益比評價,給予750元目標價並維持買進。從半導體先進封裝產業板塊觀察,隨著AI晶片高階製程加速落地,晶圓代工與封測龍頭大擴產能,設備供應鏈具備高度訂單能見度,長線資金逐步聚焦先進製程核心設備廠,有望成為引領台股科技族群築底反彈的關鍵布局力量。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. 說好的5萬點呢?國家隊護盤被打0分!暴跌1600點 郭哲榮喊台股發瘋了
. 防彈玻璃?「這大廠」擴產利多 成交量破26萬張 股價逆勢漲逾6%
. 韓股承壓 台股5天跌掉3700點!矽光子、載板走弱 抗震布局買點曝
. 大盤跌點擴大!散熱三雄發綠光族群血流成河 只剩「它」獨撐大局