

友達光電(2409)持續推動雙軸轉型策略,加速從傳統面板製造商轉型為多元場域解決方案整合者。根據國內投顧最新發布的研究報告,雖然短期受電子零組件缺貨及價格上漲影響,第四季傳統Display市場拉貨轉趨保守,但公司在前瞻技術布局、資產活化與ESG永續治理上均展現營運韌性。回顧2026年第三季財務成績,合併營收為668.7億元,QoQ衰退5.7%,YoY減少4.3%,毛利率為10.1%,單季稅後EPS為-0.33元,主因記憶體等關鍵零組件缺貨漲價及認列能源事業一次性損失。法人預估2026全年營收約2715億元,YoY衰退3.5%,全年稅後EPS預估為-0.54元。考量面板產業短期循環與新事業效益發酵時程,國內投顧給予AUO區間操作之投資評等,目標價設定於23.50至32.10元。
中科賣廠大補丸 明年獲利將翻紅
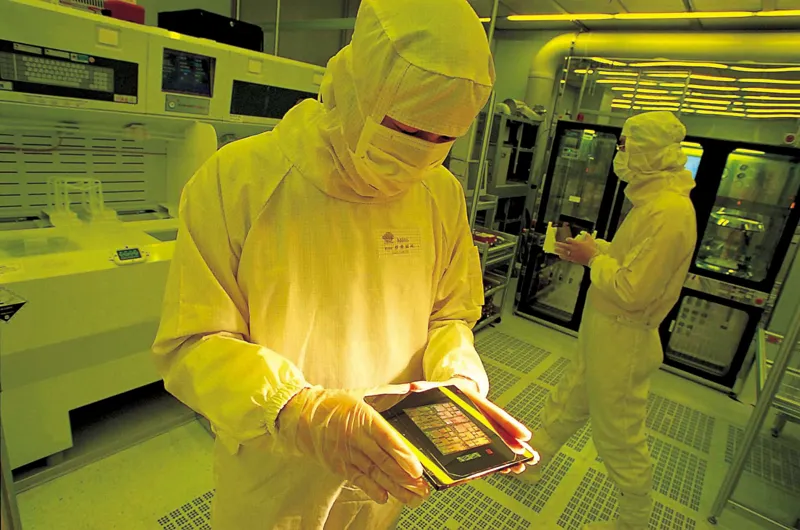
在資產活化與未來獲利展望方面,友達將中科二期廠房以388億元出售予晶圓代工龍頭台積電(2330),預估可認列約185億元處分利益,預計於2027至2028年完成過戶認列。然而原華亞廠出售予代工大廠廣達(2382)一案,則因規格與時程未達共識決議終止,現階段資產活化告一段落,資源將全數聚焦於新事業發展。受惠於龐大的業外處分利益挹注,法人樂觀預估友達2027年稅後淨利將大幅翻紅升至114.2億元,全年稅後EPS回升至1.51元,每股淨值BVPS將提升至21.41元。目前友達股價約落在2027年預估BVPS之1.27倍,參考價位27.25元,評價並未明顯偏低,因此法人建議投資人採區間操作策略,靜待顯示器終端需求回溫與庫存調整告一段落。
前瞻技術齊送樣 綠色轉型奪佳績
針對前瞻技術布局與永續轉型,友達已順利完成AR眼鏡波導與低軌衛星玻璃天線送樣。在光通訊領域預計於2027至2028年投資量產線;半導體玻璃基板則與康寧合作開發試產線並推進RDL製程,預期新技術事業將在2至3年內對整體營收產生重大貢獻。在ESG治理實績上,友達連續多年於交易所公司治理評鑑中榮獲最高等級前5%的A+殊榮,並在CMoney ESG Rating中獲得9分高分位居產業第一。在綠色減碳方面,2025年溫室氣體排放總量成功減少12.11%,用水量減少2.61%,展現強大研發與永續發展能量。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. 盤後/反AI基建浪潮外 台股跌破年線殺1873點戰犯還有它
. 民主黨反AI基建嚇崩美股陷熊市? 台股反轉5機會
. 史詩崩跌超3700點 法人勸入手防禦型5檔
. 美大選狂打臉川普 政策進補台股這5檔