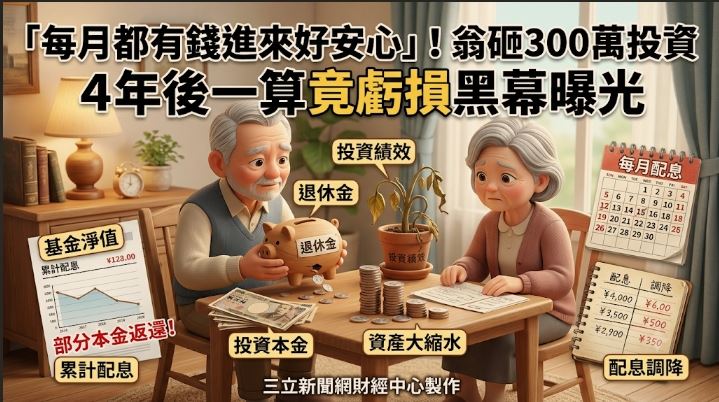
日本現年69歲的浩二(化名),4年前自公司退休,領到約2300萬日圓(約台幣460萬元)退休金。他房貸早已還清,夫妻倆每月年金合計約24萬日圓(約台幣4.8萬元),日子過得去,卻覺得把錢放在銀行太可惜,於是拿出1500萬日圓(約台幣300萬元)買進按月配息基金,其餘800萬日圓(約台幣160萬元)留作存款。
按月配息投資信託 每月入帳台幣1萬元
浩二過去買過股票和基金,退休後更想要固定有錢入帳。這檔基金主要投資海外債券,起初每月稅後可領約5萬日圓(約台幣1萬元),他都拿來旅行和陪妻子外出用餐。約一年後,基金淨值低於買進價格,配息也多次調降,最後剩每月約3萬日圓(約台幣6000元)。他認為加上配息應該不會虧,所以沒有出場。
配息陷阱現形 基金市值與累計配息大對帳
買進滿4年後,他重新盤點持股和配息。根據《THE GOLD ONLINE》報導,基金目前市值約1220萬日圓(約台幣244萬元),累計稅後配息約210萬日圓(約台幣42萬元),合計約1430萬日圓(約台幣286萬元),比當初投入的1500萬日圓少了約70萬日圓(約台幣14萬元)。他細看交易報告才發現,部分配息其實是「本金返還」,也就是把他原本投入的本金退回來當配息。
退休規劃提醒 看懂配息才能守住老後資金
浩二坦言,自己有投資經驗,卻從沒細算每月配息有多少是收益、多少是本金。他已向金融機構諮詢,先確認未來生活費,再決定續抱或轉換商品。專家提醒,在投資退休資金時,人們很容易只專注於定期獲得穩定收入的保障。然而,不能僅根據收到的股利金額來判斷投資表現。重要的是要同時查看當前的估值和收到的股息總額,才能了解資產的整體增減情況。
退休族別只看每月入帳多少,應同時對照基金現值與累計配息,並先算好每月生活費需求,才能安心過退休生活。與其關注你每月收入多少,不如關注你的整體資產表現如何。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. 為等兒子回家花25萬修屋頂 獨子一句話揭開兩代人殘酷真相
. 「別擔心我有退休金」!82歲母親抽屜藏3萬帳單 女兒翻開愣住
. 醫師砸2400萬買新屋!想轉手賺一筆交屋前 仲介這樣說讓他冷汗直流
. 意志力薄弱也能存到退休金?日本專家這4招太狠 連銀行都要感謝