
鏡評/不患寡而患不均


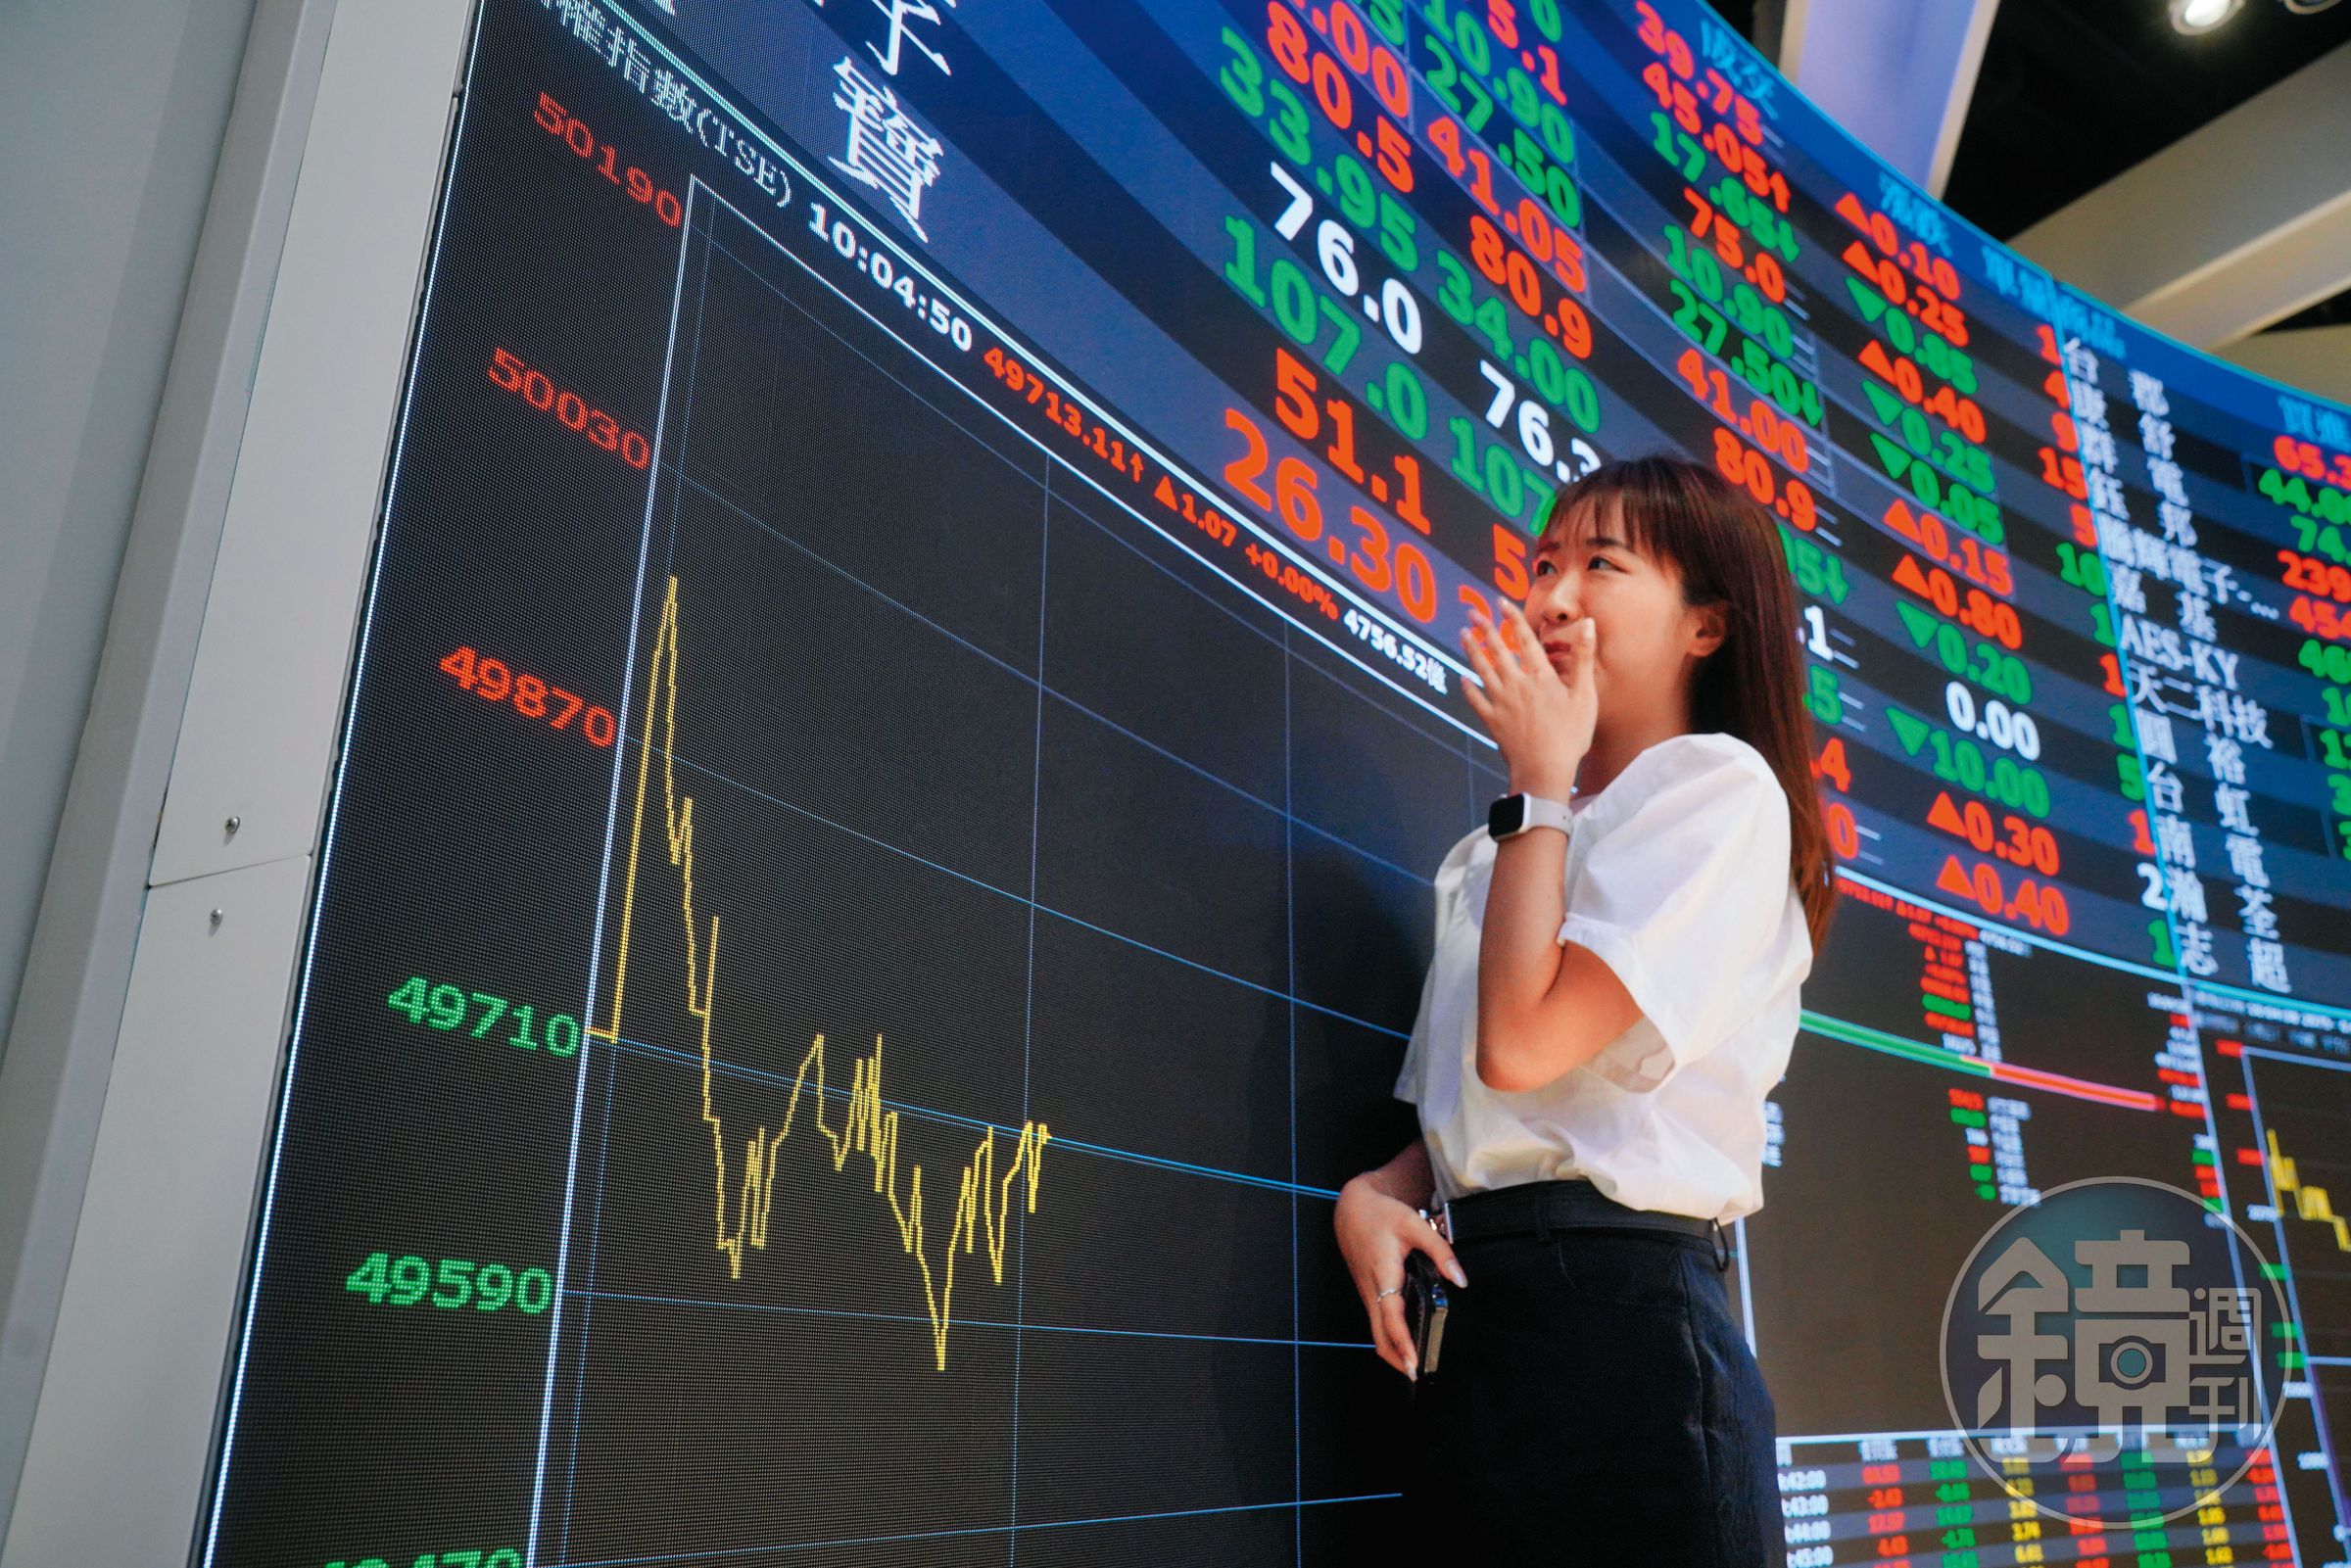
上週台股加權指數挑戰5萬點,美股史坦普500指數也突破7800點的歷史新高,但是我們沒有聽到普天同慶、賺大錢的歡呼聲,反而台股的股王信驊一度跌停板、股后川湖連續二天跌停,美股的記憶體、存儲重挫,AI晶片類股也吃悶棍,出現指數創歷史新高,投資人卻集體悲觀的扭曲現象。
指數失真是挑戰全球投資市場的頭號議題,而指數失真的背後,則是資本配置失衡,少數國家、極少數的上市公司吸走多數資金的重大危機!在國家層面,美國向全世界瘋狂吸金,許多體質較弱的國家已經面臨資金外逃、匯率一路貶值的危機;在產業層面,股市只剩極少數的AI公司吃香喝辣,其他的傳產與消費產業,即使公司體質正常、財務穩健,卻都面臨股票交易枯竭、本益比跌回十倍以下、連正常集資都乏人問津的困境。2000多年前孔子「不患寡而患不均」的警示,竟然成為2026年全球金融失衡的診斷書。
股票指數使用總市值加權的公式,在100年前可能是必然的選擇,但是放到2026年的今天,去造成極為明顯的扭曲問題。
台積電占台灣股市總市值的比重超過40%,但是台灣投資人不會將40%的股票或家庭財富重壓在台積電,對將近1,500萬名台灣投資人來說,今天台股加權指數上漲、下跌1000點,都不能作為自己財富增減的指標,實際上也早就與自己的操盤績效脫鉤,台灣股市真的應該有「ex-台積電」的指數。
美國也是這樣,10月6日當天的真相其實是「輝達總市值創新高」,當天帶領史坦普500指數創下歷史新高的只有15家上市公司,只占指數成分公司數的3%,其他97%的公司股價平平,而且,一家輝達的市值就達5兆8,000億美元,高達15家創新高公司的2/3。史坦普指數被輝達等少數龍頭公司嚴重扭曲,指數創新高不患寡,但是多數公司喝西北風,患不均。
美國投資人的真實體感是「下跌」,除了當天創新高的上市公司只有3%,更糟的是,有將近六成的指數成分股,股價已經從今年高點下跌2成,還有將近90家股價反向重挫腰斬。「史坦普500指數創新高」的描述有錯,無法代表美股投資人財富的真實狀況,沒有普天同慶的歡樂,反而帶來難以參照、扭曲事實的疑惑。
股價指數失真,是證券交易所、指數公司、以及資產管理業者必須認真處理的課題,否則最終可能集體走向自我毀滅的不歸路;至於個別投資人則有彈性方案:避開指數造成的扭曲現象,放棄追求股王、股后的短線誘惑,主動調整投資部位,找到業績與獲利穩健、本益比被低估的好公司,會是躲開「患不均」的綁架,趨吉避凶的最佳策略。


