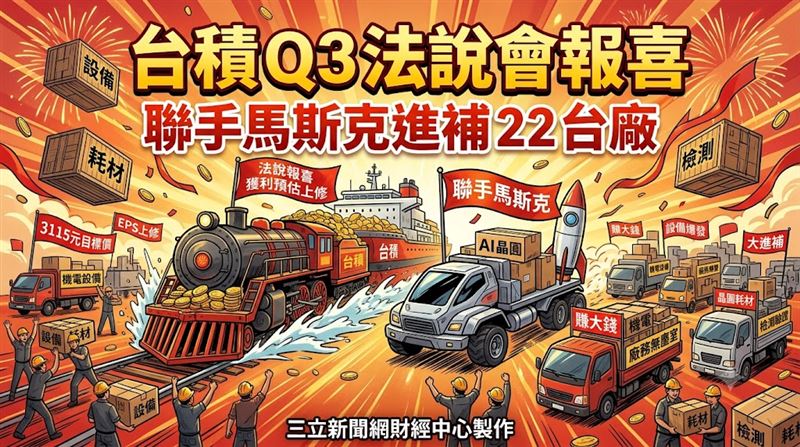
台積電(2330)法說會15日登場,3Q26營運表現優於原先財測,第4季在Vera Rubin開始放量帶動下,營收仍可望維持雙位數季增,並上修2026、2027年獲利預估,維持「買進」建議,現行目標價3115元也有進一步調升空間。台積電3Q26營收季增17.6%,高於原先財測高標的15.4%,法人預估單季毛利率約67%,位於公司財測65%至67%的上緣,單季EPS則上修至29.4元,顯示先進製程與AI晶片需求仍維持強勁。展望4Q26,法人預期輝達Vera Rubin平台開始放量,將成為主要成長動能,估營收季增10%至15%,毛利率則介於65%至67%。雖然營收仍可望持續成長,但隨2奈米營收占比提高,初期較高折舊與成本將對毛利率形成一定稀釋。
資本支出方面,法人預估台積電2026年全年資本支出約640億美元,落在公司財測區間上緣,反映AI、高效能運算與先進製程需求持續強勁,公司仍需積極擴充2奈米、3奈米及先進封裝產能。市場也高度關注2027年營運與資本支出展望。不過,法人指出,台積電通常要到明年1月法說會才會正式揭露2027年相關財測,因此此次法說重點仍將放在AI需求能見度、先進製程產能規畫與客戶訂單狀況。
研究部認為,AI GPU、ASIC與CPU需求仍維持強勁,2027年成長展望與資本支出存在進一步上修可能,後續也將關注台積電與Tesla Terafab合作的態度與實際進度。在獲利預估方面,法人將台積電2026、2027年EPS分別上修至109.39元、145.34元,維持「買進」投資建議,現行目標價3115元,並表示後續仍有上修空間。整體而言,法人認為,台積電目前主要成長主軸仍由AI需求、Vera Rubin放量、2奈米量產與先進封裝擴產所支撐。短線雖須留意2奈米初期對毛利率的稀釋,但若AI需求與資本支出持續上修,仍有望成為台股高檔震盪下的重要穩盤力量。
先進製程龐大資本支出不只反映在新廠建置,隨製程節點推進與技術複雜度提高,廠務工程與關鍵設備需求亦同步爆發。廠務工程方面,帆宣(6196)承接無塵室與機電系統整合工程,亞翔(6139)提供半導體廠一站式統包服務,漢唐(2404)承攬高階無塵室與機電系統工程,信紘科(6667)則聚焦化學品供應系統統包服務。在核心製程設備方面,弘塑(3131)提供先進封裝所需清洗與蝕刻機台,萬潤(6187)涵蓋點膠機與高精度檢測設備,辛耘(3583)供應濕製程設備及晶圓再生服務,志聖(2467)積極布局熱處理與貼膜設備。在產線自動化與周邊設備方面,均豪(5443)與均華(6640)分別支援智慧產線自動化、晶粒挑揀與高階黏晶機;此外,世禾(3551)提供高階半導體設備清洗服務,高潔淨度要求將隨晶圓產能擴張同步升級。
隨晶圓代工擴展至完整供應鏈升級,耗材、特用化學品與檢測分析環節的重要性持續提升。在耗材與前端材料方面,昇陽半導體(8028)提供晶圓再生與薄化服務,中砂(1560)供應高階鑽石碟,家登(3680)為極紫外光光罩傳送盒主要供應商,新應材(4749)提供光阻與表面改質材料。特用化學品領域,台特化(4772)、晶呈科技(4768)與達興材料(5234)則分別布局高純度矽乙烷、去光阻液、無水氟化氫及先進封裝特用材料。在後續檢測與驗證分析方面,閎康(3587)、宜特(3289)與汎銓(6830)全面聚焦材料分析、故障分析及可靠度驗證服務;旺矽(6223)則受惠2026年高階探針卡主攻2奈米製程,產品規格與平均單價同步提高。整體而言,台灣半導體產業鏈在龍頭擴產帶動下,有望同步迎接新一輪成長商機。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. 魏哲家證實德州投資 龔明鑫說話了
. 高盛點讚大立光 台光學供應鏈21強
. 太陽電池商機發威 6強者都來了
. 盤後/台股漲141點 這17檔大家都在買