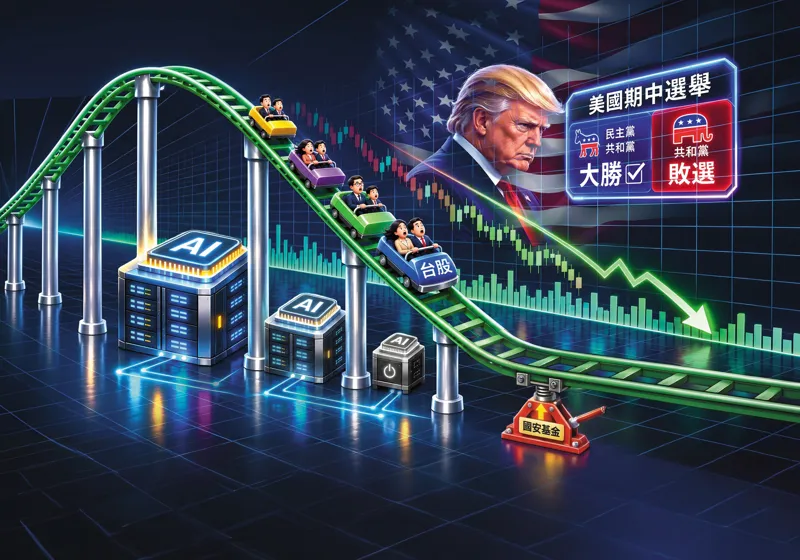
金管會近期陸續約談37家國銀總經理,要求強化資金調度與資本結構,避免中小企業及首購、自住族融資需求遭排擠。吉家網董事長李同榮認為,這反映銀行資金配置與放款能力面臨壓力,2027年房市雖有交易量回溫機會,仍須面對銀行資金緊縮、AI資本支出可能放緩,以及央行利率與信用政策不確定性等3大逆風考驗,若第二戶貸款限制及高價住宅認定標準適度鬆綁,則有望減輕資金壓力。
李同榮表示,銀行流動性覆蓋率(LCR)平均約120%,仍高於法定最低標準100%,整體銀行體系尚未出現全面性流動性危機。不過,AI供應鏈擴廠帶動企業融資需求,銀行還須考量資金配置成本、資本適足及授信風險,部分放款業務可能因此受到排擠。李同榮認為,銀行並非全面缺錢,而是資金分配失衡,房市也不是沒有需求,而是有購屋意願的民眾未必能順利取得貸款。
他認為房市目前面臨3大逆風考驗
逆風考驗一、銀行資金吃緊,房貸可能面臨利率居高不下、審核趨嚴、核貸成數不足及撥款時間延長等壓力,市場甚至擔憂2027年房貸利率可能上看2.5%至3%,但這仍屬風險情境。
逆風考驗二、AI資本支出若放緩,可能牽動台股與經濟成長,進一步影響股市財富效應及高資產族群購屋能力。
逆風考驗三、第三項則是央行利率與信用政策變數,2026年12月理監事會議是否升息、是否調整信用管制,都將牽動明年房市資金供給。
至於政策方面,李同榮期待央行檢討第二戶貸款限制,進一步放寬合理換屋及自住需求,改善換屋市場資金流動;另可依區域房價、住宅用途及市場實況,重新檢討高價住宅認定標準,避免一般自住與換屋需求受到過度限制。
他預期,若金融供給逐步改善、信用政策適度調整,2027年上半年交易量有望逐步增加、房價止跌,下半年交易量持續回升,房價則有機會逐漸轉穩回溫。不過,市場將呈現K型分化,資金充裕、產業支撐強的區域可能率先回穩,供給過剩及投資需求偏高區域仍有修正壓力。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. 全台瘋買房後遺症!今年預售屋解約破4678件 專家揭房價追高後代價
. 全台低溫恐探11度!東北季風週四南下 居家保暖防潮必看
. 獨家/週末小雪下元節接力來!3生肖年底運勢拉警報 命理師1招求平安
. 獨家/老爸車禍臥病需救命錢!女兒想宣告監護賣房 地政士一原因急擋下