
封面故事/升息、錢荒雙利空夾擊 楊金龍放水無效房市冷如死水


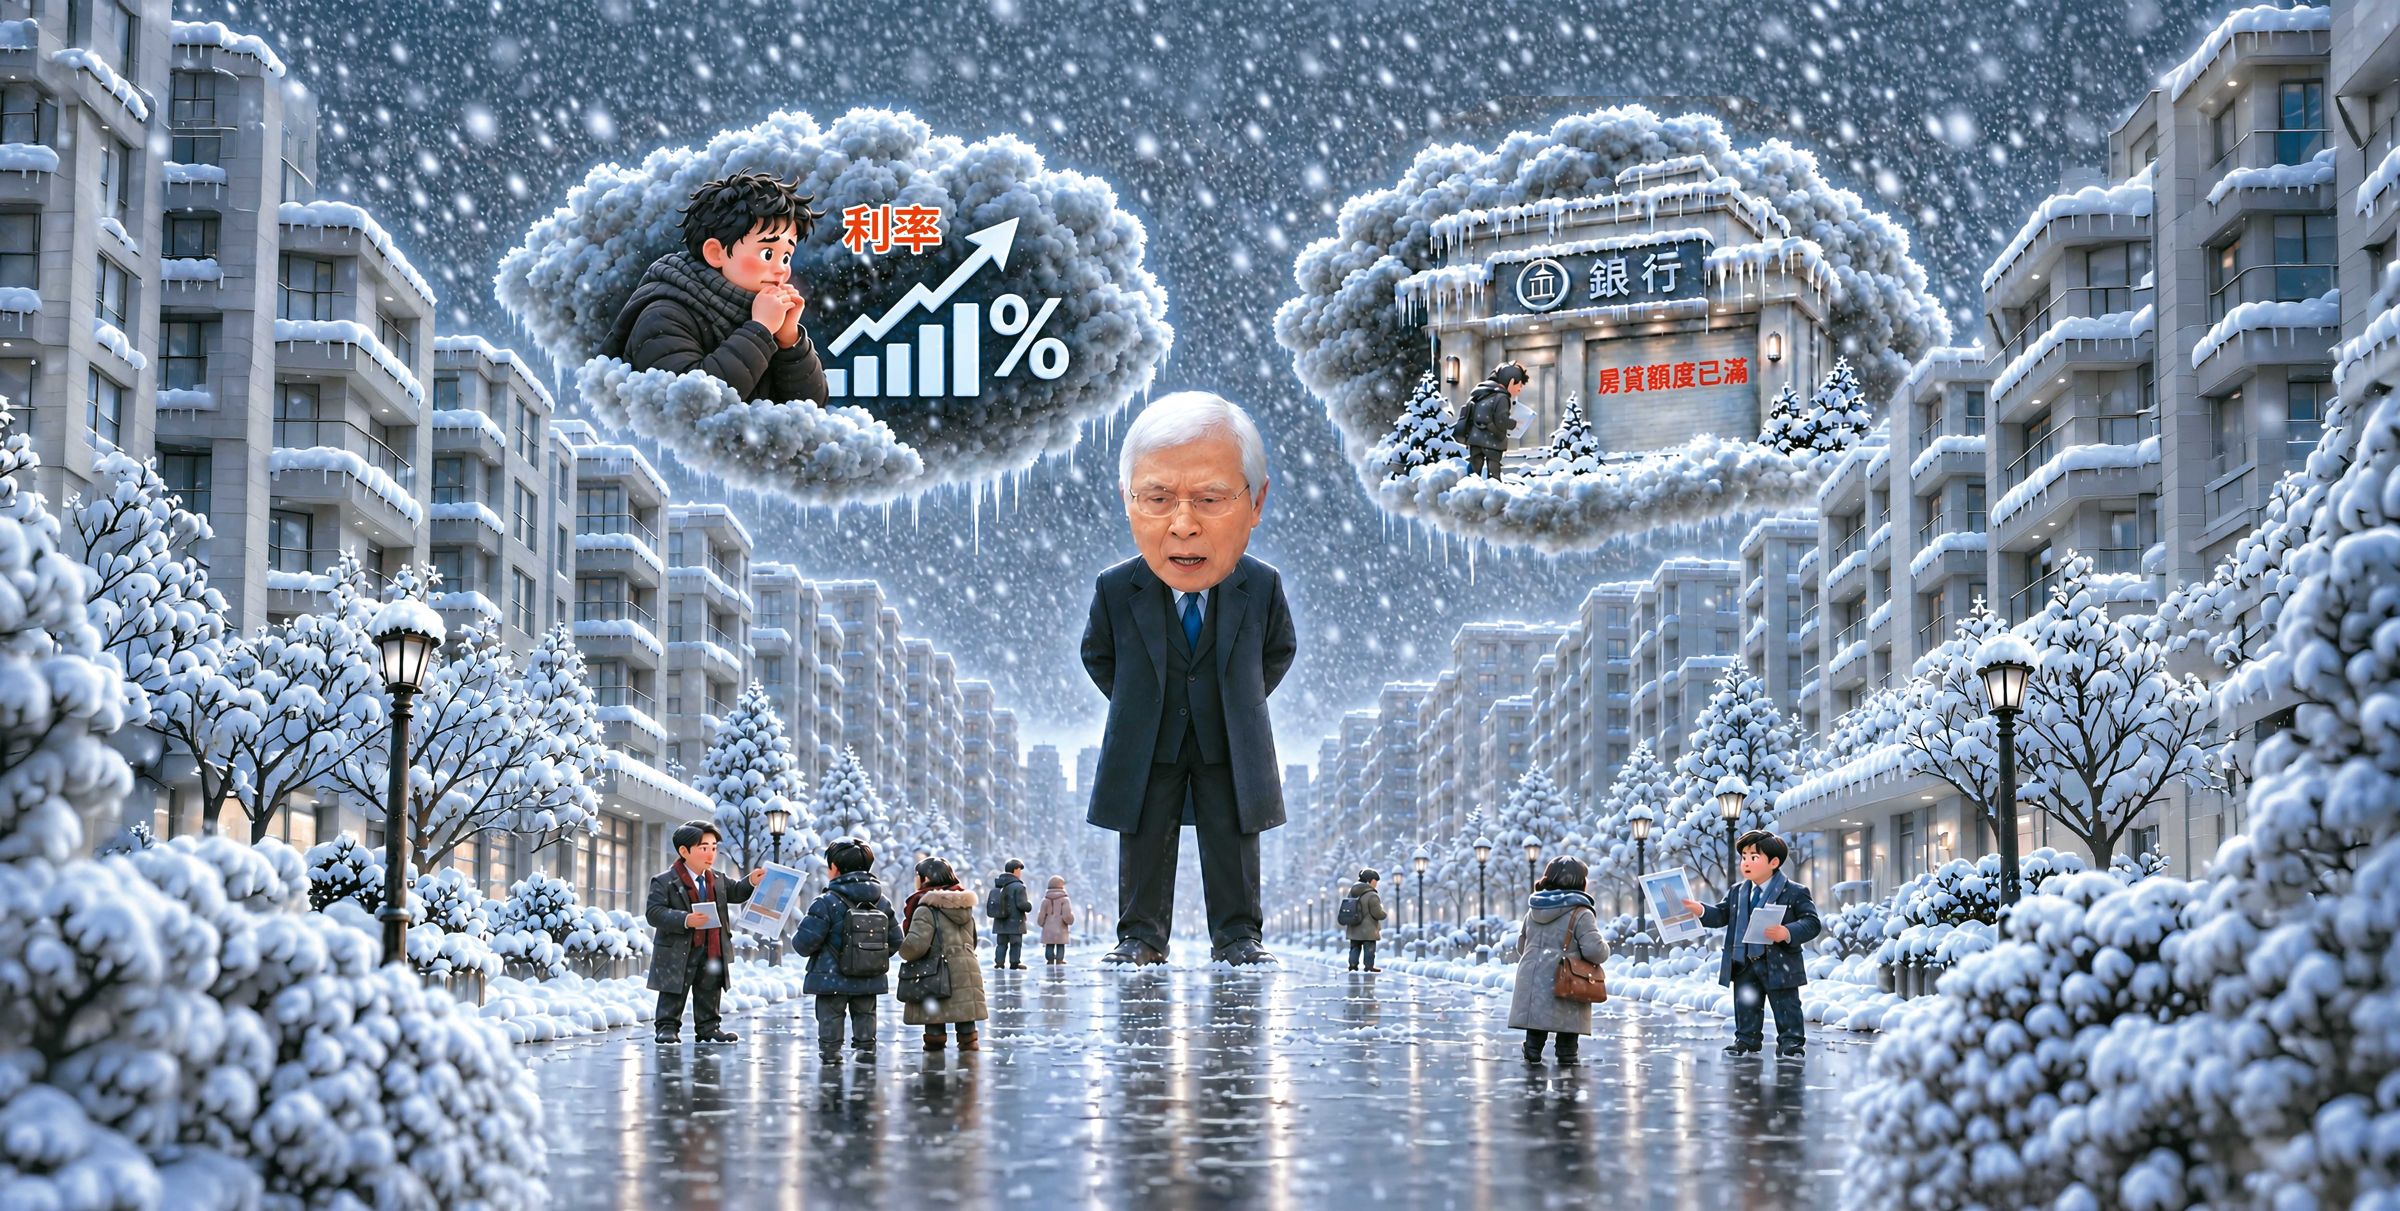
928前夕,央行總裁楊金龍意外宣布房市管制雙鬆綁,第一時間地產業者紛紛拍手叫好,並期許房市反轉向上。不過事與願違,本刊實際走訪發現,除中古屋市場外,預售案場仍未見看屋人潮,業者直言928檔期冷到爆炸。「股市夯與科技業擴廠吸走大量資金,房貸戶還是借不到錢,加上擔心選後央行可能升息,2大利空夾擊下,即便央行放水,第4季房市仍如一灘死水,大家只能自求多福。」地產業者搖著頭說。
「根本是度日如年!本來以為阿龍(央行總裁楊金龍)放寬後會好一點,結果這幾週下來,房市買氣幾乎沒變,還是一樣冷。」928連假午後,新北市一處預售案接待中心裡,一名代銷業者望著空蕩蕩的洽談桌無奈地說。因為一整個下午,偶爾才有一組客人上門,結果竟是來借廁所的。
央行微鬆綁 房貸仍卡關
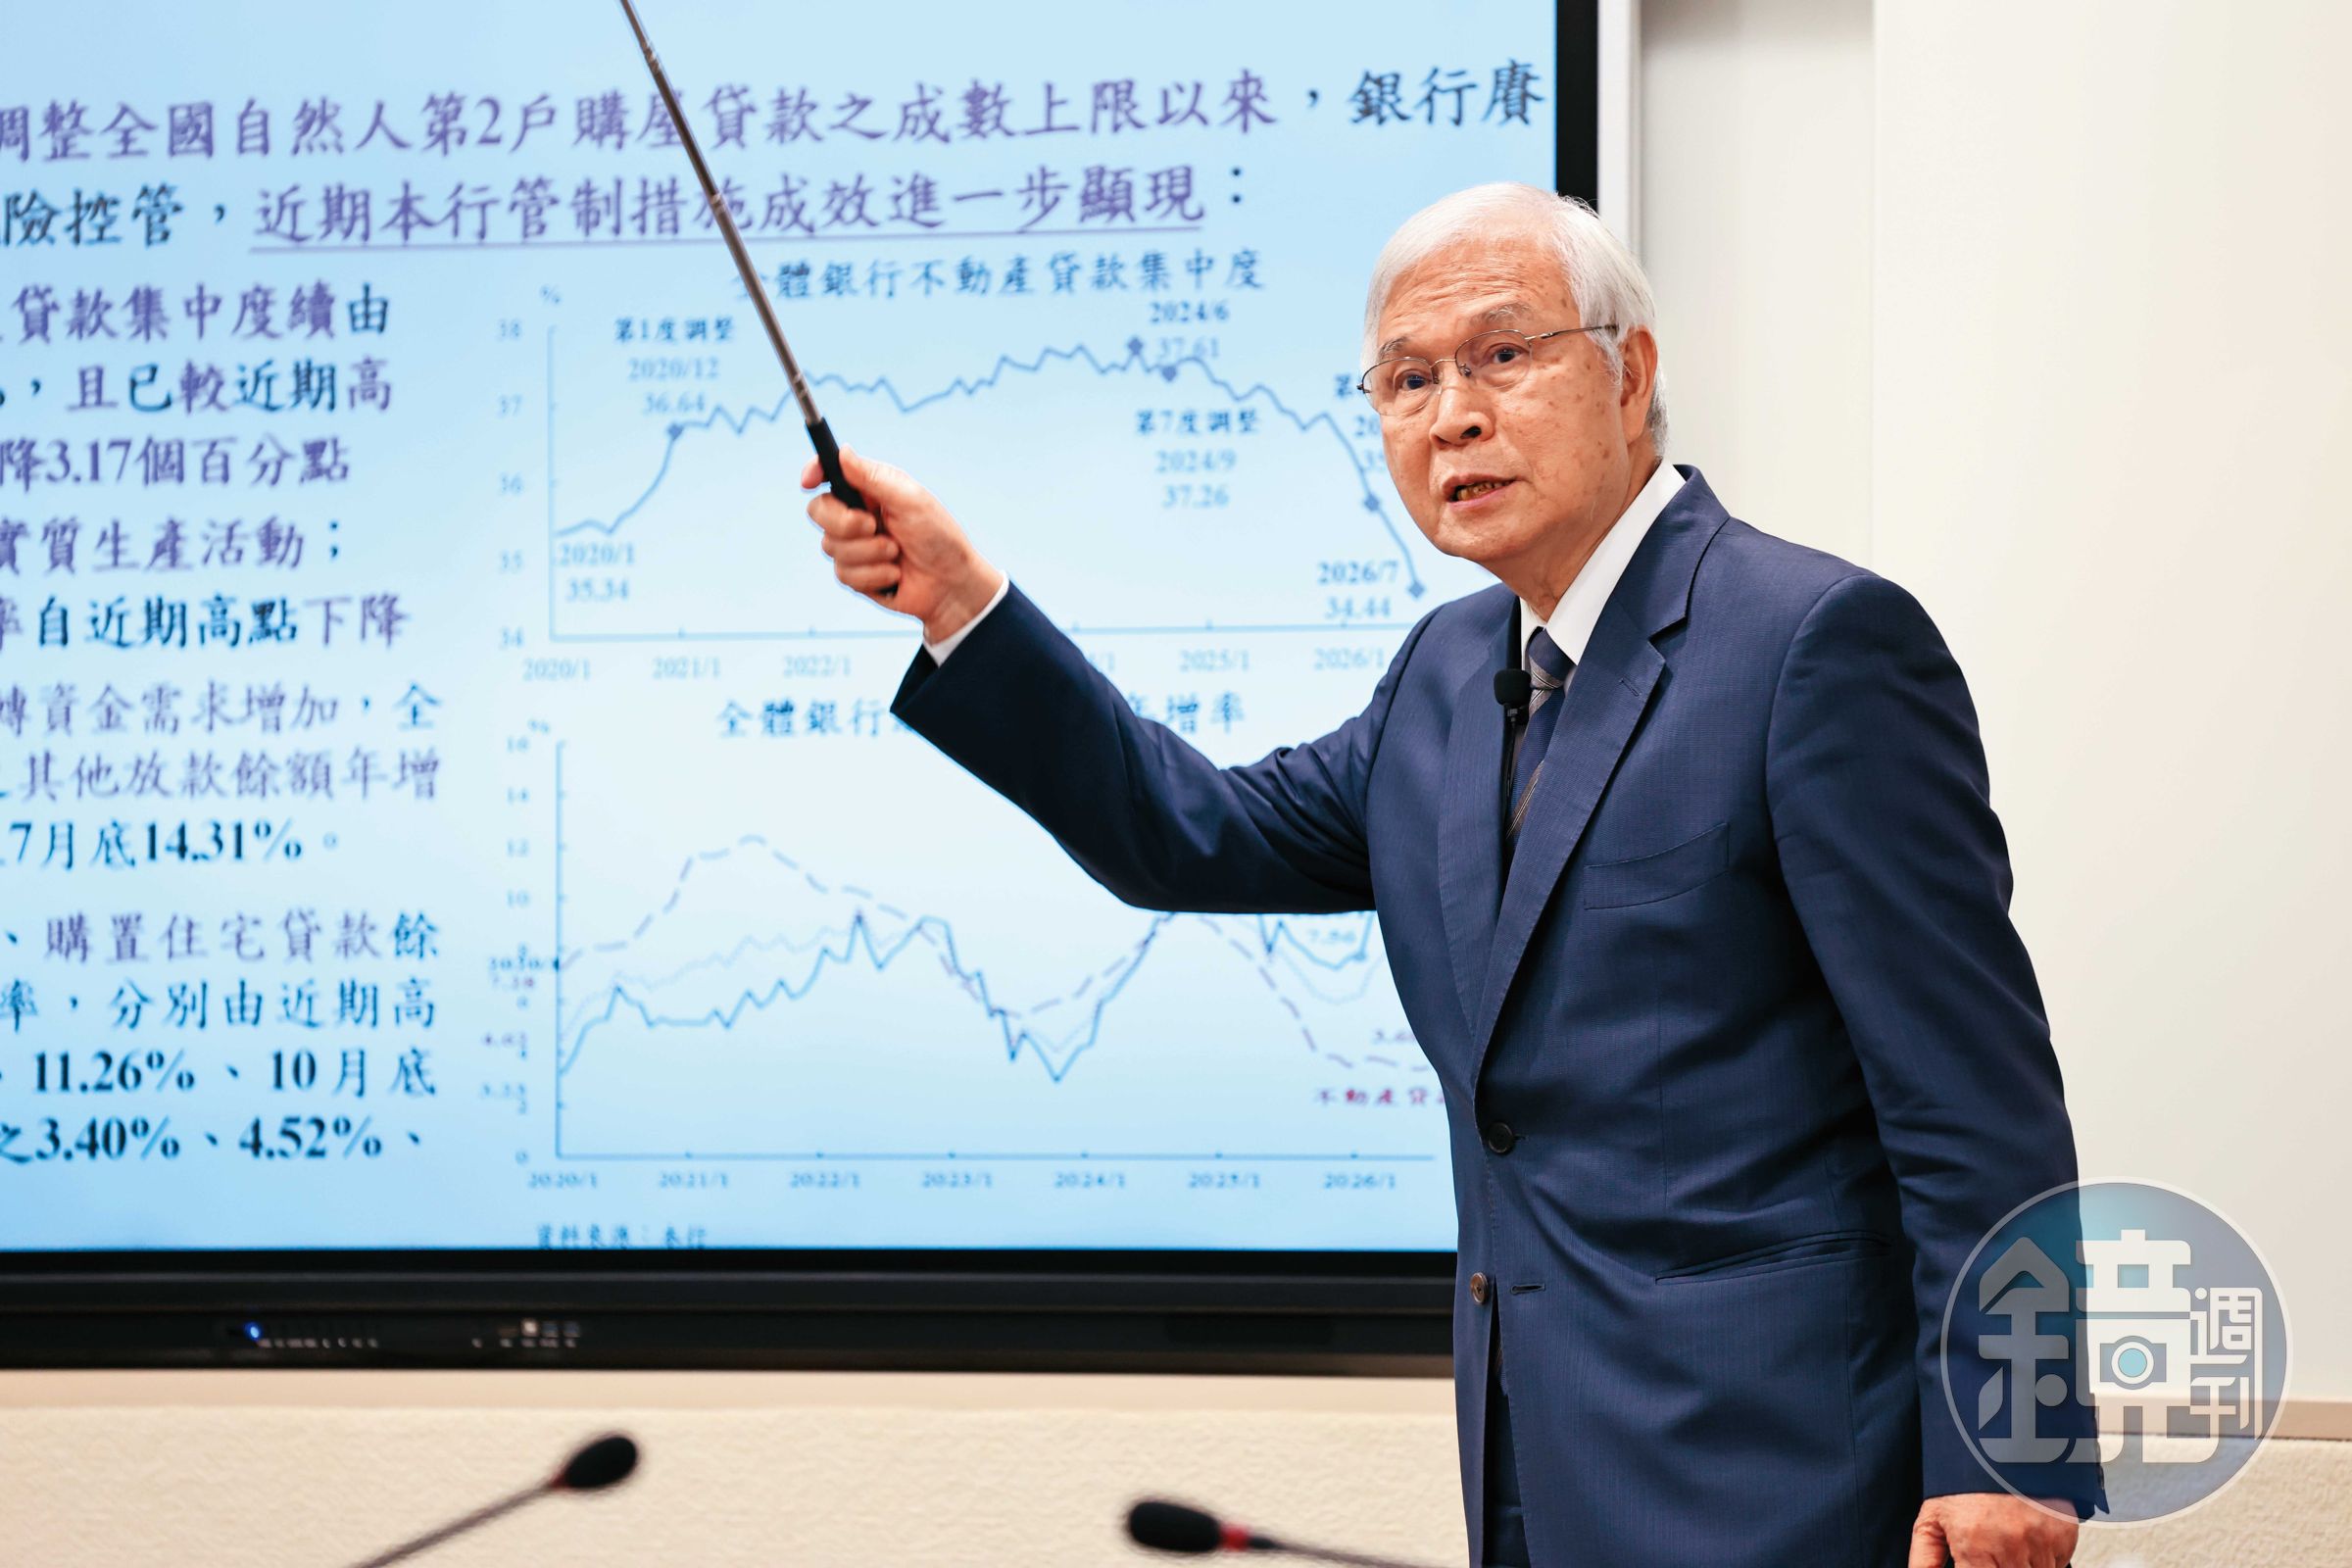
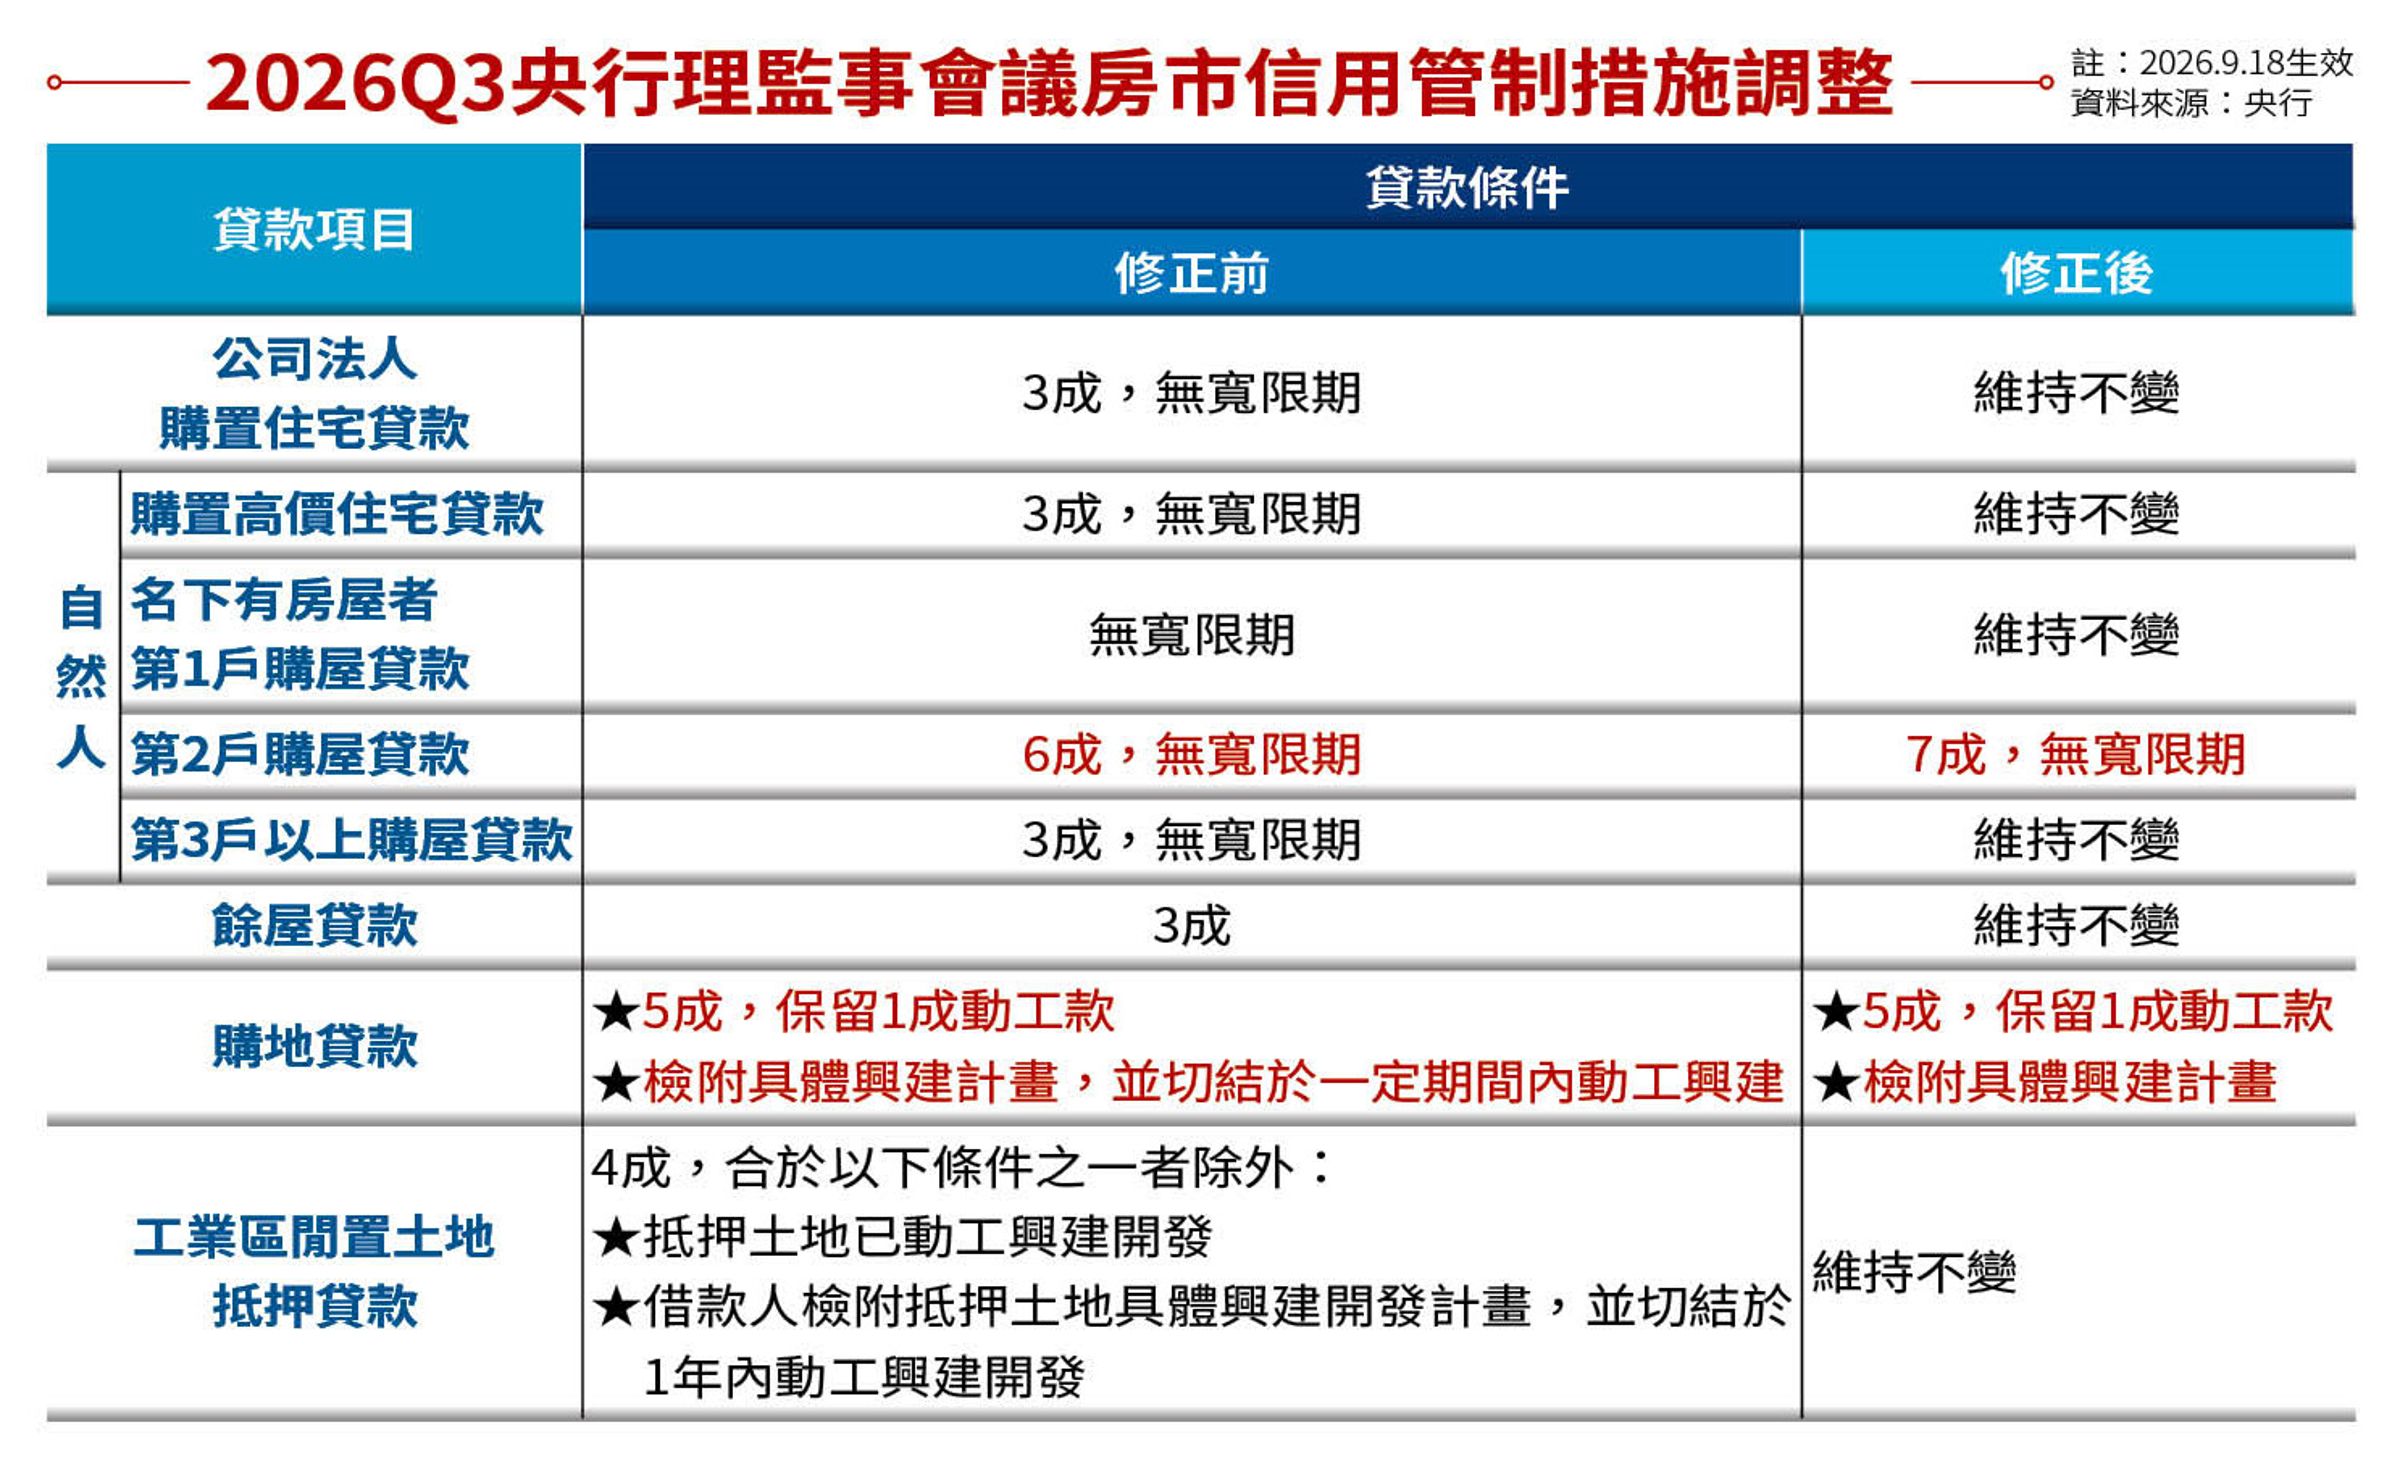
時間回到9月17日,央行召開第三季理監事會,會後宣布將第二戶購屋貸款成數上限由6成調升至7成,同時刪除購地貸款須18個月內動工規定;消息一出,房地產業者莫不歡欣鼓舞,紛紛對楊金龍願意放水,獻上肯定與感謝。但沒想到,過去這半個多月以來,實際市況卻與大家的期待大相逕庭。
據《住展》雜誌統計,今年928檔期推案量預估為1165.3億元,相較2023年同期的1781.6億元,大幅下滑35%。為何央行一口氣鬆綁2大管制,今年928檔期卻依舊冷颼颼?
本刊調查,央行一舉放寬2大管制措施卻無濟於事,關鍵就在於買屋族還是卡在「貸不到款」。「再者,美國聯準會(FED)已經啟動升息,不少買屋族擔心縣市長選舉後,台灣央行也可能跟進升息,未來房貸負擔只會更大,寧願把錢放到股市,多賺錢後再回來買房。」地產業者直言。
永慶房產集團業務總經理葉凌棋就指出,在新屋交屋潮與銀行房貸額度控管下,許多公股及民營銀行審核趨嚴,不僅排撥需等待1到3個月,有些銀行甚至要排到明年。
「就算排得到,利息也不便宜。」葉凌棋表示,自第7波信用管制實施以來,首購房貸利率中位數已由2024年第二季的2.06%,升至今年第三季的2.6%,第二戶貸款利率更從2.18%升至2.9%,增幅都已超過央行升息2碼的幅度。
一名近期申請貸款的屋主就對本刊抱怨:「某大型銀行說要買理財商品才能優先貸款,結果我放了300萬元卻還是貸不到,上週五才對保,這週二跟我說他們內部的房貸額度不夠了,我還得趕快找其他銀行,某個知名壽險業者甚至直接說現在不做房貸了,光是申請貸款就焦頭爛額,想想就累。」
房地產續凍 熱錢奔AI
除了借不到錢的房市亂象之外,聯徵中心建立的銀行與券商跨業信用資訊交換機制將於十月底上線,外界解讀,這就是要防堵「四貸同堂」(指同一人身背多重借款,包括房貸、房屋二胎或理財型房貸、信用貸款,再加上股票融資或股票質借)。雖然金管會強調從未管制四貸同堂,但金融業者私下直言:「主管機關關切這個問題,銀行自然會看臉色,包括少借一點,或者拉高利率以價制量。」
金管會統計,截至今年8月底,36家國銀不動產放款比率平均降至23.97%,創逾15年半新低,主因是存款餘額增加,拉大分母、帶動比率下降。其中,比率達28%以上的銀行持續掛零,介於27至28%的銀行也僅剩一家。
不動產放款比率距30%警戒線仍有一段距離,為何購屋族還是貸不到?景文科技大學財務金融系副教授章定煊分析有二大因素。首先是資金都流向科技業,章定煊表示,以前銀行錢多到沒地方放,現在借給台積電、買美國公債都不差,「要不是金管會死命拉著,銀行巴不得把更多錢拿去買公債。」
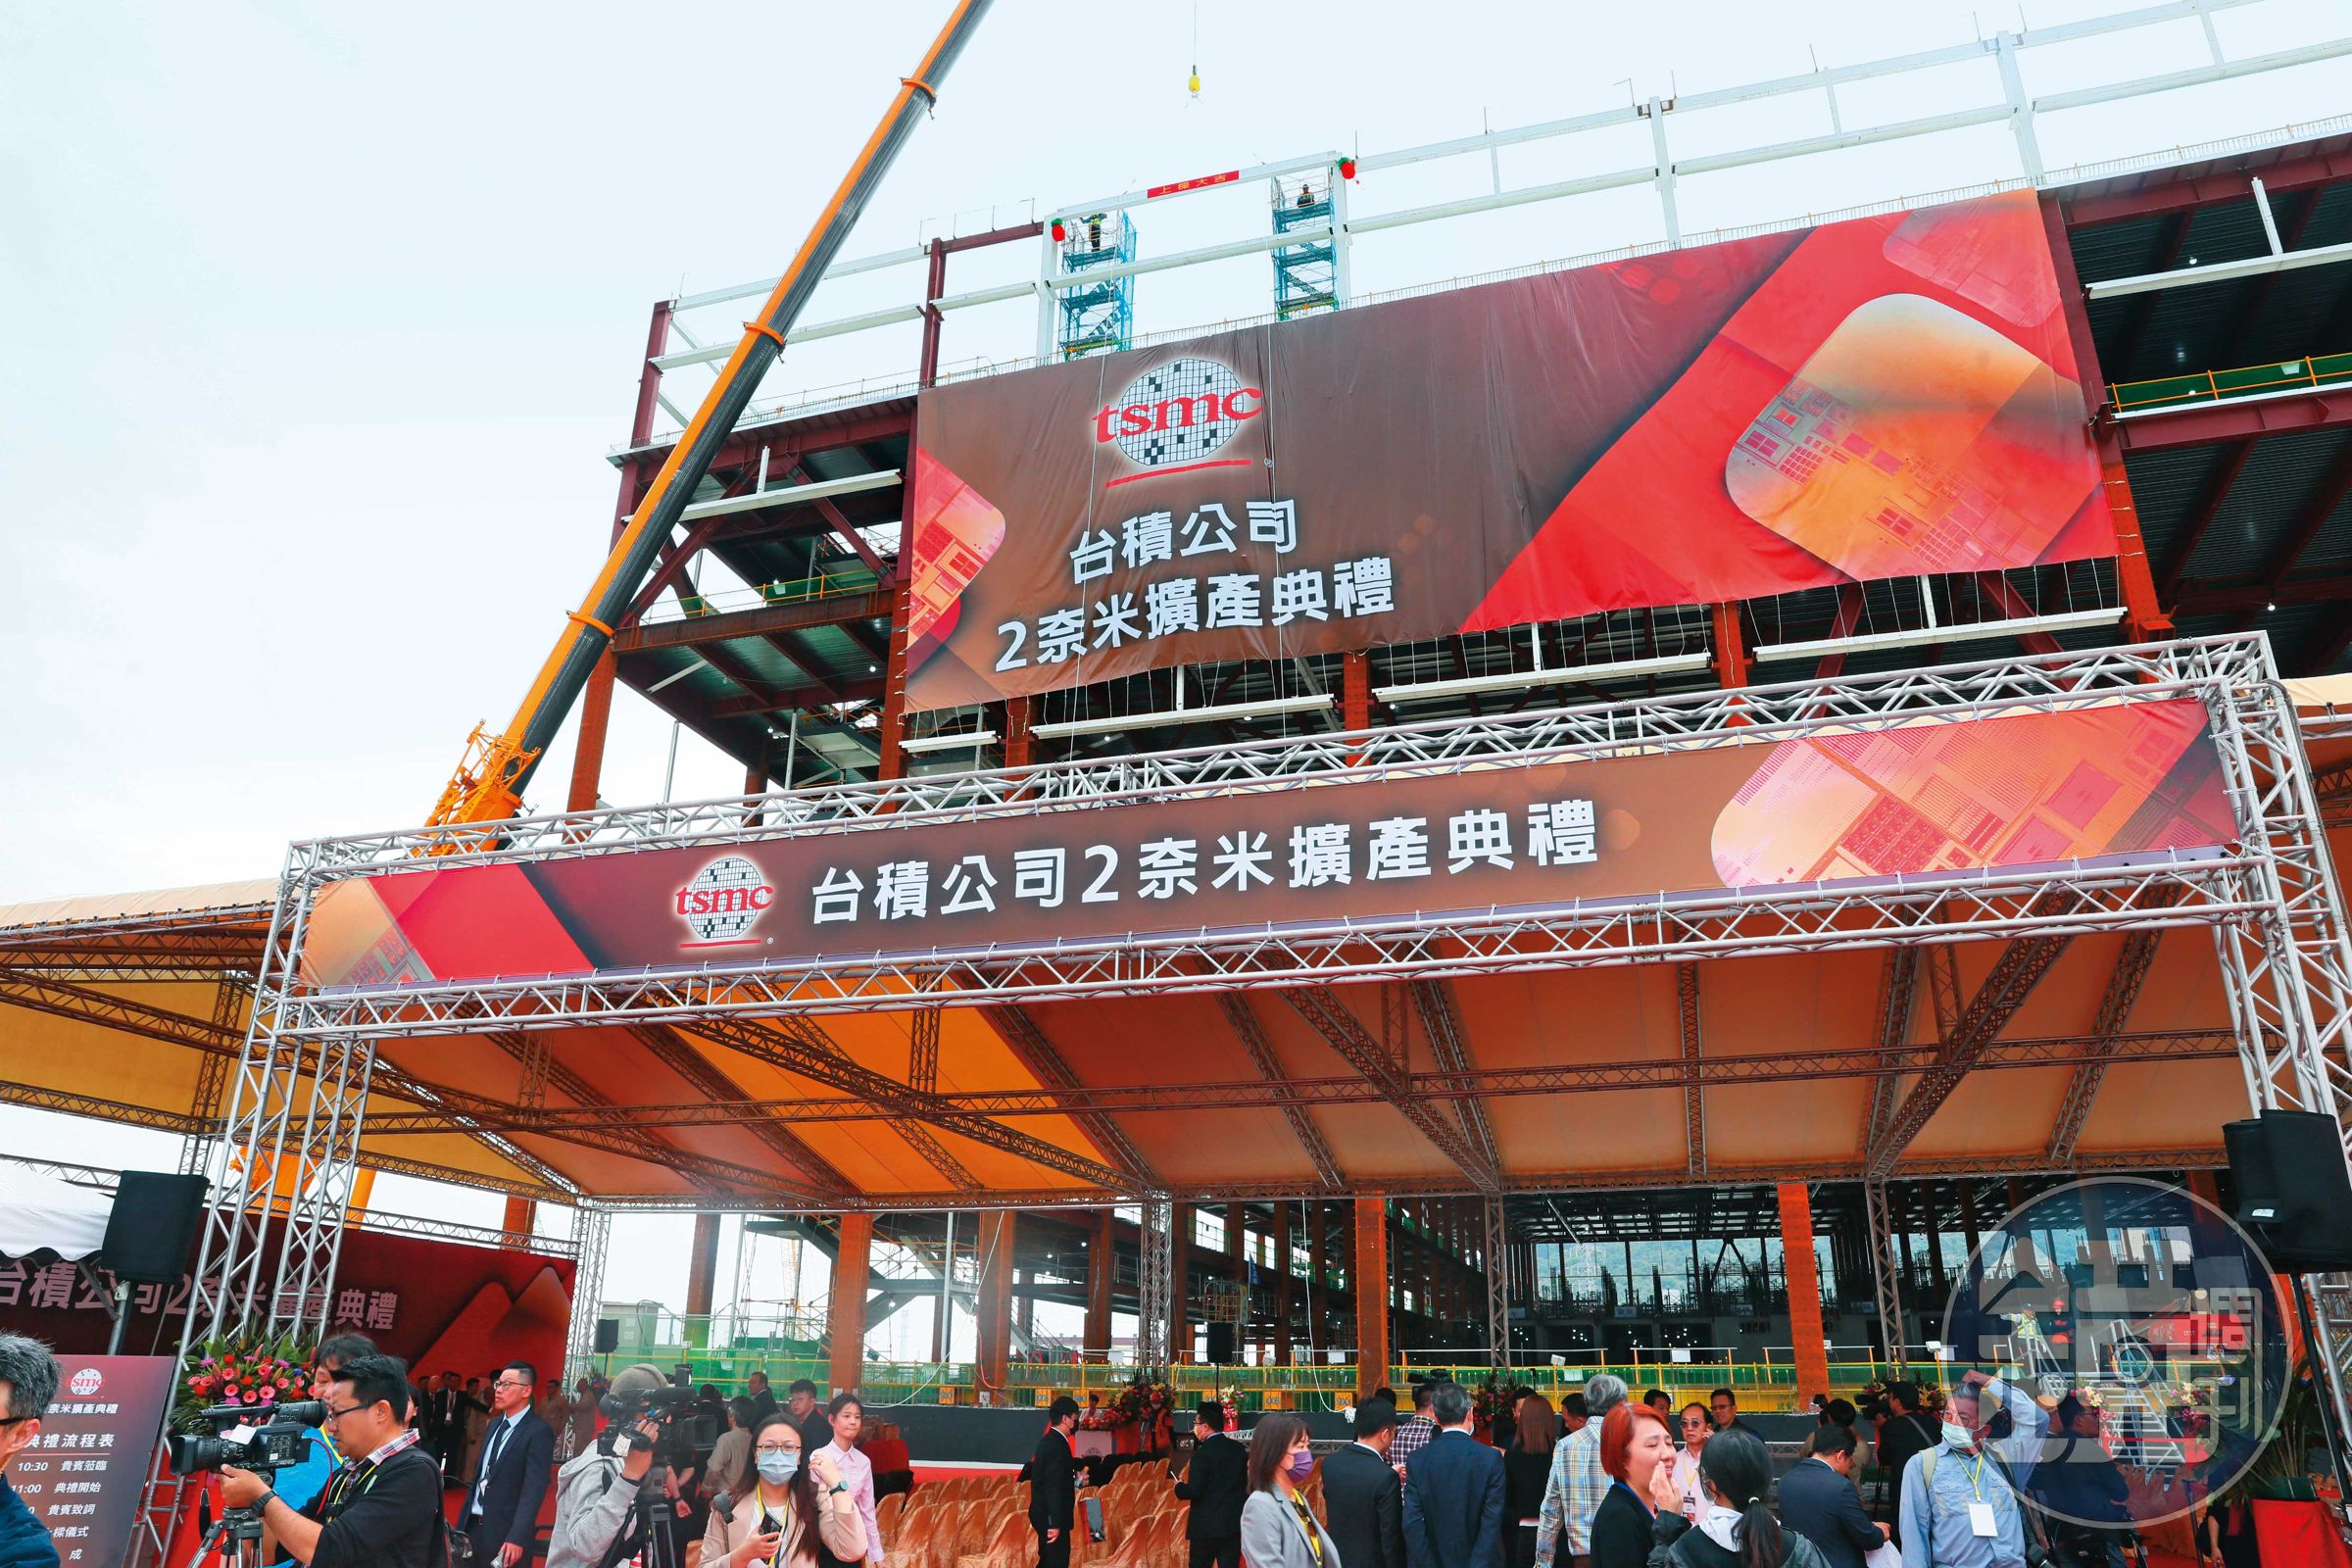
信義房屋不動產企研室專案經理曾敬德也認為,AI產業大舉擴廠買地、投資,「便宜的資金越來越難借。」
其次,銀行對房地產前景存疑,也希望能夠分散風險。「以前銀行喜歡做房貸,因為穩定,相對是個好業務,但現在錢有更好的去處,房貸相對不賺,銀行當然比較不想做。」章定煊說,楊金龍也曾表示資源很寶貴,希望資金流向實質投資、產業升級,帶動整體經濟成長。
憂升息風險 資金更緊繃
在貸款難之外,第二大隱憂則是升息。美國聯準會九月宣布升息1碼,為2023年以來首度升息,並暗示年底前可能再升。台北市不動產開發公會理事長陳勝宏擔心,台灣也有可能升息,「世界各國都在升息,資金緊繃的問題只會更緊,對房市就是雪上加霜。」
以1千萬元、30年本息平均攤還試算,房貸利率若從2.6%調升1碼至2.85%,每月房貸支出將從約4萬034元增至約4萬1,356元,一年多繳近1萬6千元,對首購族來說壓力不言可喻。
不過,有學者認為央行升息機率不高,政大金融系教授殷乃平直言,台灣貿易順差創歷史新高、超額儲蓄比重又大,「央行沒有升息的本錢。」章定煊也認為,除非台美利差擴大,新台幣貶到34、35元,引發輸入性通膨,央行才可能出手。
在錢荒與升息陰霾下,預售屋開始出現解約潮。信義房屋統計,2025年預售屋解約數衝上3,619件,創歷史新高;今年前7月已達3,066件,全年恐再寫新高,又以過去漲勢最猛的台中、高雄解約件數最多。
曾敬德分析,預售屋解約雖可能面臨最高總價15%的違約金,但近年不少建案主打低自備款,一旦購屋族發現周邊房價漲不動,甚至建商開始讓利降價,就可能選擇直接停損。
今年3到7月,全台單月解約突破500至600件,明顯高於第7波管制後每月約300件的水準。房市趨勢專家李同榮認為,這顯示部分預售買方的資金承受力與市場信心正受到考驗。他進一步解釋,預售解約增加,可視為流動性風險最前端的領先訊號。
不只解約變多,繳不出房貸的人也在增加。國銀房貸逾放金額從2023年8月約61億元的相對低點一路爬升,自2025年4月開始連續17個月高於90億元,今年8月更來到97.13億元,逼近100億元關卡。
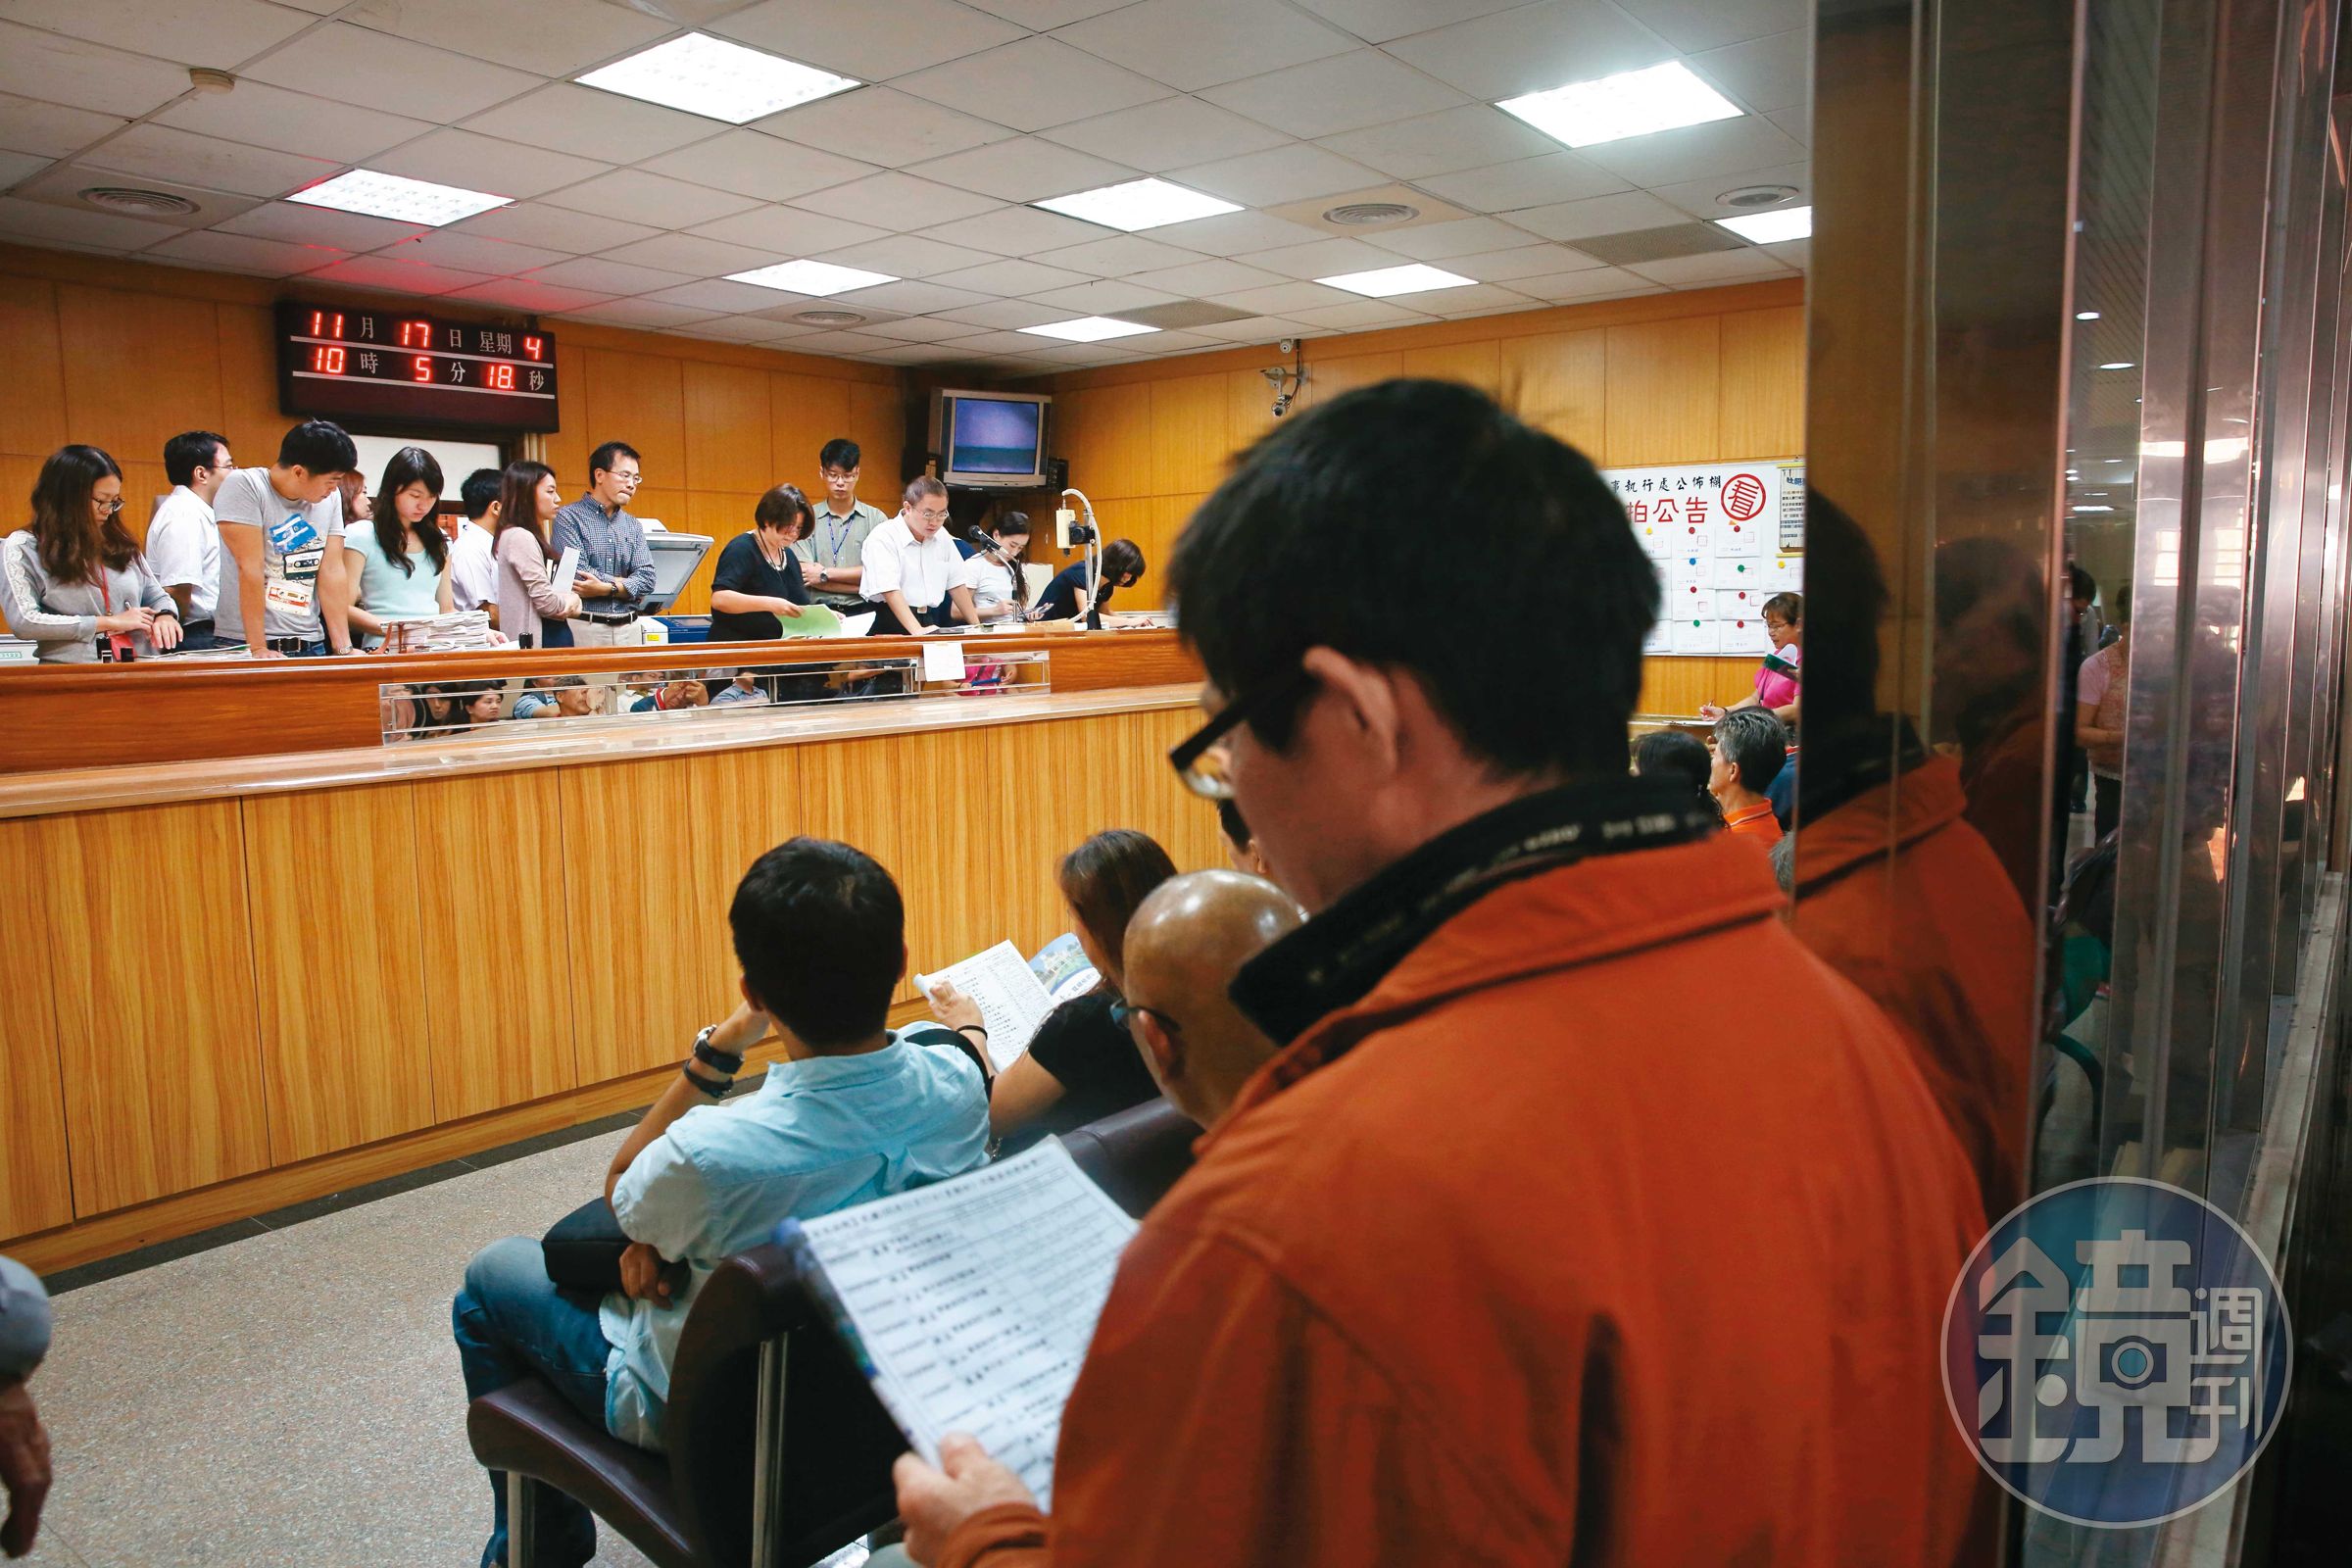
寒意並蔓延到法拍市場,寬頻房訊發言人徐華辰指出,今年上半年全國待標件數達1萬2,436件,比2024年同期的1萬178件明顯增加,成交率卻從17.42%降至13.16%,平均投標人數也由3.27人減至2.45人,顯示房市買氣冷,也連帶影響到法拍市場,買方態度轉趨保守,去化率跟著降低。
剛需首購族 撐中古買氣
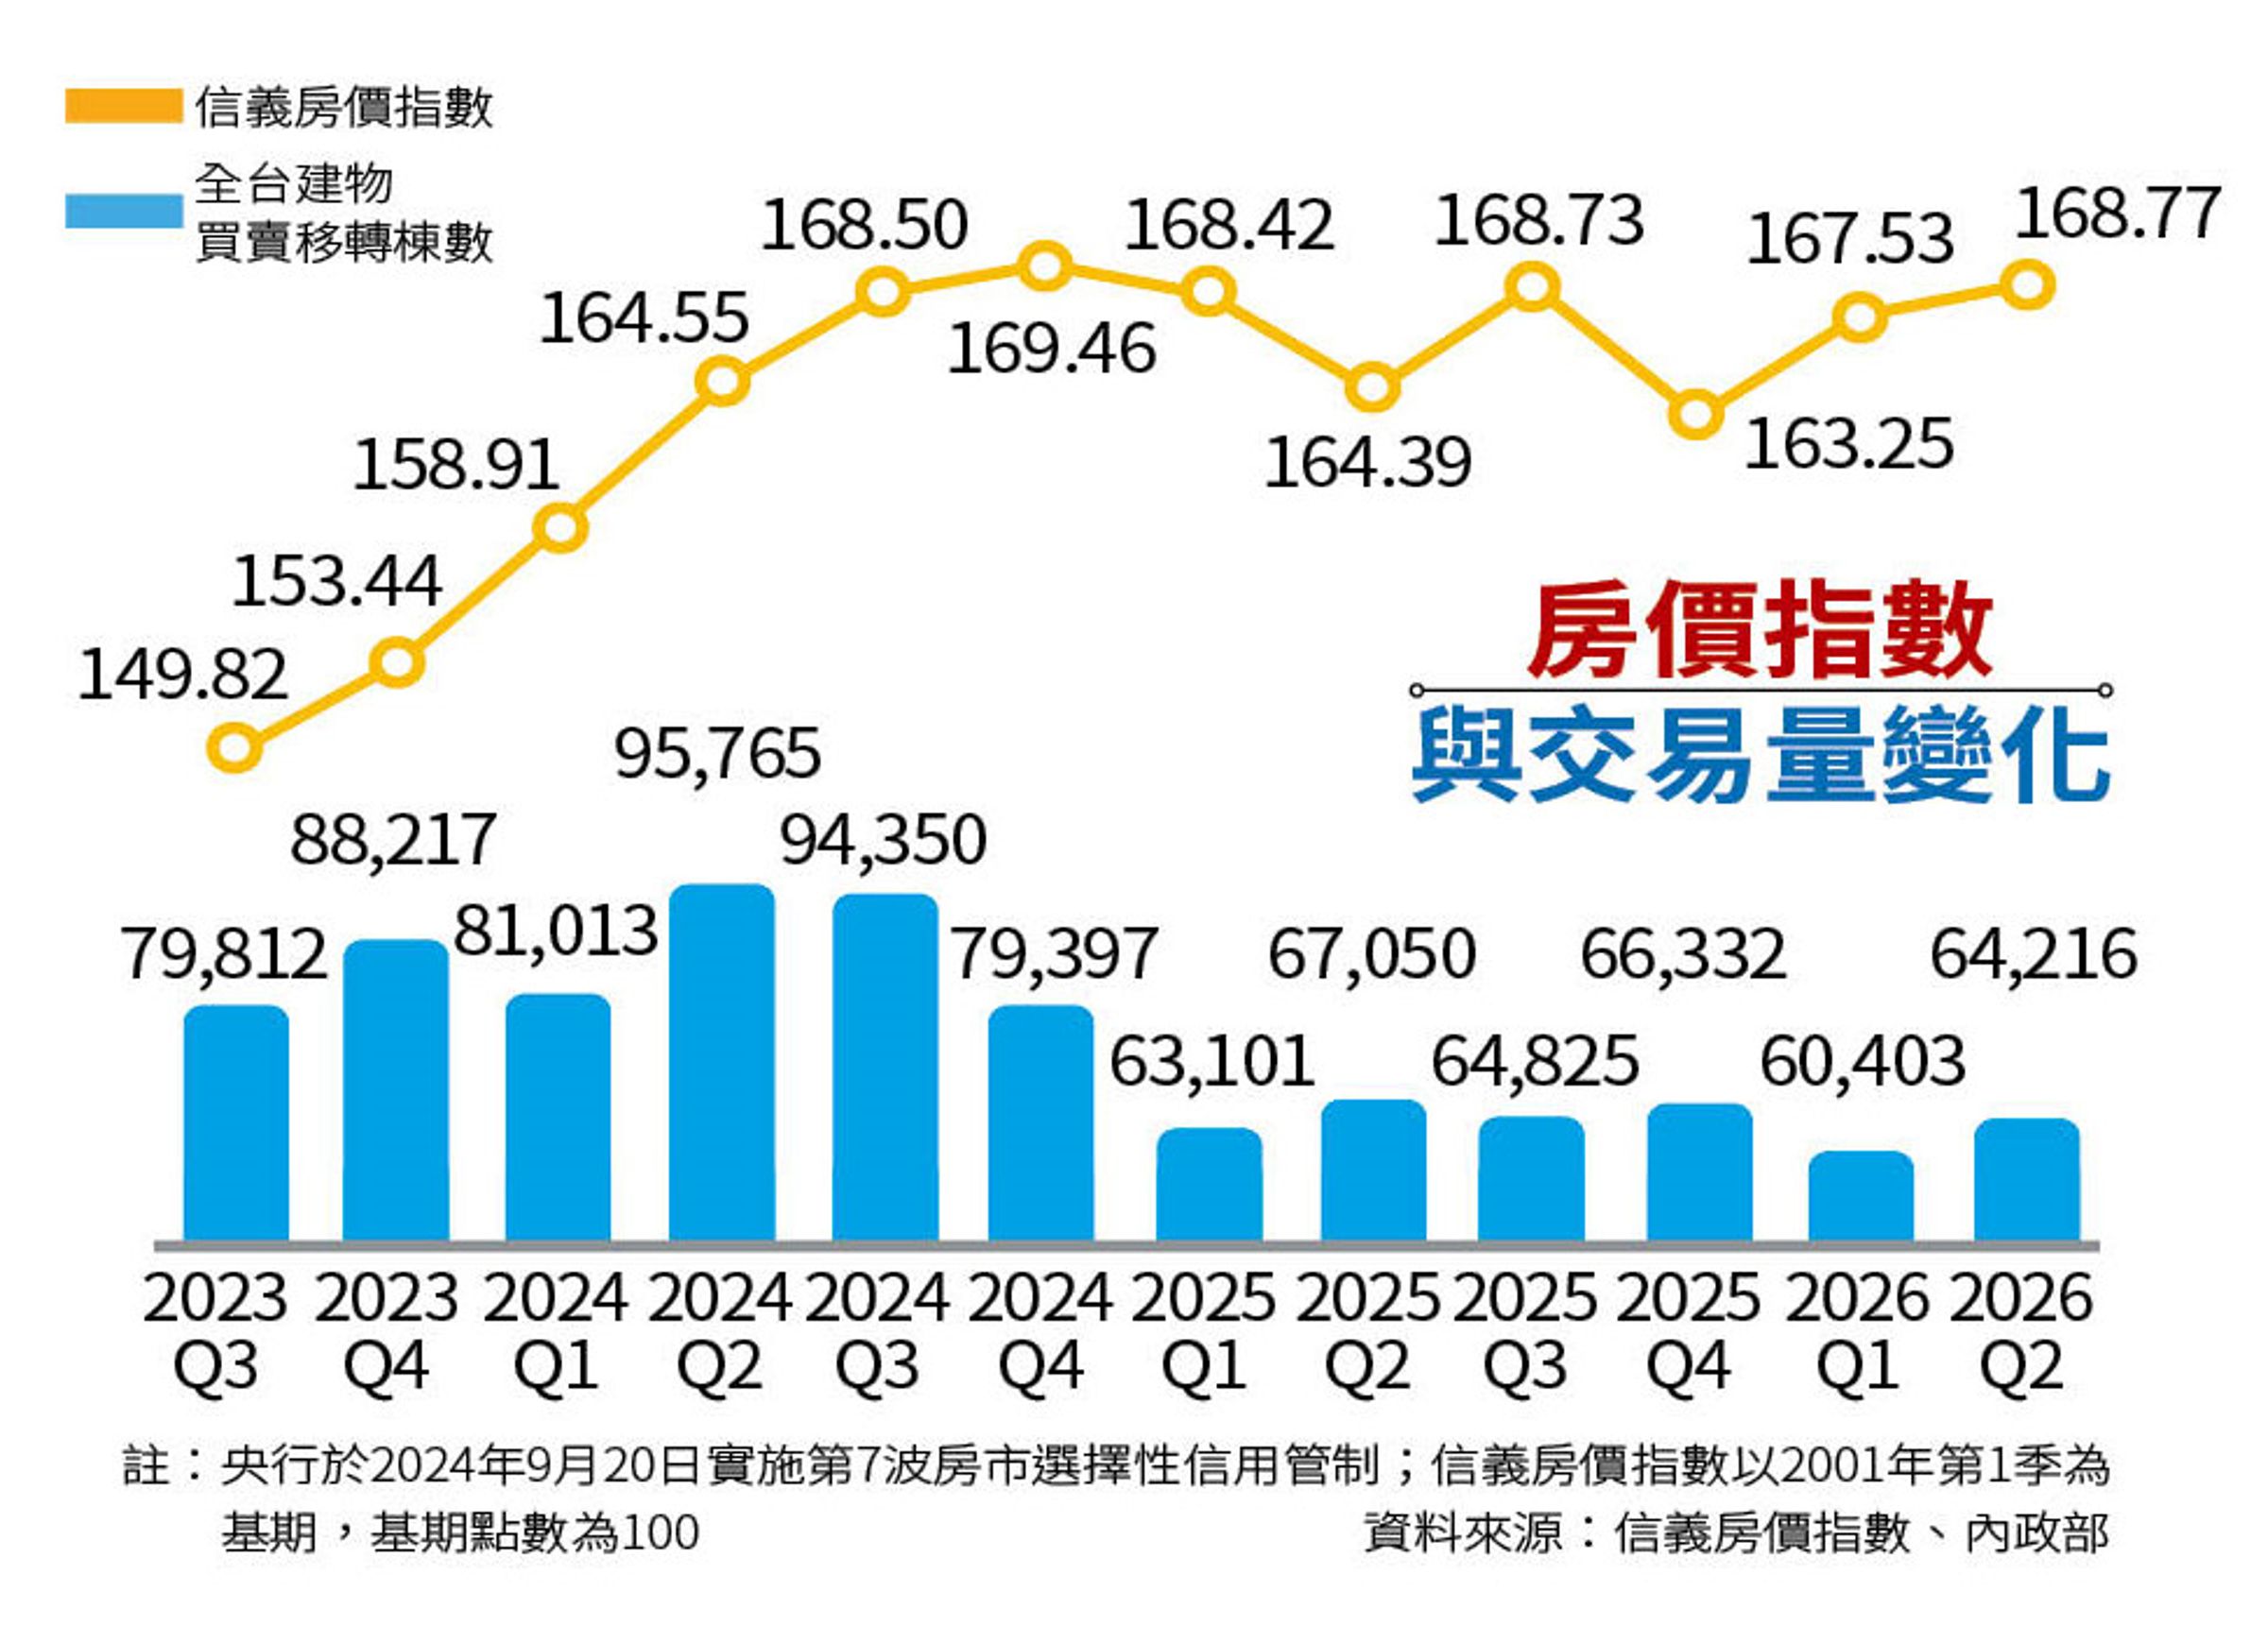
「說到底,還是因房價沒降。」一名地產從業人員無奈道,賣方不想降價,買方不想進場,雙方沒有共識,才是房子賣不動的根本原因之一。根據信義房價指數,雙北市八月房價指數為184.92,年增5.24%,今年上半年內政部公布的全台建物買賣移轉棟數卻僅12萬4,619棟,創近10年同期新低。
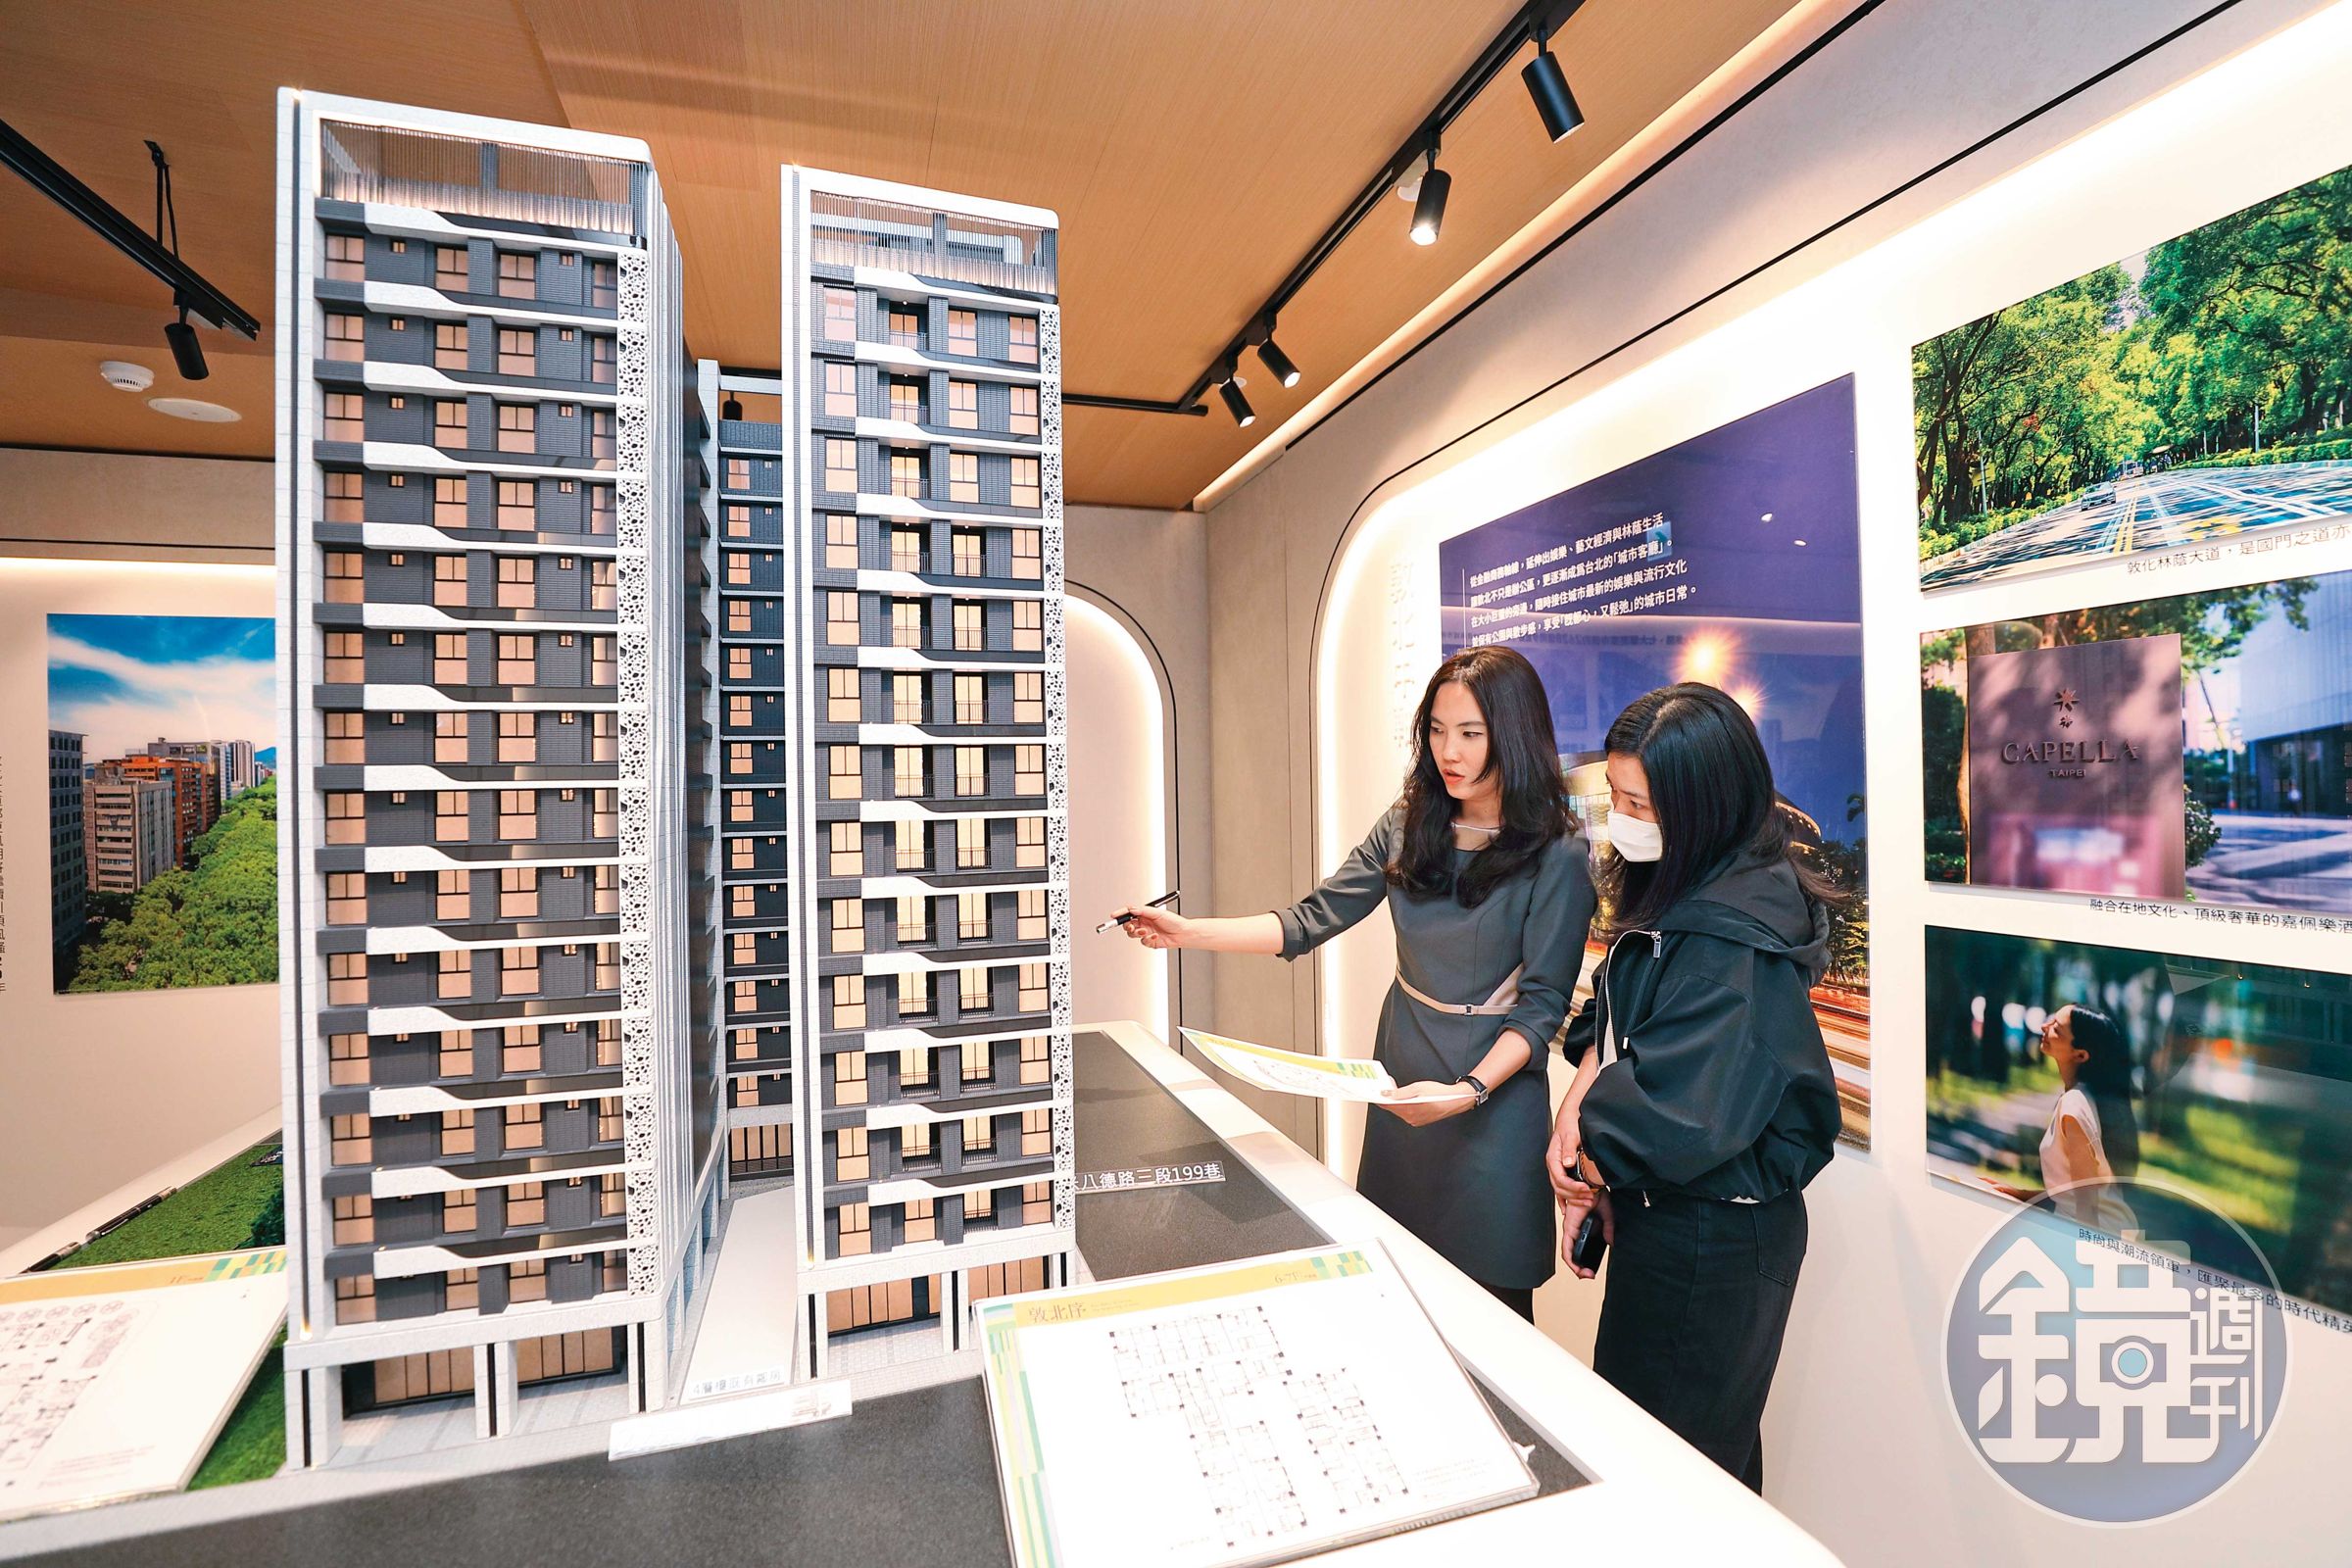
業者坦言,現在市場上賣得動的案子,不但各項條件要好,價格也得平實。例如北市928檔期唯一的百億元指標案「敦北序」,就是少數早鳥即有高詢問度的個案。基地鄰近台北小巨蛋,商圈機能便利,又擁明星學區,規劃1至2房,總價2150萬元起。相較周邊中古屋與新案,敦北序的房價相對親民,9月開放看屋以來,每週來人量平均約30至40組。在一片冷清的市況中,這樣的人潮格外亮眼,也讓不少同業看得眼紅。
相較預售市場冷清,中古屋買氣則普遍有所起色,看屋人潮大約增加2成。不過面對看似回溫的市場,住商不動產企劃研究室執行總監徐佳馨笑問:「本來一週10個人來看,現在變成12個人,這樣算回溫嗎?好像是因為基期太低耶。」玩笑語氣中顯露滿滿無奈。
徐佳馨坦言,放寬第2戶對中古屋幫助不大,目前撐起買氣的仍是有剛需的首購族,尤其8月上路的青安3.0,新婚家庭貸款額度提高至1,200萬元,育兒家庭更可達1,500萬元,成為婚育家庭進場的誘因。
為何同樣的利多,在預售市場卻激不起漣漪?《住展》雜誌發言人陳炳辰分析,預售市場著重信心面,這波央行放寬的政策則偏向實質層面,對立即要和銀行打交道的成屋市場較有刺激效果,且青安3.0在交屋貸款時才用得到,對預售屋幫助自然不大。
保值區減少 投資客縮手
章定煊則指出,預售屋的投資客與置產比重特別高,有些案場接近一半,中古屋則只有2成左右,「現在的房市政策下,投資客不進場,對預售屋的衝擊就大。」
在房市多空交戰下,究竟現在能不能進場?徐佳馨建議,自住族群首先要多看,其次是勇於出價,「願意讓價的屋主變多了,不出價怎麼知道?或許會有意外驚喜。」她並提醒,需謹慎評估自身財務狀況,「以前建議用2.5%去抓房貸利率,現在建議用3%試算,且不能只看寬限期的還款金額。」
「現在買房,就是要自住。」章定煊強調,過去20年的大多頭,讓大家覺得房地產只漲不跌,但這波打房後,這樣的觀念已經被打破,「未來能保值的區域會愈來愈限縮,若是為了投資,題材一定要很硬。」
至於房市何時回溫?殷乃平坦言,市場需要時間慢慢調適,恐怕要到明年才看得出端倪,「除了市場供需,還要看大環境,還有一個川普。」在錢荒與升息陰影雙雙罩頂下,房地產業恐要再熬上一段寒冬。


