

當全球AI伺服器與高速運算規格不斷被推向極限,市場焦點多半停留在晶圓代工與先進封裝,但真正掐住出貨咽喉的關鍵耗材:銅箔基板(CCL),正悄悄上演一場史詩級的漲價大戲。
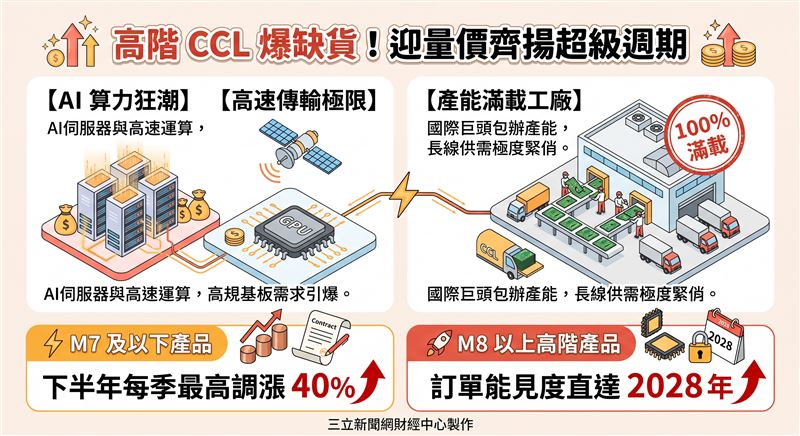
在資料傳輸速度成倍翻揚下,高階電路板對耐高溫、低損耗的基板品質要求嚴苛,使得整體產業正式跨入「量價齊揚」疊加「產品規格升級」的超級黃金週期。
本土法人最新出具的研究報告直言,CCL各大龍頭的高階產能已被國際巨頭包辦一空,隨著報價逐季調升,相關供應鏈的獲利爆發力將遠超市場預期。
這波CCL的漲價趨勢具備極強的剛性支撐。本土法人引述國際研調數據指出,在原物料成本上漲與需求緊俏雙重推升下,M7及以下等級的CCL產品定價,預計在今年下半年每季將面臨10%至40%以上的調幅。 至於技術門檻更高的M8以上高階產品,由於下游印刷電路板(PCB)大廠為了確保高階晶片製程良率,普遍願意接受更高報價換取高品質基板,帶動高階報價自第三季末起調漲超過10%。
在台系指標大廠中,台光電(2383)與台燿(6274)未來數季至數年內即將開出的全新產能,早已被AI伺服器、低軌衛星(LEO)與超高階交換器客戶預訂一空,訂單能見度一路直達2028年之後,顯見高階材料的長線供需結構極為健康。
在這波產品調價週期中,老牌大廠聯茂(6213)展現出驚人的獲利彈性。聯茂第二季繳出合併營收115.30億元、毛利率22.0%、稅後淨利12.79億元、單季EPS 3.52元的歷史單季新高成績單,各項財務數據大幅超越市場預期,核心動能正是來自全產品線價格調漲效益發酵。
本土法人分析,聯茂目前在手未消化訂單(Backlog)極為充裕,這波價格漲勢預計將一路延續至明年上半年;此外,聯茂規劃無錫新廠於2027至2029年間逐年開出每月285萬張產能,目的正是提前為美系雲端巨頭(CSP)龐大的自研ASIC晶片需求做好萬全準備。
展望後續營運動能,聯茂手握三大成長引擎:首先是低軌衛星地面板即將邁入全面放量階段;其次,一般型伺服器在升級至PCIe Gen6傳輸協定後,帶動M7材料滲透率大幅躍升;第三則是頂規M9材料有望順利打入美系GPU巨頭供應鏈,並於2027年迎來爆發期。
在出貨動能多點開花下,本土法人大幅調升營運預估,預測聯茂2026年營收將達523.81億元(年增58.3%)、EPS來到16.31元;進入2027年更將迎來獲利大暴走,營收預估攀升至741.84億元(年增41.6%),全年EPS將翻倍狂飆至31.19元的驚人水準。
同業騰輝電子-KY(6672)亦可望在整體車用與高階基板回溫下同步受惠。本土法人總結,CCL產業在算力狂潮推波助瀾下,已正式擺脫傳統電子零組件的週期陰霾,長線營運展望無疑將成為引領科技股評價重估的最強黑馬。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. 散戶信心爆棚!證券劃撥餘額飆破4.5兆 刷新歷史紀錄
. 48000來了!「5大」類股登上擂台 Q4看他們表演
. 高檔震盪抓黑馬!本土法人點名「短線5強」
. 台股紅通通寫新高!法人點名這「2檔」 蓄勢攻5萬