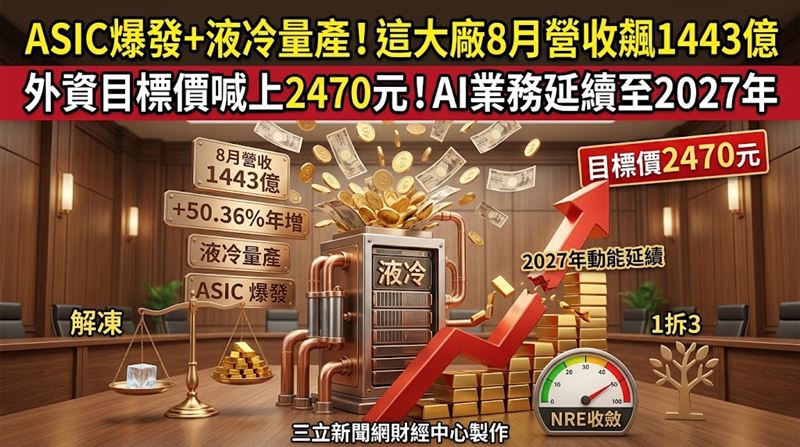
伺服器大廠緯穎(6669)受惠於全球雲端服務供應商(CSP)對通用伺服器需求熱度不減,加上客戶新款ASIC AI伺服器出貨動能加速攀升,8月合併營收達1443.11億元,月增22.62%、年增50.36%;累計前8月合併營收來到8166.57億元,年增幅度達42.80%。歐系外資研判,緯穎旗下平台可望支撐其AI業務動能延續至2027年,加上公司日前才剛完成股票「1拆3」除權作業,因此外資維持「買進」評等,目標價訂在2470元。緯穎24日股價上漲10元,漲幅0.48%,收在2115元。
ASIC爆發+液冷量產!它目標價至2470元
外資分析指出,緯穎於9月至第四季將進入平台交接的過渡期,通用伺服器需求可能相對放緩,但值得留意的是,公司液冷ASIC伺服器已跨入初期量產階段,相關產能布局將延續到2027年;另外,Helios機架專案預計今年下半年正式啟動,外資看好伺服器業務可望自明年(2027)第一季起逐步回溫。
外資進一步表示,緯穎的非經常性工程費用(NRE)已明顯收斂,產品組合則由毛利率較高的含內存通用伺服器,逐漸轉向ASIC相關產品線,預估第三季毛利率將下滑至8.8%、營業利益率降至6.8%;第四季則分別進一步下探至8.7%與6.7%。儘管如此,外資仍看好緯穎ASIC業務放量,加上搭載Helios機架的GPU持續出貨,以及通用伺服器出貨量維持兩位數的強勁增幅,預估2027年營收上看2.491兆元,年增幅度達89%。
綜合上述基本面展望,外資依緯穎「1拆3」後的最新股本重新試算,重申「買進」評等,目標價維持在2470元。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. 小資族「靠1投資」2年存200萬 喊30歲千萬目標!眾人見細節揭殘酷真相
. 吃下台積電CoWoS外溢訂單!「這大廠」Q2獲利年增180% 目標價上看862元
. AI缺它不行!「這大廠」明年毛利率有望飆破49% 目標價上看710元
. 養肥就是要宰來吃?外資爆砍「這檔」23萬張 65萬股東成環保小尖兵