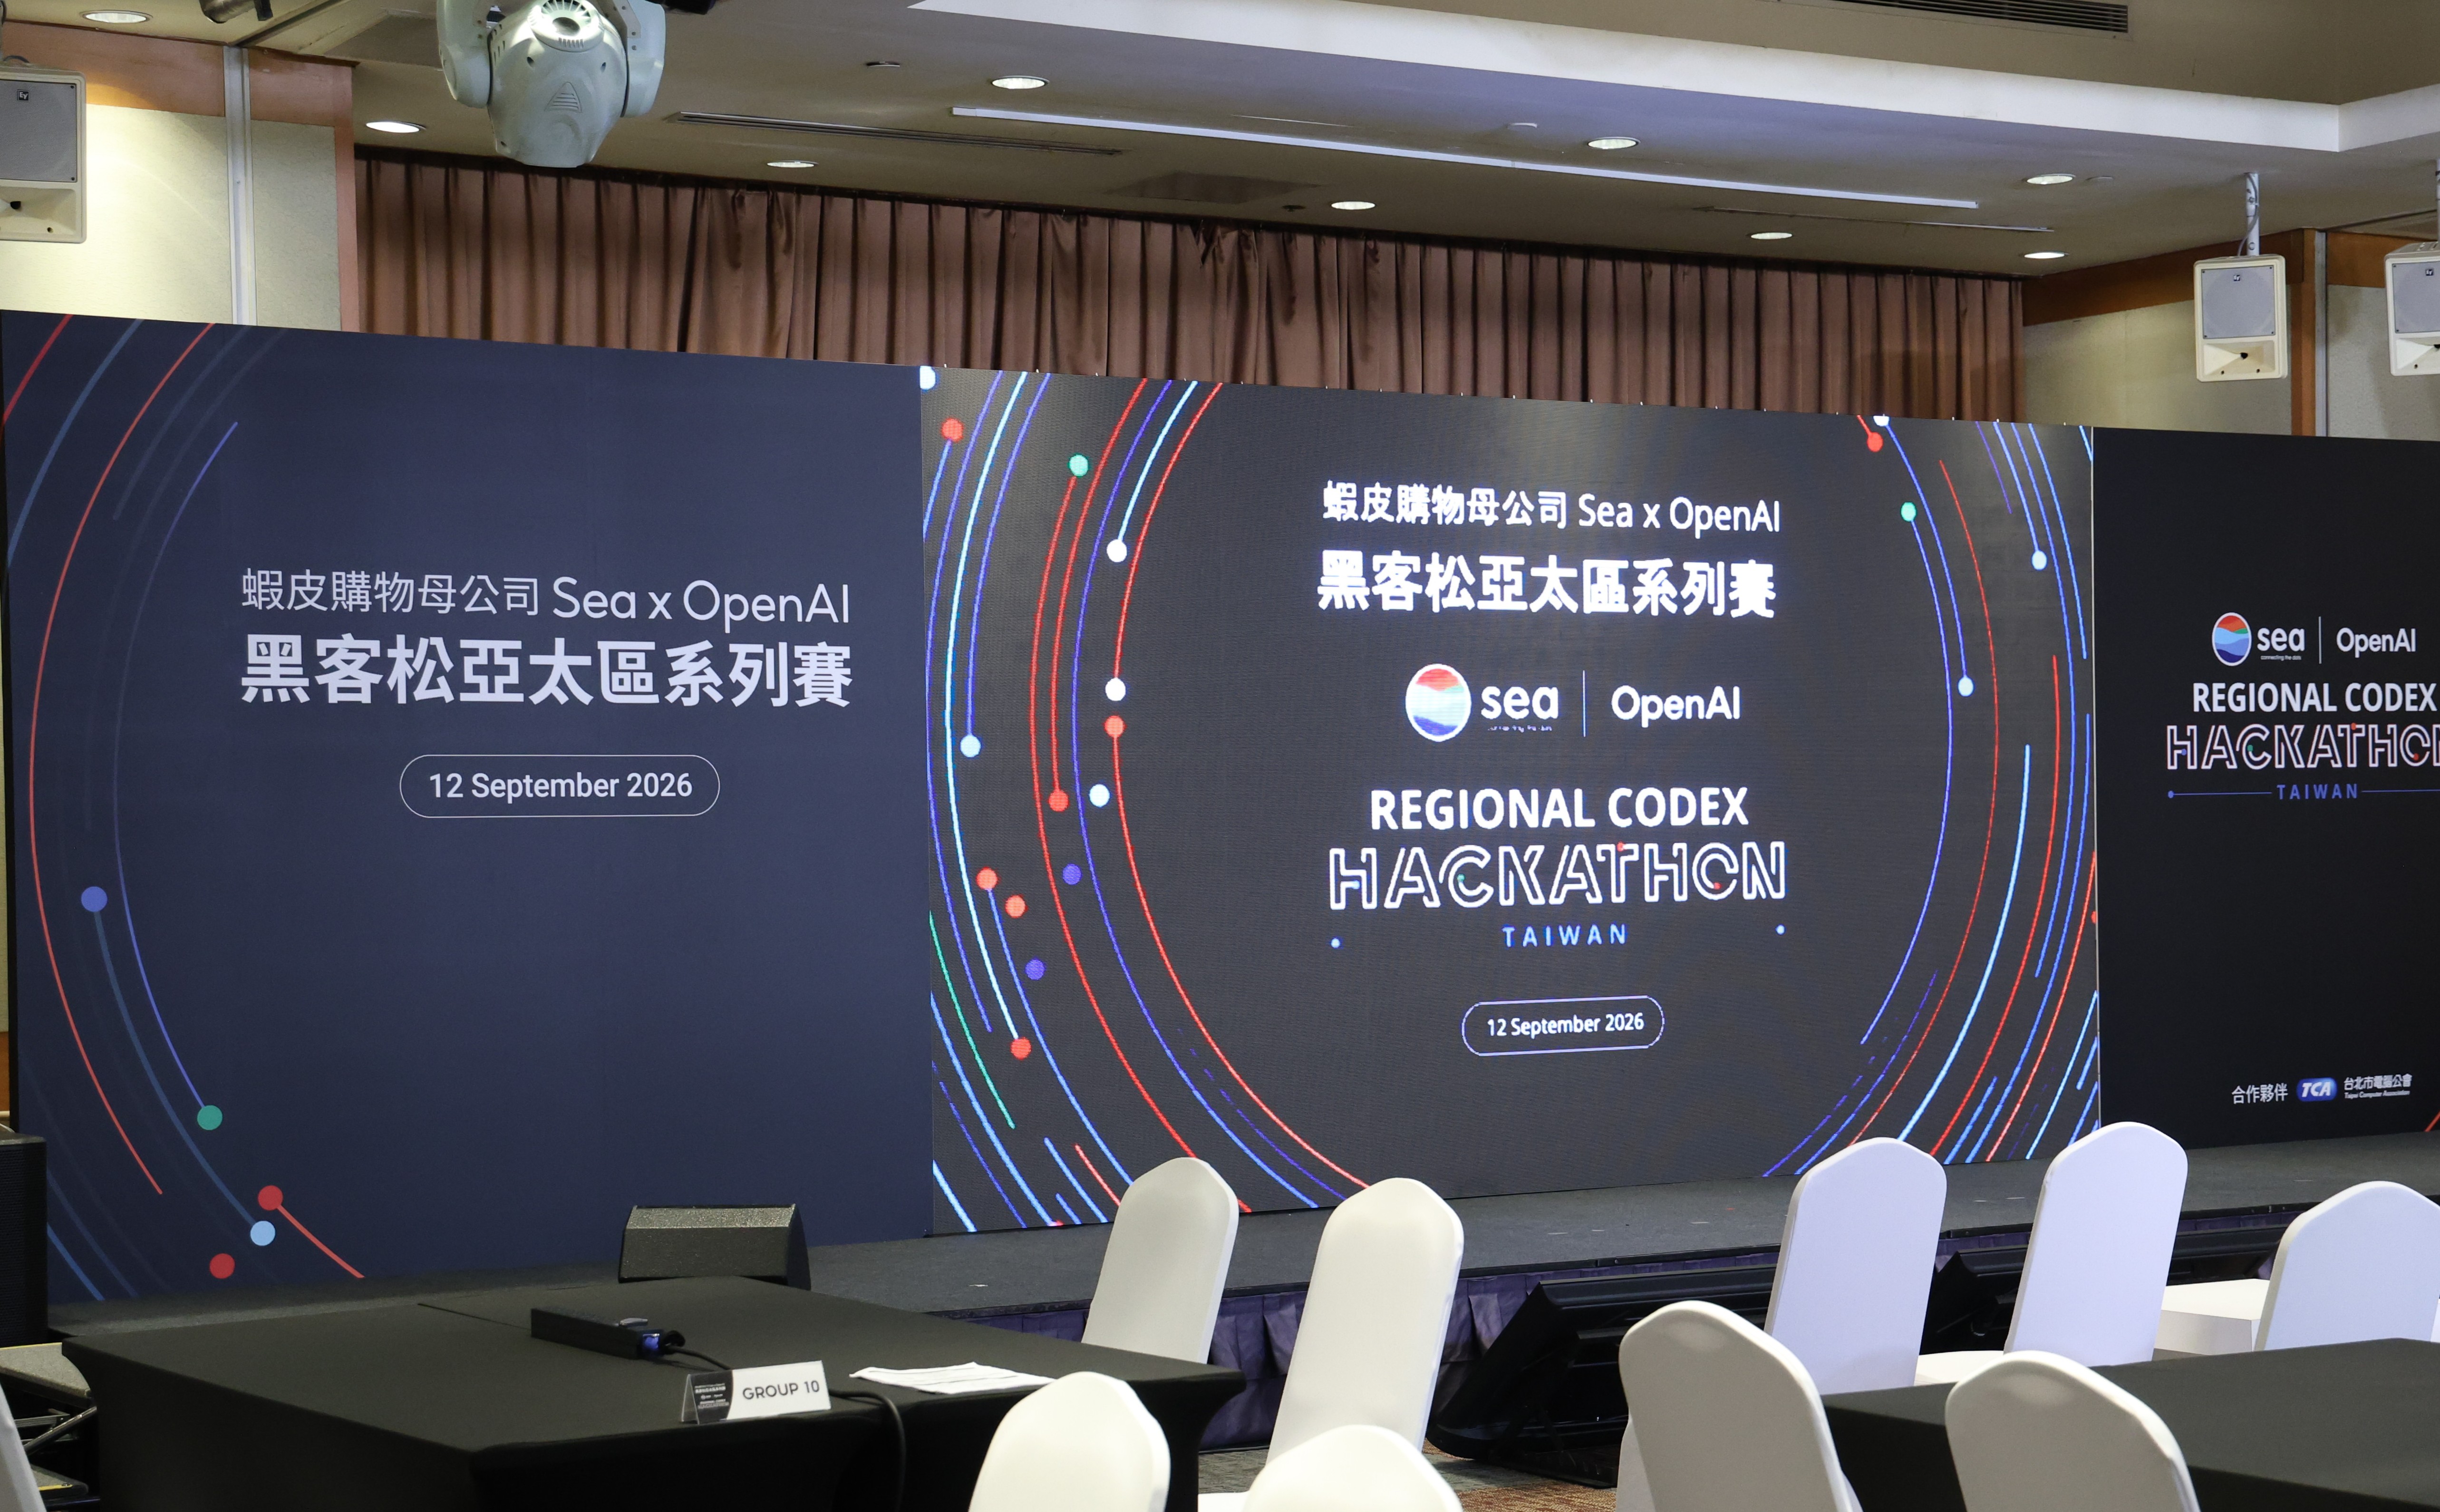


放眼美系電商陣營,各家在AI採用上普遍傾向與外部獨立AI業者合作,而非僅仰賴自研模型。全球最大零售商沃爾瑪(Walmart)自2025年10月起便與OpenAI合作,2026年3月起改將自身AI助理Sparky嵌入ChatGPT,並規劃延伸至Google Gemini。亞馬遜(Amazon)的AI助理Rufus則建構在自家Bedrock平台之上,依查詢類型動態調用包括Anthropic Claude、自研Nova在內的多家模型。蝦皮與OpenAI的合作自2025年展開後持續擴大,涵蓋消費端(App整合進ChatGPT)、賣家端(ChatGPT for Business)與開發者端(亞太首屆Codex黑客松,在新加坡啟動並以台灣為海外首站)三個面向。三大平台雖各自選擇了不同的路徑與節奏,但共通之處在於:皆借助外部AI業者的技術能力,形成多元開放的合作網絡。
而中國陣營,阿里巴巴集團則走向自成一格的封閉式生態系。今年5月,阿里旗下千問(Qwen)App與淘寶完成雙向打通,用戶可在千問App內直接完成淘寶下單,也能在淘寶App內喚起千問購物助手,購物與AI入口皆收攏在集團自研模型體系之內,不對外部AI業者開放介接。
分析人士指出,美中兩大陣營在AI採用上的差異,不只是商業策略選擇,也反映中西方在資料治理與用戶授權觀念上的落差。美系電商與第三方AI業者合作時,需依各營運市場的個資法規處理用戶授權,通常由消費者自行決定是否連結帳號、是否授權AI存取購物紀錄;中國的AI與電商生態則多半在同一集團內部垂直整合,用戶數據較少流向集團外部,但外界較難檢視資料在集團內各業務之間如何流通與運用。隨著AI逐漸成為電商基礎建設的一環,各國消費者對於數據治理與AI授權透明度的要求,預期將是後續觀察全球電商競爭版圖的重要指標。