

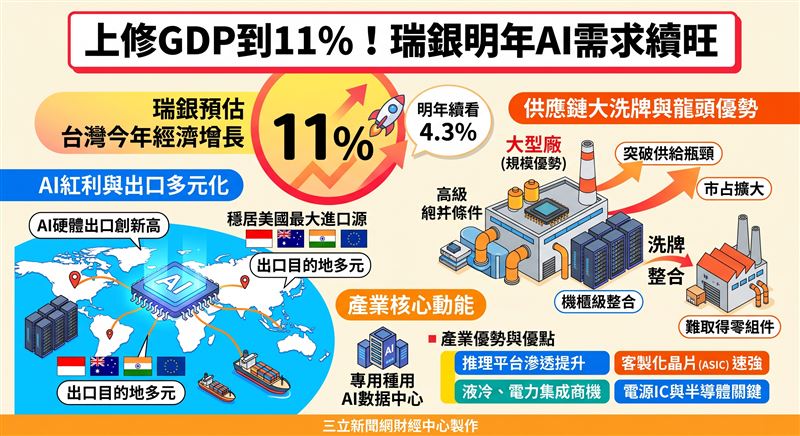
受惠於強勁的AI紅利外溢與出口熱潮,瑞銀證券於最新發布的產業與經濟展望中,大膽預估台灣今年經濟增長率將達到11%,明年則續看4.3%,表現遠優於市場共識。
這場由人工智慧點燃的產業狂潮,不僅推升資本財進口與企業盈利,更帶動財政盈餘與稅收全面上揚。隨著UBS Taiwan Summit盛大登場,吸引逾300位投資人與65家科技巨頭齊聚,市場焦點正全面轉向2027年的供應鏈布局與結構性轉折。
回顧近年表現,台灣出口增速在AI浪潮帶動下大幅超越全球主要經濟體,今年1至7月更較去年同期大幅成長44.7%,穩居美國AI硬體最大進口來源國。瑞銀高級亞洲及中國經濟分析師鄧維慎指出,這股出口榮景已成功帶動實質零售銷售走揚,甚至連金屬、機械等傳統非科技產業的產值也出現多季以來首度回升。
更值得注意的是,出口目的地正逐漸擺脫過度集中單一市場的疑慮,今年初以來,印尼、澳洲、印度與歐洲等地的伺服器需求顯著升溫,隨著海外多座大型AI數據中心陸續規劃與啟用,台灣在全球供應鏈中的核心地位正迎來全新的成長引擎。
在眾星雲集的瑞銀台灣論壇中,瑞銀證券台北分公司總經理宋鼎文觀察到,今年一對一與小組會議總數突破400場,互動熱度超越往年,反映出國際資金對台灣科技生態系的關注已從單一企業擴大至整體供應鏈。與會企業普遍預期,AI強勁需求將一路延續至2027年,而市場發展的主要制約因素已不再是終端買氣,而是來自供給端的緊繃。
基礎設施與架構升級產業焦點已由純GPU伺服器部署,全面延伸至推理運算、客製化晶片(ASIC)及機櫃級整合(Rack-scale integration),客戶決策層級更由伺服器端提升至機櫃端,帶動液冷技術、電力分配、分流管、母排及系統集成等環節創造龐大商機。
次世代平台與運算動能:企業普遍看好推理平台滲透率持續提升、Vera Rubin平台自第四季度起加速放量,且客製化晶片及ASIC業務的增速有望超越整體伺服器市場。
硬體與零組件優勢:台灣在GPU模組與AI伺服器供應上具備無可取代的主導地位,隨著未來AI平台的機櫃功率需求大幅提升,電源IC與半導體成為關鍵支撐,同時也加速液冷、DC-DC轉換及高壓直流架構的普及。
大型製造商的規模經濟與市占擴張:面對記憶體短缺與電力基礎設施等供給端約束,供應緊張預期將延續至2027年;然而,這同時也凸顯了大型製造商的採購規模優勢,由於規模較小的競爭對手難以取得充足零組件,大型企業反而能藉此深化產業整合,加速洗牌並進一步提升市場份額。
更多三立新聞網報導
. 中一張就賺翻!漢測抽籤搶破頭 比中統一發票還容易?
. 大哥登高一呼!美光、輝達等15巨頭領軍 「40檔」台廠拼高下
. 跌破短撐真難受!大盤拉回1年後可望漲8成 布局長線就看「這檔」
. 盤勢添變數!台積電等3檔股票今除息 恐影響點數、下單誤判