

隨著美國聯準會政策變數逐漸鈍化,台股在回測季線後展現強韌彈性,指數不但重返各期均線之上,周線更拉出一波約2.2%的亮眼漲幅。面對即將到來的第四季,市場目光正轉向具備實質成長動能、線型轉強及法人資金青睞的焦點族群。本土法人最新研究報告指出,隨著AI基礎設施、高速光通訊與先進封裝需求全面引爆,台股正蓄勢迎接一波技術性反彈的新浪潮。
回顧近期盤勢表現,市場原本擔心的升息干擾在聯準會動作後逐漸降溫,配合台灣央行維持利率不變,讓盤面氣氛轉趨明朗。指數自季線附近強勢向上爬升,不僅相繼收復短中期均線,日指標也在低檔翻揚向上,吸引外資由賣轉買,為多方部隊注入強心針。
在這波由下而上的反彈格局中,投資人的操作策略也趨於明確,建議聚焦第四季具備產業成長趨勢的指標個股,避開籌碼鬆動與表現弱勢的標的,才能在多空交替中穩健獲利。
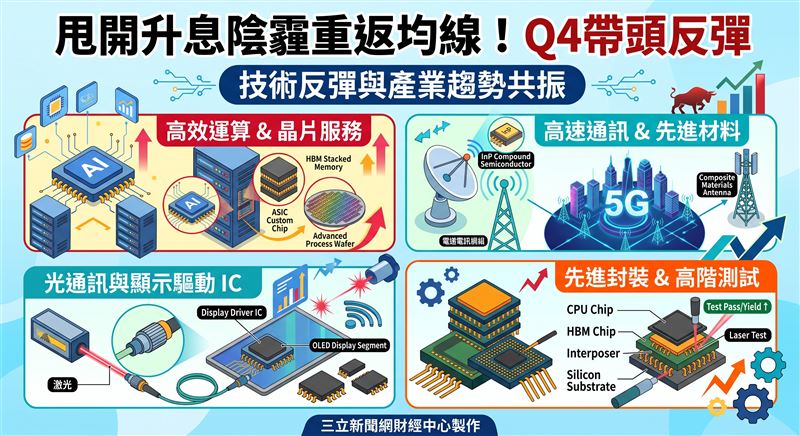
在AI伺服器需求持續擴張的帶動下,記憶體與IC設計服務大廠成為這波資金追捧的核心。記憶體大廠南亞科(2408)受惠於高頻寬記憶體(HBM)、DDR5及高容量DRAM需求同步增溫,營運動能強勁,本土法人預估其2026年全年的每股純益(EPS)上看59.2元。
另一方面,專注於ASIC與先進製程的創意(3443)則受惠於超大規模雲端資料中心(CSP)CPU專案放量與晶圓供給改善,Turnkey業務成為主要成長引擎,本土法人預估2026年EPS高達60.5元,雙雙展現驚人的獲利實力。
隨著AI與高速傳輸對頻寬的要求不斷升級,光通訊與先進半導體材料正迎來結構性轉變。穩懋(3105)受惠於光通訊、基礎建設及WiFi需求回溫,加上高速VCSEL量產與磷化銦(InP)擴產推升,本土法人預估2026年EPS為8.1元。
而在面板與驅動IC領域表現突出的頎邦(6147),除受惠於DDIC漲價、OLED需求回溫及韓系轉單效益外,更成功將金凸塊製程優勢延伸至高速光通訊領域,隨著TIA與PD等專案陸續量產,本土法人預估2026年EPS為5.1元,為傳統元件廠轉型寫下成功範例。
隨著晶片複雜度呈指數級上升,測試與先進封裝廠成為確保良率的關鍵推手。
矽格(6257)受惠於AI、ASIC及HPC需求延續,積極擴充高階測試產能並布局矽光子,今年上半年繳出EPS 4.6元的佳績;專攻高階測試介面的精測(6510)則在GPU、TPU及自駕晶片測試需求帶動下,今年上半年EPS達25.4元,預期相關產品將在2027年進一步大量放量。
此外,同樣在AI測試與探針卡領域大放異彩的雍智科技(6683)與創新服務(7828),今年上半年分別交出EPS 12.2元與4.5元的穩健表現,隨著矽光子與自動化設備出貨動能強勁,正全面鞏固其在AI硬體軍備競賽中的關鍵地位。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. 璞玉發光!IR議合平台2.0上線 助攻台股隱形冠軍對接國際資本
. Fed升息後台股怎麼走?拆解26年數據 贏家輸家、3大後市指標一次看
. 升息利空暫退場!14檔短線買氣強強滾
. 升息落地台股歡慶!年化17%的他 成交人氣王、破21萬張