

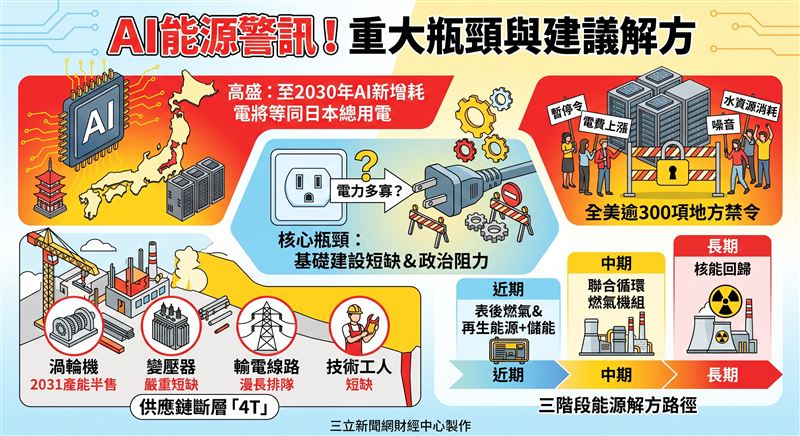
AI產業的快速擴張正引爆全球能源需求的幾何級數增長。華爾街投行高盛(Goldman Sachs)最新發布的研究報告給出震撼性警告:從2024年初至2030年底,AI新增的用電量將等同於全球第五大電力消費國「日本」的總用電規模。
報告直指,當前AI發展的核心矛盾,已從單純的「電力夠不夠」,演變為基礎設施「能否及時建好」,其中設備短缺與地方政治阻力,正成為制約AI擴展的終極難題。
高盛分析師Brian Singer指出,儘管AI晶片與模型的運算效率正在提升,但更低廉的算力單價反而擴大了應用場景,整體計算支出並未收縮。龐大的運算工作負載與雲端服務商的預算擴張,已完全抵消並超越了效率紅利。
1、美國數據中心用電需求:2030年的預測值從83吉瓦(GW)大幅調升至108吉瓦。
2、全球數據中心用電漲幅:較2025年的預測漲幅從117%躍升至170%。
3、雲端巨頭資本支出:2029年的預測規模從1.5兆美元調高至2.1兆美元。
當前電力擴張的最大挑戰並非發電技術,而是硬體與人力的供應鏈斷層。高盛將此困境概括為「4個T」:渦輪機(Turbines)、變壓器(Transformers)、輸電線路(Transmission)與技術工人(Tradespeople)。
報告點出,有主要渦輪機製造商預計在今年底前,其2031年的產能就將售出一半;同時,美國經歷了十年的電力負荷停滯,電工與高壓焊工等技術人才嚴重短缺,這類需要漫長培訓週期的結構性問題,極難在短期內化解。此外,物理環境也帶來嚴峻考驗,超過半數的數據中心位於高溫或乾旱地區,例如在西德州,取得冷卻系統所需的水資源,甚至比獲取新增電力更昂貴且困難。
基礎建設的另一個巨大路障來自地方社區的反彈。高盛警告,若AI與電力產業無法形成有效的公眾溝通策略,政治因素將成為擴張的最終硬約束。目前全美已有逾300項地方及區域層面的數據中心暫停令。社區的反對聲浪主要集中在五大擔憂:停電風險、電費上漲、水資源消耗、噪音污染與廢熱排放。
受此影響,未來的數據中心建案將不可避免地向「監管友善」且具備一站式服務能力的地區遷移,這將導致數據中心的地理分布更加集中。
面對迫在眉睫的能源危機,高盛勾勒出了數據中心電力供應的短中長期路徑:
1、近期(插隊搶電):由於電網併網排隊需耗時2至7年,表後(BTM)燃氣發電與可再生能源加儲能,將成為關鍵的過渡手段。
2、中期(天然氣主力):轉向聯合循環燃氣機組。高盛預估2030年數據中心的用電結構中,天然氣將佔約60%,可再生能源佔40%。
3、長期(核能回歸):最終仍將寄望於核電,並透過重啟部分現有核電廠作為過渡。大型科技巨頭長期而言仍傾向接入主電網,以獲取更低成本與更高可靠性的能源。
隨著AI軍備競賽進入白熱化,這場由算力引發的「能源大戰」才剛拉開序幕,而電力基礎設施的建置速度,將直接決定科技巨頭們的AI藍圖能否如期兌現。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. 璞玉發光!IR議合平台2.0上線 助攻台股隱形冠軍對接國際資本
. Fed升息後台股怎麼走?拆解26年數據 贏家輸家、3大後市指標一次看
. 升息利空暫退場!14檔短線買氣強強滾
. 升息落地台股歡慶!年化17%的他 成交人氣王、破21萬張