文/國立中興大學日韓總合研究中心資深研究員 金士懿博士
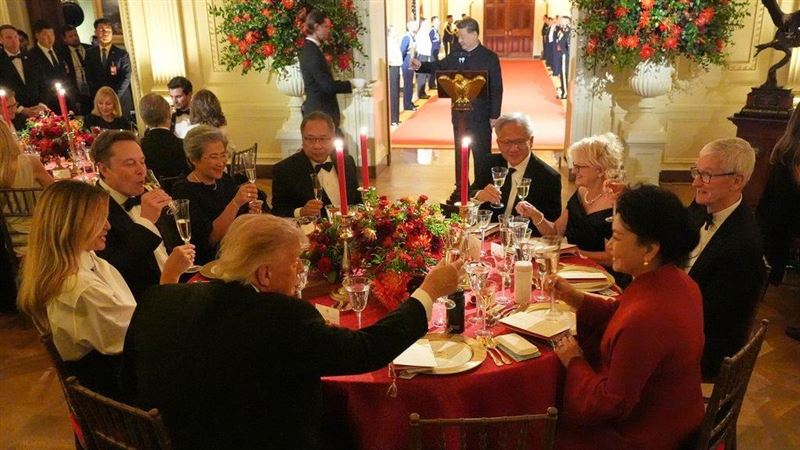
9月24日白宮國宴,主桌坐著黃仁勳、蘇姿丰、馬斯克與庫克;中方出席者以政府官員為主,未見中國企業領袖同席。座次不能代替談判成果,但已清楚顯示:美中競爭的主軸,正由晶片延伸至能源。
AI的擴張以算力為基礎,算力的上限則取決於電力。國際能源署今年的最新分析預估,全球資料中心用電量將由2025年的約485太瓦時,倍增至2030年的約950太瓦時。晶片可在數月內交貨,電廠與電網卻需要數年建設;供電若無法同步到位,算力投資便難以轉化為產能。化石能源至今仍是多數國家的供電主力,但在減碳要求與燃料價格波動的雙重壓力下,誰能在化石能源之外,提供穩定、可負擔且低碳的電力,誰就能在投資與訂單的競逐中取得優勢。
觀察美國,不能只看政治表態,更要看法規設計。川普屢次質疑氣候議題,美國也再度退出《巴黎協定》,但法規透露的方向並不相同。
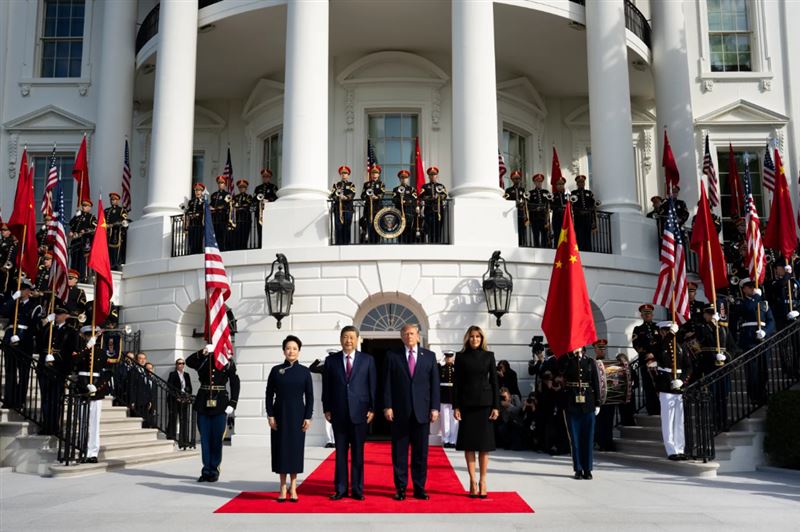
2025年通過的《大而美法案》並非否定低碳能源,而是重新挑選支持的對象。法案規定,風光電專案若未在2026年7月4日前開工,就必須在2027年底前完工併網,否則無法取得聯邦租稅抵減;地熱、核能、水力與儲能等可穩定供電的低碳電源,只要在2033年底前開工,仍可取得完整抵減,碳捕捉與本土潔淨能源設備製造的抵減也未取消。
行政部門同步加碼。能源部9月選出21項地熱計畫,進入總額逾9,900萬美元的補助協商;白宮則在3月促成亞馬遜、Google、微軟、Meta、OpenAI等科技業者簽署「電價保護承諾」,由業者自建、自備或採購新電源,並負擔資料中心所需的輸配電升級成本。算力擴張的電力成本,正由公共電網轉向企業自行承擔。美國並未放棄低碳產業,而是把它與供電安全、本土製造及對中國的供應鏈管制綁在一起。美國以法規挑選新能源並築起供應鏈門檻,氣候論述降溫,低碳布局卻以產業安全之名延續。
美中新能源競爭中中國以規模取勝,截至2025年底,中國風、光電累計裝機已達約1,840GW(吉瓦),光電單年新增即約315GW;國際能源署統計,2024年全球約八成的光電模組、九成的矽晶圓與多晶矽由中國供應。美國以「受禁止外國實體」條款設限,正反映其新能源供應鏈仍難擺脫中國。工信部7月再啟動國家級零碳工廠建設,將製造業與算力設施一併納入,要求參與單位在2030年前使非化石能源消費占比不低於95%。此為特定計畫,並非全體工廠的義務,但戰略意圖清楚,除了風、光、氫能外SMR、CAES(壓縮空氣儲)、釷基熔岩鹽等更新的技術均在快速推進,將以產能與價格,把新能源轉化為工廠端的成本優勢。
歐洲面臨的,則是規則領先與成本壓力之間的巨大落差。2026年CBAM正式實施,使進口商品承擔碳成本,卻無法降低歐洲工廠的電價。歐盟執委會3月提出《工業加速法案》,擬將「歐盟製造」與低碳要求納入部分公共採購,用意在於避免規則由歐洲制定、產能卻流向其他地區。
日本則重新提高核能的定位。2025年閣議決定的第7次能源基本計畫,將2040年度再生能源占比目標定為四至五成、核能約兩成,並明確表示將最大限度活用核能。面對資料中心與半導體廠帶來的新增用電,日本的策略是先確保供電穩定,再推進減碳。
四種參考路徑的共通點就是:低碳能源、穩定電網強化產業競爭力。美國側重供電與供應鏈,中國側重規模與成本,歐洲堅守規則並承擔代價,日本則以核能換取穩定。這也使「碳中和」本身值得重新檢視。作為長期方向,碳中和仍有其正當性,爭議在於達成的方式。若缺乏可負擔的潔淨能源,政府的宣示將轉嫁為產業成本。市場真正在意的,已不是誰先宣布碳中和,而是產品的碳足跡能否被查核、成本是否合理,以及能否符合目標市場的法規要求。
觀察深圳APEC,須回到其制度特性。APEC不簽條約,以共識決與自願行動運作,卻長期為區域能源政策設定方向:2011年確立「2035年區域能源密集度較2005年下降45%」,2014年中國主辦時再訂下「2030年再生能源占比較2010年倍增」的集體目標。今年9月的北京能源部長會議延續此一路線,通過「AI與能源相互促進」政策建議及「能源安全協同」非拘束性原則。據此研判,11月深圳領袖宣言將把「AI+能源」與能源安全寫入區域共識,由主辦的中國主導議題設定;但美國在租稅抵減、出口管制與受禁止外國實體條款上的立場,不會因此鬆動。美中可能的交集,在於資料中心能源效率與排放數據的計算方法,這類技術規範看似低調,一旦形成區域共識,便會成為市場准入的參考標準。
半導體是台灣在AI供應鏈中最關鍵的籌碼,而晶片的競爭力,更取決於背後電力的穩定性與碳排強度。今年碳費正式開徵,一般費率每噸300元台幣,加上歐盟碳邊境調整機制與國際品牌的供應鏈要求,碳成本已直接進入產品定價。台灣新能源政策的重點,應從追逐裝置容量,轉向建立跨越政黨與任期的長期框架:以明確的年限與價格機制,支持新能源開發、儲能等穩定型低碳電源,讓企業敢於投入十年以上的投資。美國法案跳脫兩黨立場為地熱、核能等保留至2033年的抵減期限,正是給市場長期可預期的訊號;台灣若要守住晶片優勢,同樣需要一套可以預期、不隨政治週期搖擺的新能源路線。
從華府到深圳,美中在APEC能談的是能源合作的框架,真正的競爭則留在各自的法規與供應鏈之中。年底領袖會議或許能為「AI+能源」增添共識,卻不會改變這場以電力為核心的競賽。對台灣而言,與其期待會議成果,不如盡早建立一套長期穩定、可與國際接軌的新能源制度。
(本文為作者個人觀點,不代表任職機構立場)
更多三立新聞網報導
. 朴信惠剛生二寶!月子中心熱血應援 產後5天瘋追亞運棒球韓日大戰
. 賣鮑魚找黃安!劉樂妍拍片激喊「吃黃安牌大香腸」大口吞畫面曝
. 北市工地惡火消防員飆41度插管送醫 粉專揭輪替降溫管理漏洞
. 亞運/悲催!競走女將穿錯鞋奪金無效 中國選手遞補包辦金銀牌